Bitvavo está registrado en el Banco Central de los Países Bajos y garantiza 100.000 € por cada cuenta y cliente en caso de acceso no autorizado.
¿Puedo ser despedido por un algoritmo?
Los sistemas digitales que usan la inteligencia artificial se están implantando poco a poco, y son el eje sobre el cual gira la cuarta revolución industrial. Aun así, estos cambios también modifican nuestra vida laboral y plantean cuestiones éticas. ¿El monitoreo basado en algoritmos puede decidir si la empresa debe despedir a un empleado?
Hace muchos años que las distopías tecnológicas son un género popular en el cine y la literatura de ciencia ficción. En estos escenarios futuros, como los que aparecen en las novelas de Aldous Huxley o en series como ‘Black Mirror’, los humanos somos objeto de un control omnímodo con la ayuda de la inteligencia artificial. Estas distopías han alimentado todo tipo de teorías conspiranoicas, pero, con el éxito del teletrabajo y plataformas como Uber, Glovo y Amazon Flex, corren el riesgo de dejar de ser ficción para convertirse en una triste realidad de nuestro día a día laboral.
¿Es culpa del método o del algoritmo?
No es ningún secreto que plataformas digitales como Amazon hace años que usan algoritmos para gestionar los millones de clientes y comerciantes de su mercado en línea. Se trata de programas informáticos conocidos como “bots” (aféresis de “robots”) que ayudan a evitar el fraude comercial, pero con los cuales no puedes dialogar en caso de disputa.
Esta misma gestión por algoritmo Amazon la ha empleado recientemente con Amazon Flex, una modalidad de trabajo que permite a los trabajadores autónomos ganar ingresos extras gracias a los repartos de paquetería. Aun así, según una investigación de Bloomberg, algunos de estos trabajadores han sido despedidos por correo electrónico automatizado y enviado por un algoritmo. El algoritmo ha decidido, basándose en parámetros más allá del control del empleado, que su productividad no era suficiente para justificar el puesto de trabajo.
Nos encontramos en un caso similar con Xsolla, una fintech rusa que despidió 147 empleados, un 30% de su plantilla, usando un sistema de evaluación por algoritmos. Este despido se hizo viral cuando el fundador de la compañía explicó por correo electrónico a los trabajadores, y de malas formas en las redes sociales, que el sistema de inteligencia artificial (IA) había determinado que los trabajadores estaban poco implicados y eran poco productivos.
Pero sin tener que recurrir a casos extremos, es indudable que el monitoreo del tiempo de trabajo y la recogida masiva de datos sobre tu rendimiento por parte de sistemas de IA son una realidad. Este método se está implantando para cubrir la falta de supervisión humana a causa del teletrabajo. Muchas empresas ya utilizan infinidad de herramientas y aplicaciones informáticas, como Microsoft Productivity Score, Track People, Hubstaff y Asana para espiar o controlar la productividad de sus empleados. Posiblemente, la aplicación de los algoritmos de control, en sí misma, no sea el problema, sino del método de uso de estas herramientas por parte de las empresas, que sí tendrían que ser cuestionadas.
Un mal necesario que se tiene que regular
El uso y abuso de algunos de estos dispositivos de monitoreo puede comportar la vulneración de derechos fundamentales relacionados con la privacidad de los trabajadores. Un hecho que ha provocado que la Unión Europea haya diseñado una nueva regulación, que todavía no se ha aplicado, para minimizar las repercusiones negativas de este rápido aumento en el uso de la robótica y la inteligencia artificial en nuestro entorno socioeconómico y laboral.
La misma legislación española reconoce que las empresas tienen derecho a adoptar las medidas de vigilancia y control que consideren más oportunas para comprobar que el trabajador cumple con sus obligaciones y deberes laborales, siempre que se respete su dignidad. Pero, dentro de la Ley de Protección de Datos, existe una normativa más específica, relacionada con la protección de datos dentro de los entornos digitales, que dice que los trabajadores tienen derecho a la intimidad en el uso de los aparatos digitales puestos a su disposición por la empresa.
La normalización de la convivencia laboral entre personas e inteligencia artificial apenas acaba de empezar, y pasarán años hasta que no se resuelva la incertidumbre jurídica, legislativa y reglamentaría que ocasiona. Pero, sobre todo, requerirá un esfuerzo de transparencia y confianza por ambas partes, trabajadores y empresas, para delimitar las líneas rojas que no se tendrían que cruzar.
11Onze se está convirtiendo en un fenómeno como primera comunidad fintech de Cataluña. Ahora, lanza la primera versión de El Canut, la super app de 11Onze, para Android y Apple. Desde El Canut se puede abrir la primera cuenta universal en el territorio catalán.
¿Sabes que el primero que predijo la aparición de las tarjetas de crédito fue el escritor Edward Bellamy en 1888? De la historia de la tarjeta hemos hablado en La Plaça en varias ocasiones. Ahora, volvemos a hacer un repaso con nuestra agente 11Onze Jennifer Roca.
La primera tarjeta de crédito la creó en 1914 la compañía Western Union para sus clientes más selectos con la idea de ofrecerles créditos sin recargo. Pero fue Frank McNamara, en 1949 en Nueva York, quien tendría la idea de una tarjeta universal con dos amigos más, cuando se dio cuenta que se había dejado el dinero en casa y su mujer tuvo que llevarle la cartera para poder pagar la cena. ¿Quieres saber todos los detalles de la historia? ¡Mira el video!
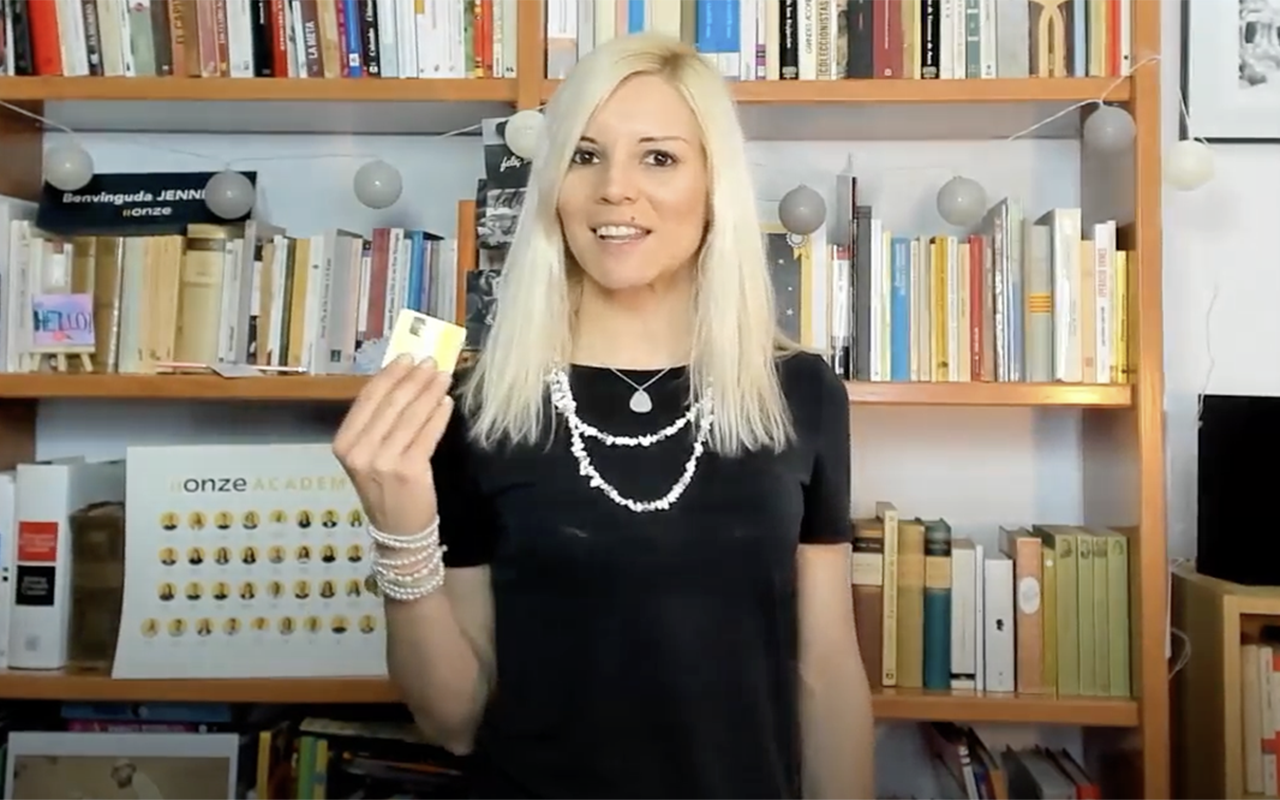
Historia de la tarjeta de crédito
Registrada en el Banco Central de los Países Bajos y con sede central en Ámsterdam, Bitvavo, que 11Onze Recomienda, es la principal plataforma europea de intercambio de criptomonedas en volumen de cripto trading en euros. Hemos preparado un tutorial donde te explicamos los pasos que tienes que seguir para abrir una cuenta.
Desde su lanzamiento al mercado en 2018, Bitvavo se ha regido por su pilar fundacional al hacer que las criptomonedas sean accesibles para todo el mundo. Entraba en un sector dominado por casas de cambio establecidas en los Estados Unidos que fueron pioneras en facilitar el intercambio de activos digitales, pero que eran poco intuitivas para la gente poco experimentada en operar con criptomonedas y tenían algunas carencias en cuanto a la seguridad que ofrecían a sus usuarios.
Con una estructura de tarifas muy ajustada que les permite estar entre las plataformas de intercambio más competitivas de Europa, el éxito no se hizo esperar. Bitvavo, que 11Onze Recomienda, acumulaba más de 26.000 millones de euros en volumen de operaciones hasta el 2023 y ha escalado hasta el primer lugar entre las plataformas europeas en volumen de cripto trading en euros.
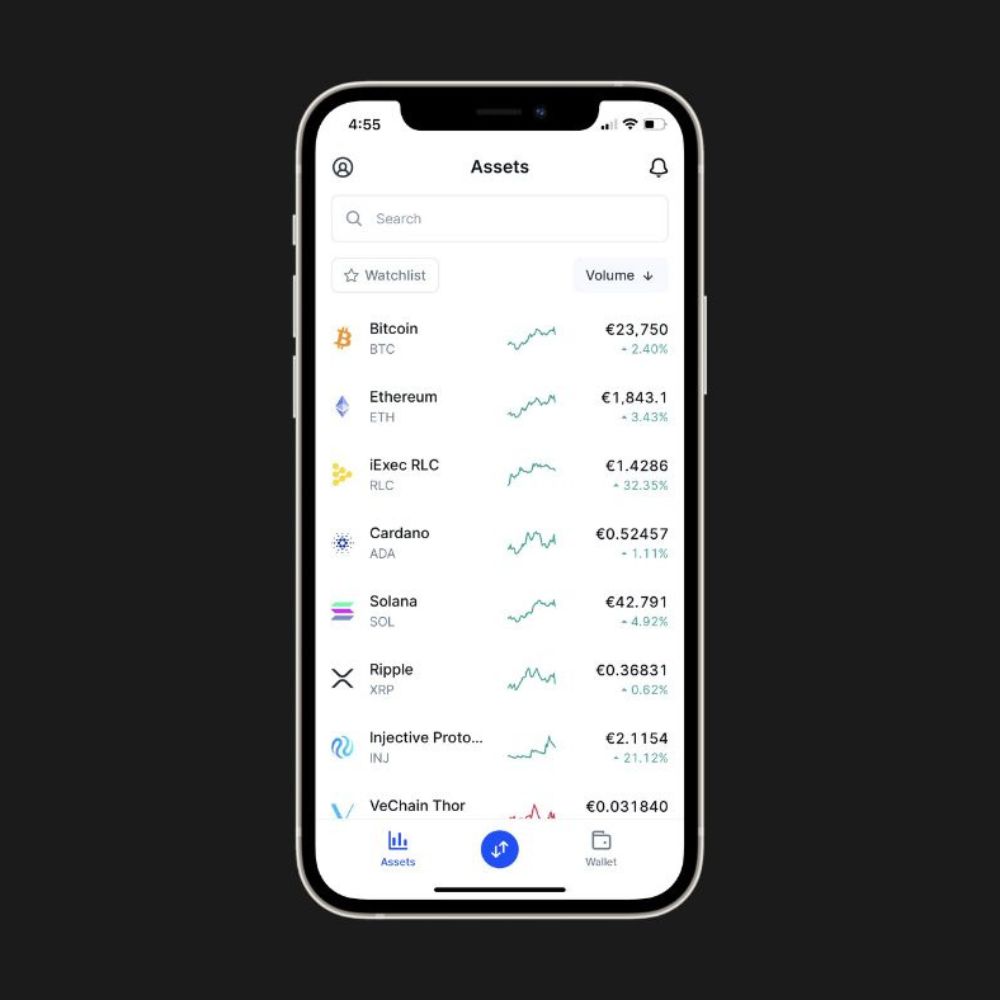
Pasos que tienes que seguir para abrir una cuenta
Oriol Blanch, mànager de afiliados de Bitvavo, ha preparado un tutorial para que los miembros de la comunidad 11Onze que todavía no se han registrado en la plataforma puedan empezar a comprar o vender criptomonedas y añadir o retirar dinero en cualquier formato de una manera muy sencilla.
Cómo apunta Blanch, “para empezar, es importante abrir una cuenta a través del enlace de 11Onze Recomienda, así os regalan 20 € solo por registraros”. Este enlace te lleva directamente a la web de Bitvavo, donde puedes reclamar los 20 € de bonificación e iniciar el proceso de grabación.

Tutorial: como crear una cuenta con Bitvavo
Antes que nada, tendrás que seleccionar el país, introducir nombre y apellidos, así como tu correo electrónico y una contraseña. Seguidamente, recibirás un correo para confirmar tu dirección de correo electrónico.
Con este hecho, ya podrás iniciar sesión en Bitvavo. Después de responder a algunas preguntas, tendrás que verificar tu identidad y la cuenta bancaria que quieras vincular a la plataforma. A partir de aquí ya puedes empezar a usar la aplicación. En el tutorial, Blanch también explica las operaciones básicas que tienes que conocer y algunos de los términos más técnicos de la compraventa de criptomonedas.
11Onze Recomienda Bitvavo, las criptomonedas de manera fácil, segura y abajo precio.


Treballar i estudiar a distància ha generat un nou escenari on les presentacions virtuals tenen més pes que mai. Us portem les eines imprescindibles per assegurar l’èxit en les vostres presentacions.
Sigui un projecte laboral, un treball acadèmic, una presentació en grup o una classe en línia, tots ens hem trobat o ens trobarem amb la necessitat de fer una presentació virtual. Per tal de rebaixar els nervis i l’estrès que una presentació oral pot suposar, us portem deu eines que us ajudaran a tenir-ho tot sota control.
Tota presentació virtual necessita certa organització prèvia. Un cop tinguem això clar, passarem al següent pas: crear una bona presentació.
Un suport imprescindible
- Sway: El programa de Microsoft pensat per crear presentacions. Un format a l’estil de PowerPoint pensat per a presentacions del segle XXI, que permet enllaçar fàcilment tuits, vídeos de plataformes com YouTube o contingut de SoundCloud.
- Prezi: Una de les plataformes per a presentacions més coneguda, amb la qual faràs autèntiques filigranes sense dificultat, fins i tot en format 3D. A més, la pantalla compartida de Prezi Video et permetrà aparèixer en pantalla i interactuar amb els continguts durant la presentació.
- Genially: Segueix la dinàmica de les eines anteriors, però posa l’èmfasi en l’originalitat. Tant si crees contingut acadèmic com laboral, innovar en la presentació serà la millor manera de diferenciar-te.
- Mentimeter: Soluciona el principal problema de les presentacions virtuals: la falta d’interacció. L’aplicació incorpora preguntes, reaccions de “M’agrada” i enquestes, per tal que els participants puguin reaccionar a les teves paraules, al més pur estil de les xarxes socials.
- Canva: Per a tots els amants del disseny que busquen rapidesa i agilitat, Canva ofereix infinitat de plantilles amb dissenys per a tots els gustos i canals, des d’un post d’Instagram fins a un cartell o una presentació virtual.
- Videoscribe: La teva pissarra digital per escriure i dibuixar, al mateix temps que pots afegir imatge, text i so. L’eina més dinàmica i personalitzada, en què la creativitat serà el teu millor aliat.
- Oomfo: Pels amants de l’Excel i dels gràfics en general, aquesta eina serà imprescindible per al vostre dia a dia. Permet visualitzar gràficament les dades directament importades des d’Excel amb el format i la llegenda que prefereixis.
- Preseria: Per a gestionar conferències o projectes amb diverses presentacions, Preseria permet agrupar-les totes, gestionar-les, i en modifica el contingut posteriorment o crea un calendari de presentacions. Disponible per a arxius de PowerPoint, PDF o vídeos i per a formats de Windows i macOS.
- Knovio: Enfocat a crear contingut didàctic, tant per a empreses com per a formacions. Permet convertir el contingut en píndoles audiovisuals i seguir tot el procés, des de la creació fins a la distribució i el seguiment dels vídeos.
- Google Slides: Per als que creeu les presentacions en equip, aquesta és una de les eines més eficients per a treballar de forma conjunta. Tot i que les plantilles predefinides i les opcions de disseny són limitades, pots convertir-les en presentacions interactives gràcies a plataformes com Nearpod o Pear Deck, que ofereixen recursos enfocats a l’educació. L’altra opció és descarregar plantilles en pàgines com Slidesgo.
Aquests són només alguns exemples, però cada any apareixen noves eines i actualitzacions que ofereixen tantes possibilitats com imaginació tinguem. Això sí, recorda que els suports potenciaran la teva presentació, però el contingut que hi incorporis, el teu discurs i la presència seran la part més important.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Si t'ha agradat aquesta notícia, et recomanem:
 Comunidad
Reunions productives
4min lecturaHas tingut mai la sensació que estàs perdent el temps mentre assisteixes a una reunió?
El Banc d’Espanya (BdE) ha comunicat que dona el seu suport al projecte de l’euro digital, poc després que el Banc Central Europeu (BCE) anunciés els seus plans d’avançar cap a una nova fase en el desenvolupament dels nous diners electrònics.
L’euro digital és el que es coneix com una CBDC (Central Bank Digital Currency), és a dir, una divisa electrònica gestionada i supervisada per un banc central, en aquest cas pel Banc Central Europeu (BCE). Podrà ser utilitzada tant per particulars com per empreses i, almenys en principi, no hauria de substituir sinó complementar els diners en efectiu.
Tot i que l’emissió d’un euro digital no és una certesa, després de dos anys d’un estudi preliminar sobre la possible introducció de la nova moneda digital, el dimecres passat la institució europea donava la llum verda als seus funcionaris per avançar cap a la següent fase del projecte. Amb la publicació d’un informe sobre el disseny i la distribució de la CBDC europea, el BCE anunciava que volia “començar a establir les bases per a la possible emissió d’un euro digital” a partir de l’1 de novembre.
Està previst que aquesta segona fase duri aproximadament dos anys, fins al 2025. Durant aquest període de preparació del projecte es finalitzarà el codi normatiu i la selecció de proveïdors per a desenvolupar la plataforma i la infraestructura. Segons el BCE, aquesta fase també servirà per “aplanar el camí per a una possible decisió futura sobre l’emissió d’un euro digital”.
El Banc d’Espanya es posiciona a favor de l’euro digital
Després que el Banc Central Europeu (BCE) anunciés la segona fase del projecte, el Banc d’Espanya (BdE) emetia un comunicat destacant el que considera com els avantatges de la CBDC i donant el seu suport al BCE. Juan Ayuso, director general d’Operacions, Mercats i Sistemes de Pagament del Banc d’Espanya, afirmava que l’euro digital conserva els avantatges de la moneda física.
El banc afirma que el format d’efectiu físic “no permet aprofitar tots els avantatges que ofereix la creixent digitalització de l’economia i la societat”. Un punt contenciós entre els proponents i crítics de les CBDC, que argumenten que els les monedes digitals centralitzades no poden garantir l’anonimat que ofereixen les transaccions en efectiu. Com admetia Christine Lagarde, presidenta del Banc Central Europeu, “L’anonimat total —com el que ofereix els diners en efectiu— no sembla una opció viable”.
Christine Lagarde, presidenta del Banc Central Europeu
Per altra banda, Josep Borrell, vicepresident de la Comissió Europea, afirmava que no hem de patir per la nostra privacitat i protecció de dades que “les dades personals estarien totalment protegides. Els bancs, ni tan sols el BCE, no veurien ni podrien rastrejar les dades o detalls personals de la gent. Els pagaments sense connexió oferirien un nivell de privacitat similar al que ofereix avui els diners en efectiu”.
Per a tranquil·litzar a la població i a les associacions de consumidors, la Comissió Europea i el Banc Central Europeu van presentar el juny passat un paquet de propostes legislatives per convèncer al Parlament Europeu i al Consell de la UE de donar suport al llançament de l’euro digital. Les autoritats europees justifiquen la necessitat d’una CBDC perquè cada vegada hi ha més ciutadans —un 55% segons les seves enquestes— que prefereixen pagar a través de mètodes electrònics.
Tanmateix, Javier Rupérez, president de la plataforma Denaria que dona suport a l’ús dels diners en efectiu, reaccionava a l’anunci del BCE assenyalant que, tot i que creu que l’euro digital podria ser un mitjà de pagament gratuït que “conviurà amb els diners físics, encara no existeixen garanties fermes que assegurin aquesta coexistència”.
Queda per veure si les CBDC podran garantir els conceptes de privacitat, anonimat i llibertat que ara tenim amb els diners físics i les criptodivises, però el debat està servit i sembla que l’euro digital està cada vegada més a prop.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Com és possible que contamini una cosa que no existeix físicament? El cert és que les criptomonedes requereixen gran quantitat d’energia per a les granges de minat. De fet, si el bitcoin fos un país, se situaria entre els 30 principals consumidors d’electricitat del món, com explica l’agent d’11Onze Aitor Canudas.
Tan sols uns dies després de la primera transacció de bitcoins, que es va realitzar al gener de 2009, el pioner de la criptografia Hal Finney mostrava a Twitter la seva preocupació sobre les emissions de CO₂ que generaria aquesta criptomoneda. I no anava errat.
Un estudi de la Universitat de Cambridge calcula que la xarxa bitcoin consumeix més de 121 TWh d’energia anualment, la qual cosa vol dir que, si fos un país, se situaria “entre els 30 principals consumidors mundials d’electricitat”, segons Canudas. De fet, per a que ens fem una idea de la magnitud de les dades, l’agent d’11Onze indica que aquesta criptomoneda gairebé consumeix tanta electricitat com Suècia i genera més emissions de CO₂ que Las Vegas.
La raó és que els processos necessaris per a les operacions de les criptomonedes requereixen una gran quantitat d’equips informàtics, les “granges de minat” i, per tant, una enorme quantitat d’energia. “Aquest conjunt de processos informàtics necessaris per validar les transaccions i generar nous blocs representa un 0,2 % del consum mundial d’electricitat”, especifica Aitor Canudas.
El problema és especialment greu en el cas del bitcoin, ja que, com advertia recentment Bill Gates, aquesta criptomoneda és la que consumeix més electricitat per transacció. D’aquí que, segons estimacions del Massachusetts Institute of Technology (MIT), l’ús dels bitcoins generi una petjada de carboni cada any d’entre 22 i 22,9 megatones.
Les criptomonedes no són innòcues per al medi ambient.
L’origen brut d’una energia neta
Si bé normalment veiem l’electricitat com una energia neta, això depèn bàsicament del seu origen. Sobretot a Àsia, i especialment a la Xina, gran part de l’electricitat generada prové de la combustió de carbó, que resulta molt contaminant. Per això, el fet que un altíssim percentatge de les granges de minat se situïn en aquesta regió per aconseguir els preus de l’electricitat més assequibles multiplica la petjada de carboni.
De cara a preservar el medi ambient, Aitor Canudas assenyala la necessitat d’augmentar el percentatge d’energies renovables en l’electricitat que s’utilitza “per crear els nous blocs i fer les transaccions del bitcoin”. Una altra alternativa que apunta l’agent d’11Onze seria recórrer a criptomonedes alternatives, com el cardano, “que en teoria contaminen menys que el bitcoin”.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
El auge de la e-commerce ha creado nuevos hábitos de consumo, pero también ha puesto en evidencia el riesgo de hacer compras en Internet con métodos de pago tradicionales. Las tarjetas virtuales nacen de la necesidad de hacer compras en línea más seguras, y en 11Onze ya tenemos nuestra lista, a punto para las compras del Black Friday.
La principal característica es el formato de la tarjeta, donde no encontramos ni banda magnética ni chip. El formato y diseño de las tarjetas virtuales varía entre entidades, pero normalmente solo existen de forma virtual y, por lo tanto, solo se accede a los datos de la tarjeta desde la plataforma bancaria o la cartera digital.
Proteger nuestra cuenta
Las tarjetas virtuales, lejos de pensar que dejarán nuestra cuenta al descubierto, hacen justamente lo contrario: aportan más protección que las tarjetas convencionales.
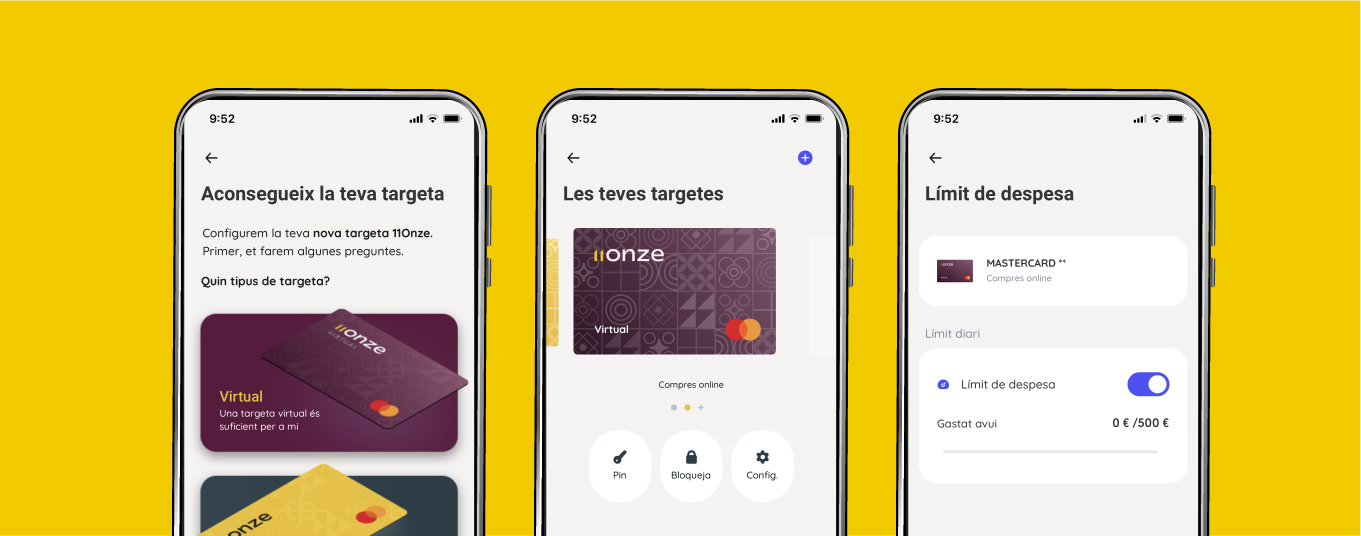
La tarjeta virtual de 11Onze, con un precio único de dos euros, nos permite poner un límite de pago diario. Una tarjeta que no tiene acceso directo a la cuenta y que se puede activar y desactivar cuando el cliente lo desee; por lo tanto, la protección está asegurada.
¿Compras virtuales, tarjeta física?
Cada vez son más populares las compras digitales. Tiendas en línea, plataformas de video como Netflix o Filmen, u otras suscripciones como Spotify se han popularizado de forma que es habitual tener guardada una tarjeta para estos servicios. Por seguridad y por control de gasto, es recomendable tener una tarjeta específica para estas suscripciones y que no tenga acceso ilimitado a la cuenta. Por eso, la tarjeta virtual puede ser muy útil para el Black Friday del 25 de noviembre y el Cyber Monday del día 28. Son fechas en que se aumentan las compras en línea y en que, por lo tanto, introducimos los datos de nuestra tarjeta en varios comercios.
Pide la tarjeta virtual 11Onze.
Como obtener la tarjeta virtual de 11Onze
Si todavía no lo has hecho, tienes que descargar El Canut, la super app de 11Onze que viene a revolucionar la banca tradicional, un monedero de monederos de nueva generación.
Una vez registrado puedes pedir una tarjeta física, así como una tarjeta virtual que se activará automáticamente y ya podrás utilizar para hacer compras en línea.
El reto de los próximos años será acercar este método de protección y agilidad que aportan las tarjetas virtuales a los pagos del resto de sectores, como por ejemplo el comercio físico o la retirada de efectivo.
¿Compra Virtual? ¡Tarjeta virtual!
Les targetes virtuals són el principal mètode de pagament en línia. En un mercat on cada vegada es realitzen més transaccions virtuals, aquestes targetes ofereixen més protecció i agilitat en les compres.
Estan dissenyades específicament per a ser utilitzades com a mitjà de pagament virtual. L’objectiu és aportar seguretat al consumidor en les seves compres en línia, i protegir tant les transaccions com el compte corrent vinculat.
Disseny personalitzat per a compres digitals
La principal característica és el format de la targeta, on no trobem ni banda magnètica ni xip. El format i disseny de les targetes virtuals varia entre entitats, però és força comú trobar-nos que només existeixen de forma virtual i que, per tant, només s’accedeix a les dades de la targeta des de la plataforma bancària o la cartera digital.
La informació que tindrem d’aquesta targeta és la que ens demanaran en qualsevol transacció virtual: número de la targeta de setze xifres, codi de seguretat de tres xifres i data de caducitat. Aquesta és la informació més sensible de la targeta, i justament per això s’evita tenir-la en format físic, per a reduir les possibilitats de duplicar-la o suplantar la informació.
Protecció per als teus comptes
Les compres en línia han augmentat significativament, fins al punt que moltes empreses ja es creen sols en format digital. A Catalunya, la facturació dels comerços electrònics ja ha superat l’1,5 % del PIB. Però, tot i això, encara són molts els consumidors que es resisteixen a fer aquest canvi, la majoria motivats per la por que terceres persones tinguin accés als seus diners. I si bé és cert que aquesta és una problemàtica real, les entitats bancàries creen productes cada vegada més sofisticats per a evitar aquesta desprotecció.
Les targetes virtuals, lluny de pensar que deixaran el nostre compte al descobert, fan justament el contrari: aporten més protecció que les targetes convencionals. Podem trobar-nos amb targetes virtuals de prepagament, és a dir, que l’usuari les carrega amb l’import que necessita. Aquestes targetes no tenen accés directe al compte; per tant, la protecció està assegurada.
Altres targetes virtuals es poden activar i desactivar; per tant, només estarà operativa quan el client ho desitgi. Gràcies a peculiaritats com aquestes, disminueix encara més el risc d’operacions fraudulentes. Tot de mesures constantment en evolució que lluiten per acabar amb la ciberdelinqüència.
Més control per a tu, menys plàstic per al planeta
En termes pràctics, tot aquest sistema de protecció, que inclou la protecció de les dades de la targeta i la vinculació mínima amb el compte corrent, dificulten l’accés dels hackers als comptes personals. En cas de patir operacions fraudulentes, de fer reclamacions o de realitzar compres en altres països, les targetes virtuals faciliten significativament la resolució d’aquestes operacions i, el més important, permeten que qualsevol incidència que pugui sorgir afecti tan sols a aquesta targeta, sense implicar la resta de targetes o de comptes.
A més, no tenir format físic suposa una forma de pagament més sostenible que, en molts casos, implica menys costos de manteniment per al client.
Les targetes físiques, en procés de digitalització
Cada vegada és més comú tenir les targetes físiques, de dèbit o de crèdit, també en format virtual per pagar a través del mòbil. Solen estar lligades a les targetes físiques i al nostre compte corrent. A més de permetre fer pagaments sense necessitat de portar la targeta física, faciliten l’opció de bloquejar la targeta en cas d’incidència i ens permeten controlar les despeses en tot moment.
El repte dels pròxims anys serà apropar aquest mètode de protecció i agilitat que aporten les targetes virtuals en els pagaments de la resta d’àrees com ara el comerç físic o la retirada d’efectiu.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.

En un contexto en que el uso de dinero en efectivo está en declive y los pagos digitales y las criptomonedas están al orden del día, más de 130 países están estudiando la posibilidad de introducir monedas digitales emitidas por los bancos centrales (CBDC). ¿Cuáles son los pros y contras de estas nuevas divisas?
La digitalización de la economía ha venido acompañada de la conveniencia de poder efectuar pagos digitales y ha espoleado la popularidad de las criptomonedas. Una revolución del sistema financiero que ha provocado que los bancos centrales de muchos gobiernos, inicialmente poco partidarios de implantarlas, estén estudiando la emisión de sus propias monedas digitales (CBDC).
En este contexto, Europa no se quiere quedar atrás y creará su propia moneda digital, como ya han hecho países como China, Suecia o Uruguay. Conocido como el euro digital, se trata de una moneda electrónica que será gestionada y supervisada por el Banco Central Europeo (BCE), que podrá ser utilizada tan por los ciudadanos como por las empresas y que no sustituirá el dinero en efectivo, sino que los complementará.
En cuanto al Estado español, el Banco de España (BdE) se ha posicionado a favor de la introducción del euro digital emitiendo un comunicado donde destaca el que considera como las ventajas de esta CBDC y dando su apoyo al BCE. Juan Ayuso, director general de Operaciones, Mercados y Sistemas de Pago del Banco de España, afirmaba que el euro digital conserva las ventajas de la moneda física y apuntaba que el formato de efectivo físico “no permite aprovechar todas las ventajas que ofrece la creciente digitalización de la economía y la sociedad”.
Fintech Talks – El Gran Reset de la economía
Un método de pago complementario
Inclusión financiera. Una moneda digital centralizada puede contribuir a la inclusión financiera, especialmente en áreas donde el acceso a servicios bancarios tradicionales es limitado. Del mismo modo, sería una alternativa al dinero en efectivo en situaciones extremas, como por ejemplo catástrofes, en las cuales no se pueda utilizar el efectivo y en las cuales los medios de pago tradicionales, como por ejemplo los TPV, no funcionen.
Seguridad y resiliencia financiera. Una de las principales promesas de las CBDC es mejorar la seguridad y la resiliencia del sistema financiero. A diferencia de las criptomonedas descentralizadas, las CBDC están avaladas por los bancos centrales, cosa que garantiza su valor y las hace menos susceptibles a las fluctuaciones propias de los mercados de criptomonedas. Por lo tanto, el euro digital solo sería una forma más de pagar en euros, convertible en paridad con el dinero físico.
Reducción de los costes de las transacciones. Las CBDC permiten eliminar la necesidad de intermediarios como por ejemplo las entidades de procesamiento de pagos. Además, su implementación digital simplifica la transferencia de efectivo, cosa que beneficia tanto los usuarios individuales como las empresas, especialmente en transacciones internacionales, donde los costes tradicionales son elevados. En cuanto al euro digital, está pensado para que no tenga costes para las personas que lo utilicen para hacer pagos ordinarios y que se pueda usar en cualquier lugar de la zona euro.
Trazabilidad y transparencia. Las CBDC permiten un seguimiento detallado de las transacciones financieras, hecho que puede ayudar los gobiernos a combatir el blanqueo de dinero, la financiación del terrorismo y la evasión fiscal. Sin embargo, el regulador bancario europeo indica que el euro digital permitiría efectuar pagos sin compartir datos con terceros, salvo que sea necesario para prevenir actividades ilícitas.
¿Qué riesgos pueden comportar?
Privacidad y control gubernamental. Una de las preocupaciones más importantes en cuanto a las CBDC es la posible pérdida de privacidad de los usuarios. A diferencia del dinero en efectivo y de las criptomonedas, que permiten hacer transacciones anónimas, las CBDC pueden tener una total trazabilidad sobre la mayor parte de las transacciones. Esto permitiría a los gobiernos saber exactamente cómo gastamos nuestro dinero y les otorgaría la capacidad de parar pagos o confiscarlos, como pasó con las protestas de los camioneros contra el gobierno canadiense.
Dinero en efectivo y libertad financiera. La creciente digitalización del dinero, impulsada por las CBDC, podría significar el fin del uso de dinero en efectivo, un método de pago importante en muchas sociedades. Esto no solo afectaría la libertad de elegir el medio de pago, sino que también tendría implicaciones para personas con acceso limitado en estas tecnologías. En este sentido, el BCE afirma que el euro digital sería un complemento del dinero en efectivo, no un sustituto, así que los billetes y monedas seguirán en circulación.
Impacto negativo contra los bancos comerciales. El uso de CBDC podría afectar negativamente la intermediación financiera que ahora proporcionan los bancos comerciales, puesto que los ciudadanos podrían preferir mantener su dinero directamente en cuentas digitales gestionadas por el banco central, especialmente en momentos de crisis. Esto reduciría el papel de los bancos comerciales, afectando su capacidad para ofrecer préstamos, crédito y financiación.
11Onze Recomienda Bitvavo, las criptomonedas de manera fácil, segura y abajo precio.
Si te ha gustado este artículo, te recomendamos:
 Tecnología
Nigeria quiere forzar el uso de su moneda digital
5min lecturaEl Banco Central de Nigeria limita las retiradas de efectivo...


Bitvavo, la plataforma de intercambio de criptomonedas con sede central en Ámsterdam que 11Onze Recomienda, destrona a Binance como principal exchange europeo en volumen de cripto trading en euros y ya cuenta con 1,5 millones de usuarios en Europa.
Registrada en el Banco Central de los Países Bajos y con sede central en Ámsterdam, Bitvavo es una de las principales casas de cambio de activos digitales a Europa y ya cuenta con 1,5 millones de usuarios en el continente. Se lanzó al mercado en 2018 ofreciendo tarifas razonables, seguridad y una plataforma sencilla e intuitiva de utilizar que la han convertido en una opción ideal tanto para principiantes como para usuarios experimentados.
A pesar de que algunas casas de cambio de criptomonedas internacionales con sede en los EE. UU. ofrecen trading en euros sin tener su sede oficial en la UE, hay varios exchanges de criptomonedas con sede a Europa, como Bitvavo, que se especializan en servicios de trading para clientes europeos.
Desde su fundación, Bitvavo ha escalado hasta el primer puesto entre las plataformas europeas, desbancando a Binance y acumulando más de 26.000 millones de euros en volumen de operaciones hasta el 2023. En los mercados de las criptomonedas, el euro continúa ganando terreno al dólar, duplicando su cuota de mercado hasta alcanzar el 17,2%.
La seguridad como insignia
Bitvavo está registrado en el Banco Central de los Países Bajos y garantiza 100.000 € por cada cuenta y cliente en caso de acceso no autorizado.
Los factores diferenciales de Bitvavo
Bitvavo está regulado por el Banco Central de los Países Bajos, lo cual garantiza el cumplimiento de las normativas europeas, y sus usuarios tienen acceso al Fondo de Garantía de Depósitos, de forma que se podrían recuperar hasta 100.000 € en caso de quiebra de la casa de cambio.
Además, Bitvavo ofrece la opción de “Compra Recurrente”, que te permite comprar e invertir automáticamente en criptomonedas sin necesidad de monitorizar constantemente el mercado. De este modo puedes minimizar el impacto de las fluctuaciones del mercado y acumular gradualmente una cartera de criptomonedas estable.
Oriol Blanch, mànager de afiliados en Bitvavo, nos detalla los tres puntos clave que a su parecer hacen de Bitvavo una de las plataformas preferidas entre los usuarios europeos:
- Principal intercambio de criptomonedas en euros.
Esto permite comprar directamente en euros sin pasar por ninguna otra divisa. Por lo tanto, es ideal para los residentes de la UE. - Las comisiones más bajas del mercado y transparentes. Con Bitvavo puedes comprar al mejor precio. Esto es gracias a las bajas comisiones de compraventa. Además, antes de realizar cada transacción, se puede ver cuando se está pagando en comisiones.
Alta liquidez dentro de los mercados de Bitvavo que ofrecen un «Spread» (diferencial de precios entre el comprador y vendedor) muy reducido. - Seguridad. Bitvavo ofrece medidas de seguridad que lo convierten en el intercambio más seguro. Garantía de cuentas, custodia en carteras frías y medidas de anti-phishing.
El proceso para darte de alta en la plataforma es muy sencillo, lo puedes hacer a través del enlace de 11Onze Recomienda.
Si te ha gustado esta noticia, te recomendamos:
 Tecnología
Los pares de USDC ya están disponibles en Bitvavo
3min lecturaBitvavo, la plataforma de intercambio de criptomonedas...