Pasta Z: el podcast donde la Gen Z habla de dinero
11Onze estrena un podcast donde los jóvenes alzan la voz para hablar de economía. Lo presenta el cómico Guillem Estadella y el primer invitado es el ‘influencer’ Joan Grivé. Con este estreno, en 11Onze aprovechamos para abrir un nuevo canal en Spotify.
Sobre los jóvenes tienen que hablar los jóvenes. Con su tono y su manera de hacer. Por eso 11Onze lanza Pasta Z, para conocer la mirada de los jóvenes sobre un mundo que parece exclusivamente adulto, pero que les afecta en su día a día y en su futuro: el mundo del dinero. ¿Qué piensan acerca de ello?¿Cómo se organizan? ¿Qué expectativas tienen?
Pasta Z es, por lo tanto, el podcast que dará voz a una generación hasta ahora excluida del debate económico. Y lo hará de la mano del cómico Guillem Estadella. Con solo 24 años, Estadella ha construido una sólida trayectoria en el mundo audiovisual en Cataluña. Ha presentado y guionizado los espectáculos Estoy madurando y Quin pollastre! y ha colaborado en programas radiofónicos y televisivos como Molta canya!, Fricandó matiner, Tabús, El Foraster o Ahora Caigo. Ahora, presenta Pasta Z, donde charlará con jóvenes “con más privilegios que sus padres, pero que viven en la precariedad”. El podcast se podrá escuchar en 11Onze Podcast y también en el canal de 11Onze en Spotify.
“A los jóvenes se nos ponen muchas trabas para emprender, cuando se supone que tendríamos que tener más oportunidades de hacerlo. Y sí, tenemos muy poca cultura financiera. A muchos les preguntas cuánto pagan de IRPF y no te saben responder… Y, a la vez, tengo un montón de colegas que están enganchados al mercado de criptomonedas y se piensan que son Bill Gates. Pasamos de un extremo al otro”, explica Estadella. Con el objetivo de poner orden al desconcierto, reconoce el cómico, ha nacido Pasta Z.
Los ‘influencers’ también trabajan mucho
Precisamente, en el primer capítulo, Estadella charla con Joan Grivé, más conocido por su avatar digital, Sir Joan. “Es un chaval de veintipocos, que trabaja en el mundo digital, que es ‘influencer’, que hace unos horarios extraños, crea contenido y todos sus ingresos le entran gracias a internet”, explica el cómico, que se siente fascinado por la capacidad de Grivé para buscarse la vida. “Me interesa saber cómo se organiza como autónomo, y como ve él la relación humanos-dinero… Y la ve jodida, ¡como yo!”, argumenta entre risas.
Sir Joan gana mucho dinero, pero se ha dado cuenta que tiene tantos gastos que no se hará nunca rico. “Tenemos muy estigmatizados a los ‘influencers’, como no trabajan en una oficina… Pero Joan Grivé hace más horas que nadie”, sigue Estadella. Como Sir Joan, por Pasta Z desfilarán otros jóvenes, algunos conocidos y otros anónimos, y habrá ratos para cambiar el mundo y otros para criticar el sistema financiero globalizado y las herencias de las generaciones precedentes, como los ‘boomers’.
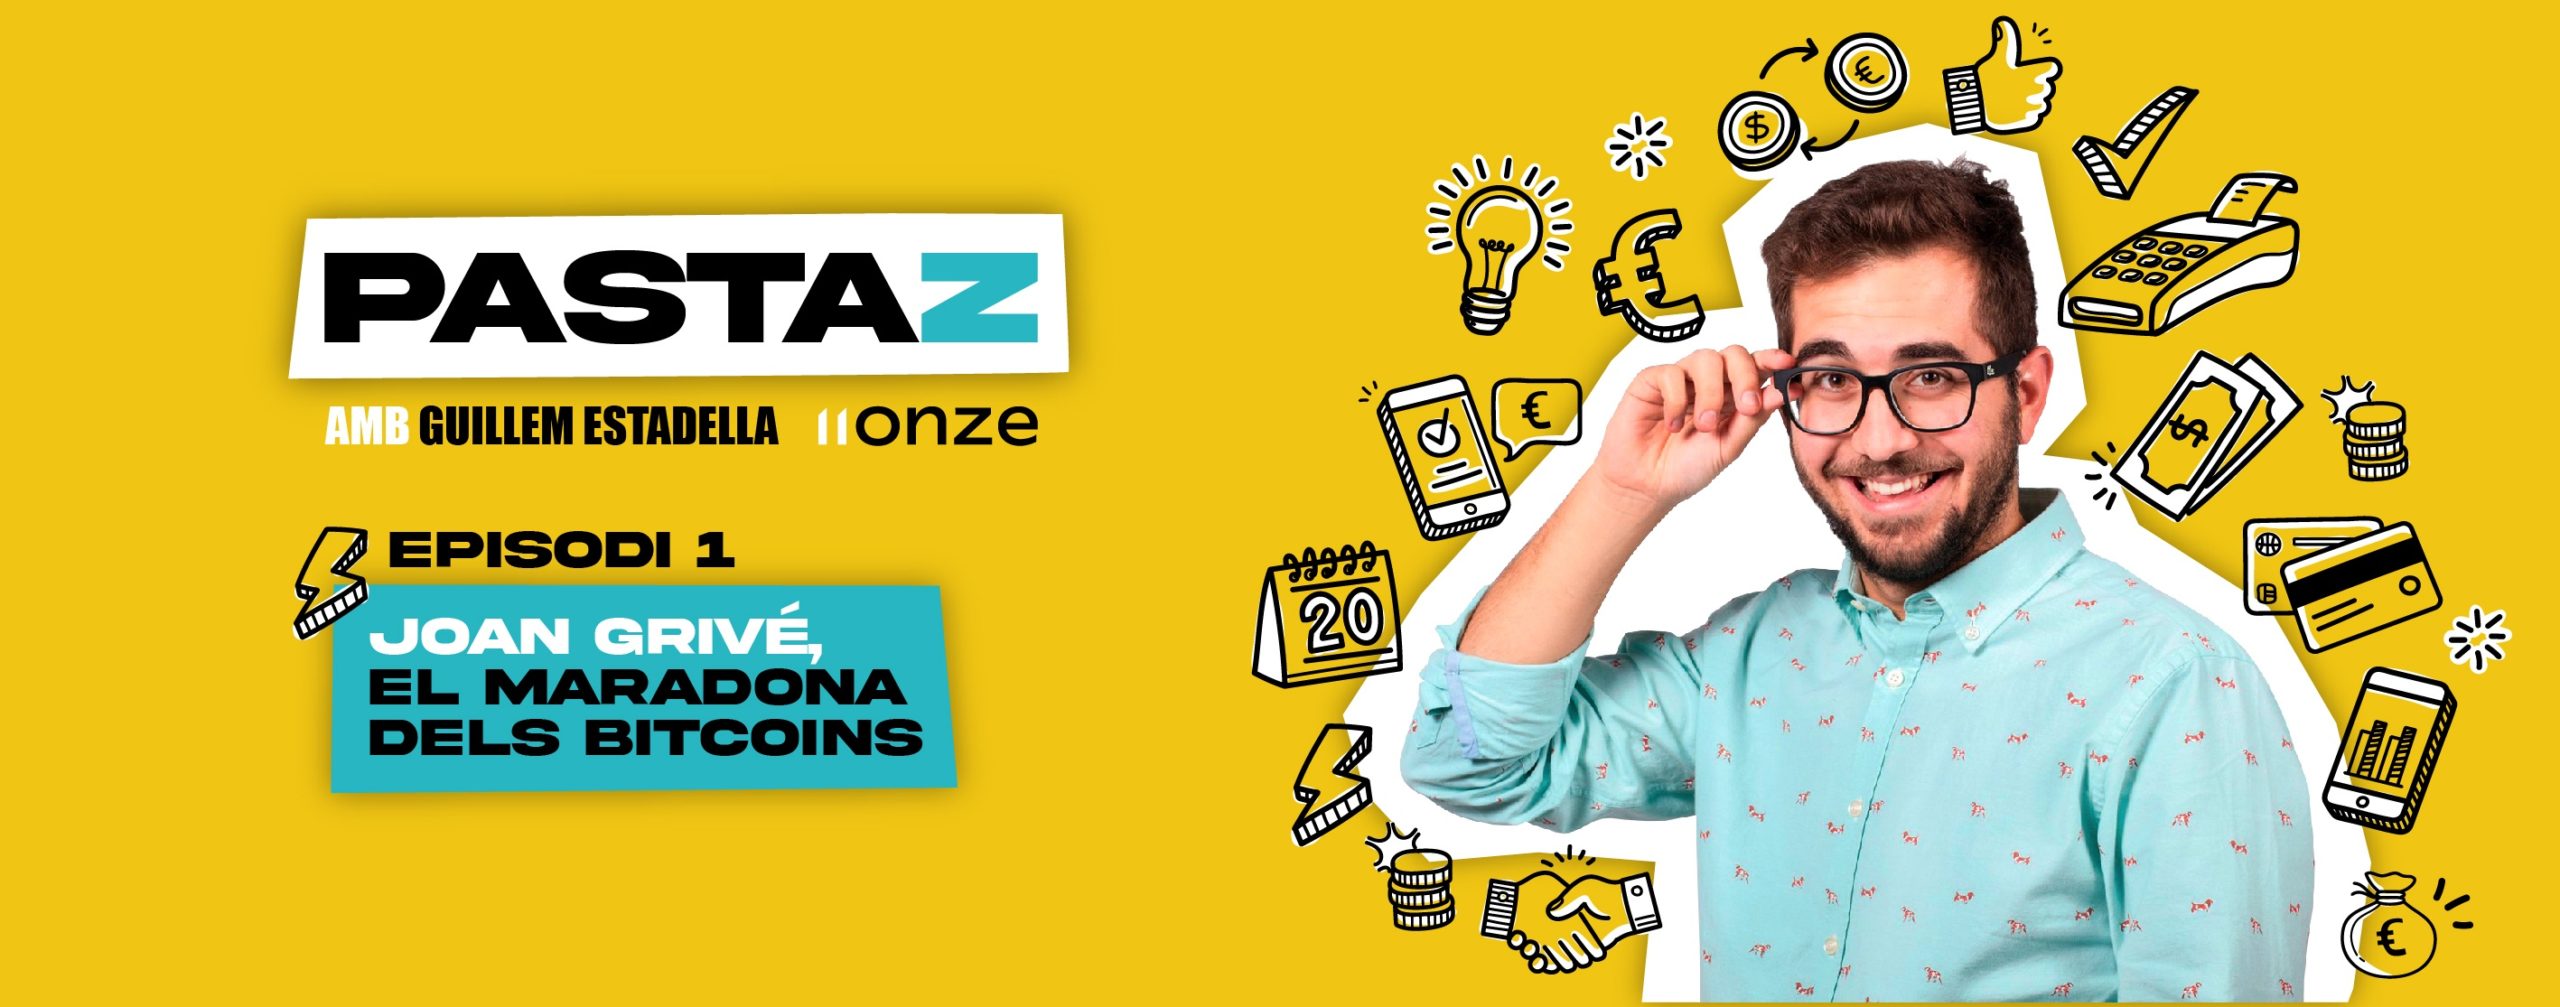
Pasta Z | Joan Grivé, el Maradona de los bitcoins
Localismo contra “el pantano de incertidumbres”
“A mí me hace gracia que los ‘boomers’ nos critiquen por la ‘ecoansiedad’, cuando ellos fueron los primeros en comprar papel higiénico porque la pandemia iba a exterminar el mundo. A pesar de que tampoco estoy muy a favor del término ‘ecoansiedad’. Sí me planteo el futuro, ¡pero prefiero hacer en el presente!”, dice Estadella. Preparando el podcast, el humorista se ha dado cuenta que los jóvenes tienen muchos miedos porque se les ha pintado un escenario amenazante y porque las redes sociales obligan a querer resolver todo de forma inmediata. La combinación de ambas cosas, dice, ha sido letal para la salud mental de la generación Z. “Estamos siempre navegando un pantano lleno de incertidumbres”, asegura.
Pero él está convencido de que todo cambio llegará si se deja de lado el egoísmo. “Que sí, que los jóvenes enseguida nos subimos al carro del dramatismo, pero en un mundo globalizado lo que nos salvará es el localismo. Por eso 11Onze, que tiene una mirada de país, nos puede ayudar a entender cómo gestionamos el dinero”, afirma Estadella, que ve en 11Onze la caja de ahorros del futuro. “Las cajas de ahorro sí eran una estructura de país, había una en cada pueblo y el dinero se quedaba donde se habían generado. Pero todo ha ido creciendo tanto que nos ha cortado las alas”, sigue. La juventud tiene ganas de cambiarlo todo, de hacer una verdadera revolución, y Pasta Z contribuirá a ello.
11Onze se está convirtiendo en un fenómeno como primera comunidad fintech de Cataluña. Ahora, lanza la primera versión de El Canut, la super app de 11Onze, para Android y Apple. Desde El Canut se puede abrir la primera cuenta universal en el territorio catalán.
Continúa la negociación por los presupuestos generales del Estado. ¿Es cierto que beneficiarán a Cataluña? ¿Cómo ha ido los últimos años? Lo explica Marta Sibina de Octuvre.
La promesa de más millones para Cataluña es recurrente, pero hay que analizar los datos para saber qué acaba pasando realmente. ¿Lo que se presupuesta se ejecuta? ¿Son estos unos presupuestos progresistas? Lo analiza Marta Sibina, de Octuvre.
La realidad de los presupuestos
Sea por la pandemia a raíz del covid-19, o por el hecho de reinventarse en cuanto a servicios con la relación con clientes, los bancos revolucionan este 2021, dando la vuelta a la banca que conocemos hoy en día. Aparte de las 10 tendencias que pueden cambiar en la industria bancaria este año, a raíz del experto Alan Mclntyre, damos una pequeña vuelta por los inicios de la banca en Cataluña, porque para entender la revolución, es interesante entender los inicios de la banca en nuestra casa.
Con el ritmo frenético de vida que llevamos actualmente, muchas veces nos olvidamos del momento del cambio de los hechos más importantes, donde damos por hecho que la vida siempre ha sido como la conocemos o la sabemos llevar. En el caso de los bancos, podemos decir que desde el primer banco que tuvo Cataluña a la Edad Media, llamado “Mesa de cambio de Barcelona”, que consistía en unos tablones en la calle, donde se contaba dinero, se hacían operaciones bancarias y donde también se hacían pagos y cobros. Desde esta mesa de cambio, creada en el 1401 gracias al Consell de Cent de Barcelona y bautizada también como el primer banco público de Europa, el mundo bancario ha dado muchas vueltas. Pero ¿por qué motivo, en 11Onze, hablamos de historia? Pues, sencillamente, porque para entender el mundo actual, tenemos que entender el inicio de las cosas, y si Cataluña hizo un cambio en la relación bancaria después de la peste de 1348, ¿por qué no hacer una revolución bancaria con la relación con los nuevos clientes que además se ha transformado, a raíz de la pandemia sufrida en el 2020?
Pero, ¿qué quiere decir una revolución? El diccionario del Institut d’Estudis Catalans, define “revolución” como: “Un cambio total, radical.” Para hacer real este cambio, la mirada revolucionaria se centra en la necesidad de las personas. Hay que adaptarse a la nueva manera de vivir en sociedad, donde vamos dejando de utilizar el dinero en metálico, y, por tanto, el cliente ya no busca un cajero a cada esquina ni tampoco busca tener que desplazarse a su oficina bancaria. El cliente busca una buena atención que a la vez sea rápida y se vehicule a través de una buena operativa web y móvil.
El experto Alan Mclntyre, de la consultora de servicios tecnológicos Accenture, ha hecho en la misma página web de Accenture, su lista anual con las 10 tendencias más probables de afectar a la industria bancaria este 2021.
- La primera de esta lista de la revolución bancaria de Mclntyre, nos dice que vamos con todos los recursos posibles, o no hagas ningún intento para iniciar el proyecto; esta tendencia la podemos relacionar mucho con el contexto de cambio que necesita ahora mismo la sociedad después de la pandemia de este pasado 2020, donde muchos sectores se han visto obligados a regenerarse o morir.
- La segunda tendencia de Mclntyre es esta nueva normalidad, tan escuchada en los medios este último año, la relacionamos con el mundo bancario como una nueva estandarización de la banca tradicional a la banca del futuro.
- La tercera inclinación de Mclntyre se define como la nueva era de las aplicaciones bancarias, donde los bancos finalizan la manera de interaccionar con los clientes como lo han hecho hasta ahora, y serán más que servicios bancarios dentro de sus apps, ofreciendo nuevos abanicos de oportunidades a los clientes.
- En cuarto lugar, de esta famosa lista bancaria, tenemos la tendencia de la transparencia radical de un banco, donde se comparte toda la información que el cliente necesita, aquí encontramos un valor añadido: el cliente tiene el poder de pensar por sí mismo con la información que recibe de su banco, esto le da la oportunidad de decidir el mismo cómo y qué hacer con su capital.
- La quinta tendencia de Mclntyre, nos recuerda que se tiene que estar reconocido no como ser el mejor en algo, sino en ser los únicos en hacer posible el cambio dentro del mundo bancario; ser los innovadores.
- En sexto lugar, Mclntyre nos avanza que el efectivo dejará de existir en el punto principal de las operaciones, dando más importancia a un mundo que ya tenemos interiorizado, el de los pagos digitales.
- Como séptima tendencia, dice que la banca se embarca en la sostenibilidad por un mundo que reconoce las consecuencias macroeconómicas del cambio climático.
- La octava tendencia de Mclntyre se define como la incertidumbre en las regulaciones norteamericanas después del periodo de elecciones del 2021, la cual puede tener impacto directo en las gestiones económicas internacionales.
- En noveno lugar, encontramos la importancia del regulador digital.
- Y como última tendencia de Mclntyre, encontramos que los entornos digitales bancarios serán mucho más abiertos y seguros, dejando atrás los entornos arcaicos y cerrados típicos del mundo bancario desgastado.
Es necesario esperar y ver cómo estas tendencias de Mclntyre van aterrizando en la realidad. Mientras tanto, es necesario ver el camino que coge cada tipo de banco, en esta revolución bancaria, y ver hasta qué punto se realiza este cambio en la relación con los nuevos clientes.
Descárgate la app El Canut de 11Onze

El dinero digital ha llegado para quedarse aunque para muchos sea un gran desconocido. ¿Podría significar así el fin del dinero físico tal y como lo conocemos?
Cada vez estamos más acostumbrados a pagar por medios electrónicos, porque es fácil, cómodo, y no necesitas llevar efectivo encima. Ya hemos oído hablar de las criptomonedas o bitcoins, y de las criptodivisas. Por este motivo Europa no se quiere quedar atrás y creará su propia moneda digital, como ya han hecho países como China, Suecia o Uruguay. Según el Banco Central Europeo (BCE) esta moneda digital podría llegar de aquí a unos 4 o 5 años.
El Euro Digital es lo que conocemos como una moneda electrónica gestionada y supervisada por el BCE, que tanto la podrán utilizar los ciudadanos como las empresas para pagar, y que no sustituirá, en ningún caso el dinero en efectivo, sino que lo complementará. Es lo que se conoce como una moneda digital emitida por un banco central, es decir, una CBDC (Central Bank Digital Currency).
Lo que sí está claro es que el euro digital no será una criptomoneda, ni un criptoactivo, ha dicho el BCE, puesto que cuenta con el espaldarazo de la Eurozona, y seguirá siendo la moneda de todos los estados miembros.
¿Cuándo lo podremos utilizar?
Todavía no está fijada una fecha de lanzamiento, lo único que sabemos es que posiblemente será operativo de aquí a 4 o 5 años aproximadamente. En cualquier caso, crear un tipo de moneda como esta, digital, segura, accesible y eficiente comporta tiempo. Recientemente el BCE hizo una encuesta pública a la población para ver cuál era el interés sobre la necesidad de crear esta moneda digital. La encuesta indica que hay una necesidad y una demanda de esta moneda.
¿Y qué ventajas tendrá?
Sería una alternativa al dinero en efectivo en situaciones extremas, como por ejemplo catástrofes en las que no se pueda utilizar el efectivo, y en la que los medios de pago tradicionales, como por ejemplo los TPV, no funcionen. Permitiría efectuar pagos más seguros y más rápidos sin intermediarios. También promovería la innovación financiera, así como la inclusión en el mundo de las finanzas de los países en vías de desarrollo, cosa que ahora les resulta bastante difícil.
¿Qué diferencia hay entre el euro digital y las Criptomonedas?
Las criptomonedas no son dinero del Banco Central, por lo tanto la principal diferencia es que los precios de las criptomonedas son volátiles y están apoyadas por empresas o inversores privados. Con la puesta en marcha del euro digital, el BCE estaría blindando el euro, y permitiría a los ciudadanos utilizar esta forma de pago de manera segura.
Pero no todo son buenas noticias, cuando utilizamos el euro digital se elimina la privacidad que ahora tenemos con el dinero físico.
La competencia del euro digital
Una buena parte de los Bancos Centrales están trabajando en el desarrollo de monedas digitales, pero hay algunos países que ya tienen el proceso mucho más avanzado, podemos destacar tres. Por un lado China, de momento se desconoce la fecha de puesta en marcha de su moneda digital, denominada e-Yuan, pero se están haciendo pruebas del funcionamiento de esta moneda en transacciones minoristas. Por otro lado el e-Krona, que es la criptomoneda de Suecia, que el Banco Central ya ha empezado a probar. Y también el e-Peso, del cual se hizo una prueba piloto en 2017, para poder analizar su idoneidad.
Según Christine Lagarde, directora del Banco Central Europeo, el euro digital es un medio de pago en estudio y del cual se podría hacer una prueba piloto este año 2021, a pesar de que su entrada en funcionamiento tardará bastante más. Sea como fuere, la entrada de la moneda digital supondrá una auténtica revolución de la economía tal y como la conocemos.
11Onze se está convirtiendo en un fenómeno como primera comunidad fintech de Cataluña. Ahora, lanza la primera versión de El Canut, la super app de 11Onze, para Android y Apple. Desde El Canut se puede abrir la primera cuenta universal en el territorio catalán.
Más de 20.000 sucursales bancarias han cerrado en España desde 2008, según datos del Banco de España. Si bien hace unos años la popularidad de una entidad financiera se podía medir contando el número de sucursales existentes, hoy en día esta cifra ya no mide el éxito y pasa a un segundo plano. De hecho, actualmente quien domina el mercado es justamente quien se desmarca de la oficina como eje central y apuesta por la vía digital, centrada en el cliente y en sus necesidades, como principal canal para interactuar con el público.
No existe una única causa, pero la consecuencia es clara, las oficinas tradicionales tal y como las conocemos se van para no volver. Los procesos de digitalización han acelerado este cambio de paradigma, haciendo posible que el cliente pueda gestionar sus finanzas de manera más autónoma. Nos encontramos delante de una nueva era bancaria en la que se redefine la relación entre el cliente y su banco. Un cambio que se puede transformar en una oportunidad que ayude a mejorar esta relación, haciendo que las dos partes salgan beneficiadas.
La nueva era bancaria, los clientes en línea
Actualmente, existe una voluntad creciente por parte de los clientes de comprar en línea, un hecho que también se ha trasladado a la banca. Ahora bien, tal y como ya ha pasado en otros sectores, la voluntad está por encima de las ventas reales. Ante este contexto, las entidades han apostado por priorizar el asesoramiento como estrategia para mantener la afluencia de clientes en las oficinas y asegurarse así de que el discurso de venta de sus productos no se pierde a través de una pantalla, donde el cliente recibe múltiples estímulos. El riesgo de esta práctica es el que difumina la línea entre operaciones bancarias que podemos hacer digitalmente y el asesoramiento que se obliga a hacer presencialmente, consiguiendo que el peso digital pierda fuerza y no se aproveche todo el potencial que las tecnologías ofrecen de manera muy ventajosa, también en la parte de asesoramiento.
Los bancos tienen el reto de cumplir las expectativas de los clientes y dotarlos de todas las herramientas necesarias para ofrecer una experiencia digital plena, ágil y segura. Está demostrado que aquellas entidades que muestran empatía y cuidan la experiencia del cliente tienen muchas más posibilidades de mantener su fidelización. Por tanto, priorizar al cliente ya no es solo una cuestión de principios que a menudo queda desdibujada, si no una cuestión de supervivencia por parte de las entidades. Solo aquellas que consigan ver eso y apostar tendrán su lugar en el mercado asegurado. Por lo tanto, se trata de potenciar un asesoramiento personal que no necesariamente pase por la presencialidad en las oficinas, pero que no aleje al cliente de un trato personalizado que le permita estar conectado digitalmente con su banco.
Democratización de la información y cómo generar confianza
El proceso de digitalización de los productos bancarios y financieros aporta una nueva problemática para la banca actual, pero una oportunidad para los clientes y la banca digital: el acceso a la información. Comprar un producto bancario pasa innegociablemente por conocerlo y entenderlo, y esto implica un control exhaustivo de la información que llega al cliente antes de tomar cualquier decisión. Una banca digital ágil no es compatible con contratos excesivamente largos donde ni tan solo se entiende su nomenclatura. La transparencia y la claridad en la información será un factor decisivo para ganarse la confianza de los clientes.
Situar al cliente en el centro del modelo de negocio implicará aceptar la experiencia para hacerla más atractiva. En el ámbito digital, esto exigirá analizar cada una de las acciones que tiene que hacer el usuario en su dispositivo y buscar una manera de hacerlo más simple e intuitiva. Apostar por crear servicios y plataformas inteligentes que supongan una propuesta de valor suficientemente convincente para que el usuario pueda operar íntegramente. Esta propuesta atractiva también va más allá de la operativa digital y se transforma en política de precios o en la dinámica de atraer clientes. En el mercado digital son igual de importantes los clientes actuales como los clientes potenciales, y la estrategia de marketing y ventas será clave para materializar esta idea a través de todas las herramientas que ofrecen los procesos digitales para llegar a los clientes.
Otro punto clave en la banca del futuro será la personalización de la experiencia bancaria. La digitalización permite el acceso a datos y el análisis de estos a través de inteligencia artificial, una realidad que desde las entidades se puede utilizar para identificar necesidades y ofrecer soluciones a medida. Conocer al cliente es clave, y la revolución implica hacerlo desde su punto de vista, desde fuera del mercado, para determinar su posicionamiento frente a la entidad y hacer la lectura real de necesidades que acerque la entidad al cliente y no al revés.
Tecnología para ser económicamente sostenibles
La coyuntura económica, es un entorno con tipos de intereses bajos, o negativos, y un periodo de incertidumbre económica, pone la presión en los bancos para liberar costes de estructura y operaciones. Acelerar la transformación digital podría ser una de las formas de conseguir dos objetivos. El primero, disminuir costes de procesos, que gracias a la digitalización serán más eficientes. Y el segundo, asegurarse un posicionamiento de mercado competitivo respecto a las demás entidades. Quien pueda ganar esta “carrera digital” marcará, sin duda, el mercado de los próximos años.
Además, crear una arquitectura empresarial conectada ayudará a abandonar procesos manuales y en papel para pasar a la era de la nube. Bases de datos, información, automatización de procesos, mayor seguridad, una serie de ventajas que, siempre que se utilicen de la forma adecuada, tendrán dos principales beneficiarios. Los clientes, que veran como se resuelven más rápidamente sus consultas, gracias a los chats automatizados. Y por otro lado, los trabajadores conseguirán un ahorro de tiempo significativo al eliminar procesos pesados, tiempo liberado que podrán invertir en acciones de calidad hacia sus clientes.
Como ya hemos dicho, el cliente es el centro, y en este proceso de conectividad también va ligado con la experiencia del cliente, ya que permite ofrecer de forma personalizada el producto adecuado, en el momento adecuado y por el canal adecuado.
La digitalización, un proceso de aprendizaje continuo
Como principal conclusión, el futuro de la banca pasa por un proceso de digitalización que puede llevar muchos beneficios para todos los implicados, clientes, trabajadores, y la misma entidad. Las entidades pueden enfocarse a situar al cliente en el centro, proporcionando todas las herramientas necesarias para dotarlos de capacidad decisiva, siempre de manera individual y personalizada al máximo. La transformación digital no deja de ser un aprendizaje diario donde constantemente es necesario el feedback del consumidor para encontrar un camino correcto. Gracias a este retorno, los pequeños cambios pueden sumar para realizar una transformación significativa que puede crear impacto. El gran reto es mantener el trato de persona a persona, en plena era digital, y no permitir que la inteligencia artificial nos aleje de las relaciones humanas de calidad. Se hace necesario mantener la experiencia real, tanto para los clientes como para los trabajadores.
11Onze se está convirtiendo en un fenómeno como primera comunidad fintech de Cataluña. Ahora, lanza la primera versión de El Canut, la super app de 11Onze, para Android y Apple. Desde El Canut se puede abrir la primera cuenta universal en el territorio catalán.
La PSD2 es la directiva europea que regula los servicios de pago electrónico hechos en la zona euro. La nueva normativa, que actualiza la del 2007, introduce fuertes medidas en el campo de la ciberseguridad. En 11Onze nos regiremos por esta directiva. Te explicamos sus ventajas de la mano del agente Jordi Oller.
La nueva directiva PSD2 entró en vigor en el Estado español en diciembre de 2020, después de la aprobación del Real Decreto Ley 19/2018 de servicios de pago. Esta norma recoge los derechos y las obligaciones, tanto de las entidades como de los clientes, en cuanto a los servicios de pago. “Busca atender las necesidades de protección en un contexto de fuertes adelantos tecnológicos en el campo del comercio electrónico”, detalla Oller.
La PSD2, pues, regula todos los pagos de transferencias, domiciliaciones, pagos con tarjetas y otros movimientos bancarios que se hacen en Europa, y tiene como finalidad que todos los servicios de pago del sector financiero sean más transparentes, más competitivos y más innovadores.
Protegernos de los ciberataques
De entrada, la PSD2 introduce fuertes medidas en el campo de la ciberseguridad. Entre otras cosas, una doble autenticación o autentificación reforzada a la hora de permitir operaciones bancarias, un hecho que reduce sustancialmente el riesgo de suplantación de identidad. Es con este objetivo que las entidades de servicios financieros tienen que ofrecer a sus clientes una API, es decir, una interfaz de programación de aplicaciones. “Las nuevas API dan flexibilidad, simplifican el diseño y el uso y permiten innovar en nuevos servicios”, asegura nuestro agente 11Onze. A la vez, estas entidades financieras tienen que compartir con otras empresas información, siempre que se tenga el consentimiento del cliente.
Además, ahora, con la PSD2, las empresas no pueden acceder a los datos financieros sensibles de los clientes. Y las entidades bancarias tienen que establecer un acceso a la cuenta, el llamado XS2A, que se conoce popularmente como banca abierta, puesto que tienen el deber de proporcionar las interfaces necesarias para que la persona pueda acceder a sus datos de la cuenta, siempre que haya dado su consentimiento. “Así, por ejemplo, los usuarios pueden ver todas sus cuentas en un solo sitio o hacer pagos en línea por transferencia bancaria”, nos explica Oller. Seguro que lo habéis leído en La Plaça, pero a partir del 1 de octubre la interfaz de 11Onze será El Canut, una aplicación de última generación, un monedero digital donde hacer todo tipo de operaciones diferentes y que permite gestionar a la vez varias cuentas.
La nueva PSD2 también ofrece soluciones para garantizar que la transferencia de datos sensibles, mediante las API, se lleve a cabo sin ningún riesgo para el cliente y que la protección de los datos esté garantizada gracias a dos medios distintos: el certificado QWAC y el certificado QSealC. En las transacciones en línea, por lo tanto, ya no basta con pedir la tarjeta de débito o crédito al cliente, sino que hace falta también una doble autenticación (Strong Customer Authentication, o SCA). En definitiva, hacen falta, al menos, dos de los tres factores siguientes para poder hacer una transacción:
- Lo que el cliente tiene, como por ejemplo la tarjeta de débito/crédito o el teléfono móvil.
- Lo que el cliente sabe, como por ejemplo una clave del banco o un PIN que le llega al teléfono móvil.
- Lo que el cliente es, es decir, una identificación, sea una huella dactilar o el reconocimiento facial, algún parámetro de identificación biométrica.
Esquemas de pago en Europa: PSD2
Menos fraude, mejores compras por internet
En definitiva, la PSD2 permite que el comercio electrónico sea mucho más seguro, porque evita el fraude con tarjetas robadas o duplicadas y evita las retrocesiones. Además, también hace posible que las compras por internet sean más amigables. “Facilita los procesos de autenticación, gracias a parámetros de identificación biométrica o los pagos a través del móvil, en lugar de hacerlo con la tarjeta”, explica nuestro agente 11Onze.
Por último, y no menos importante, la PSD2 incentiva que se reduzcan los costes de las transacciones en línea. “Libera el acceso a las interfaces bancarias, y permite que más empresas compitan en este ecosistema de pagos”, concluye Oller. Hay que tener en cuenta, sin embargo, que solo estarán sujetas a la PSD2 las transacciones en las que el emisor de la tarjeta sea europeo, es decir, pertenezca a los 27 países de la UE; o en las que el adquirente, o la institución financiera que procesa la transacción en nombre del comercio, también sea europeo. Lo que está claro es que con 11Onze podéis estar seguros.
¿Quieres una cuenta de 11Onze? Pide tanda en Haz Cola. Con el código que te daremos, podrás abrir una cuenta el 1 de octubre.

La super app de 11Onze permitirá a los usuarios abrir cuentas en otros países europeos, una operación rápida y funcional que aporta múltiples beneficios. ¿Por qué es importante escoger en qué país tenemos el dinero?
Hace años que Europa ha buscado construir un mercado común, también en lo que se refiere a los pagos en euros. Lo ha conseguido, finalmente, gracias a la SEPA, el área única de pagos en euros, y el IBAN, el número de cuenta internacional. Estos dos sistemas hacen posible que la ciudadanía pueda hacer pagos, transferencias y domiciliaciones desde cualquier país de la Unión Europea (UE), sin que importe el país de origen de tu cuenta corriente. Es por ello que en 11Onze queremos que nuestra comunidad pueda escoger dónde abre sus cuentas.
Otro motivo por el cual creemos que es importante que nuestros usuarios puedan elegir el IBAN tiene que ver, sin duda, con la seguridad de los ahorros. En concreto, en el Estado español, el Fondo de Garantía de Depósitos de Entidades de Crédito protege hasta 100.000 euros por cliente. Pero hay que ir más allá para comprobar si, en caso de necesidad, realmente todos los clientes podríamos recuperar ese dinero.
Cómo se calcula la solvencia de un país a la hora de proteger los depósitos de los clientes es difícil de explicar. Por eso, lo simplificaremos a partir de una idea clave: quién asegura nuestro dinero es el banco central del país donde tengamos el IBAN. Así, por ejemplo, si nuestro dinero se encuentra en el Estado español, el Banco de España tendría que tener suficientes reservas, en caso de urgencia, para cubrir todas las cuentas corrientes del país.
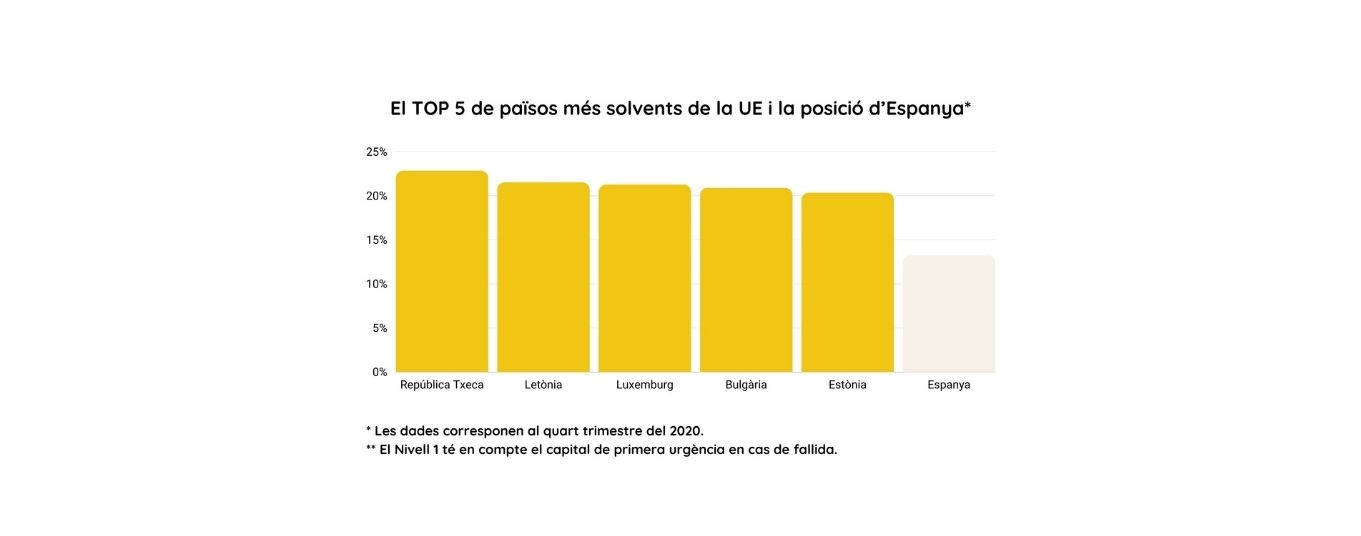
En este sentido, el Banco Central Europeo recoge los datos sobre los países que poseen los bancos centrales más solventes, es decir, los que ofrecen más protección en caso de quiebra de uno o más bancos. Si la entidad bancaria donde tengo depositados los ahorros quiebra, quien debe responder de ello es el banco central de ese país, pero, ciertamente, muchos no tienen suficiente solvencia para afrontar una situación así. Por este motivo, la ley obliga a las entidades a tener seguros complementarios.
El índice que usa el Banco Central Europeo para construir esta clasificación, que se asemeja al llamado coeficiente de caja, es una fórmula que pone en relación las reservas líquidas con los depósitos y se expresa en un porcentaje. Si observamos los datos de la gráfica de abajo, que muestra la ratio de equidad comuna de las instituciones de crédito, España se encuentra muy por debajo del ranking que encabezan países como la República Checa, Luxemburgo o Bulgaria, entre otros.
Buscar mejoras en los servicios financieros
Además de la existencia de países mucho más solventes que España para abrir una cuenta corriente, hay que tener presente que, a pesar de que el Estado español es uno de los países que aprobó las normas PSD —en 2007; luego firmó las normas de la SEPA en 2012; y, en 2014, los acuerdos que dieron inicio al uso del IBAN—, en la práctica, aparte de incumplir los acuerdos que firma, sus entidades bancarias tampoco han mejorado los servicios financieros que ofrecen a los clientes. Por todo ello, buscar alternativas es una buena solución.
Además, la realidad es que, desde 2014, empresas e instituciones españolas han practicado lo que se conoce como la discriminación del IBAN y que consiste en no aceptar pagos o domiciliaciones a cuentas que no incluyan dentro de su numeración las letras ES, es decir, que no se correspondan con un banco español. De este modo, contravienen la normativa europea. Esta práctica no es legal y beneficia sobre todo a la banca tradicional española.
¿Cómo denunciar la discriminación del IBAN?
Poco después de que se detectara esta práctica discriminatoria —especialmente extendida en España, pero también en Francia—, se presentaron las primeras denuncias por parte de clientes. Pero, sobre todo, quién encabezó esta lucha judicial fue la nueva banca emergente en Europa, liderada por neobancos y fintechs que han aparecido como alternativa a la banca tradicional. Empresas como Revolut, N26, Finextra, Monito o Wise son ejemplos de ello.
Algunos de estos nuevos bancos, con sede en varios países de Europa y, por lo tanto, con un IBAN extranjero, ponen al alcance de los clientes las herramientas para denunciarlo, en primera instancia a la entidad causante y, si no rectifica, al Banco de España. En último término, se puede escalar a instancias europeas. La mayoría de estos juicios acaban dando la razón a las personas afectadas. La Comisión Europea es muy consciente de ello, como demuestran sus pronunciamientos e informes y, por eso, tiene un estudio de medidas punitivas sobre la mesa. Incluso algunos diputados han denunciado y presentado preguntas formales en el Parlamento Europeo.
Clientes, nuevos bancos e instituciones europeas velan por la resolución de esta discriminación y vuelven a poner el foco en las múltiples ventajas que supone la libre elección del IBAN, especialmente para los clientes. Con todo, se trabaja para que en un futuro próximo la discriminación del IBAN acabe siendo historia.
¿Quieres una cuenta de 11Onze? Pide tanda en Haz Cola. Con el código que te daremos, podrás abrir una cuenta el 1 de octubre.

Con una comunidad fuerte, una estructura compartida y una tecnología líder, operar en todo el mundo con una sola cuenta puede ser una realidad. El jefe de productos de 11Onze, Jordi Sánchez, nos explica en que nos hemos inspirado para cambiar el mundo de la banca.
¿Te imaginas que con un solo gesto pudiéramos hacer transacciones, solicitar préstamos o mover nuestros ahorros por todo el planeta? Los expertos de la nueva banca digital hace meses que se hacen la misma pregunta, una y otra vez, y han encontrado respuesta alrededor de un concepto que ha hecho fortuna: el universal bank account (cuenta bancaria universal). Aseguran que, si cada persona tuviera una única cuenta universal, el sector de la banca sería más eficiente, y haría la vida más fácil a los clientes.
“Hay muchas cosas en 11Onze que ya se asemejan a este ideal de cuenta bancaria universal”, nos revela Sánchez. Actualmente, España es un ejemplo paradigmático de cómo el sector de la banca tiende a la concentración, a que unos pocos controlen todo el mercado y, por lo tanto, ofrezcan productos al precio que quieran. En cambio, bajo la inspiración de esta universal bank account, las nuevas entidades bancarias, mediante la tecnología blockchain, pueden compartir información, servicios y estructura.
La comunidad de 11Onze se inspira en esta utopía, y ha hecho de ella una filosofía de trabajo. “Por un lado, desde el punto de vista del sector, reduce costes y hace más competitivo el mercado. Por otro lado, desde el punto de vista del cliente, permite que todo el mundo pueda tener una cuenta básica para operar de forma más libre”, resume nuestro jefe de producto. En definitiva, 11Onze está construyendo una experiencia bancaria única en el mundo.

Una única tarjeta para múltiples transacciones
Así, de entrada, si en la utopía de la cuenta bancaria universal, se asignaría un número virtual a cada cliente, un tipo de identificación con la que podríamos operar desde cualquier punta del planeta, en 11Onze también asignamos a cada persona un código que le permitirá, a través del Fem Cua, descargar nuestra aplicación de primer nivel, El Canut, y empezar a operar. Además, los clientes dispondrán de una sola tarjeta para gestionar transacciones distintas, un monedero digital que cumple a rajatabla la normativa PSD2 (Payment Services Directive).
A su vez, en 11Onze cuidaremos de toda nuestra comunidad mediante una central KYC (Know Your Costumer [Conoce a tu cliente]). Estos procesos aseguran que la entidad financiera cumple de forma estricta una serie de criterios para conocer, reconocer y monitorizar todas las cuentas corrientes que tiene a su cargo. En La Plaça ya os hemos explicado cómo la aplicación de 11Onze protegerá a todos los clientes gracias a la última tecnología en reconocimiento biométrico.
“A pesar de que una operación bancaria, como puede ser una transferencia o solicitar un préstamo, sí que necesita una contraseña para validar la operación, un KYC uniforme ahorra la duplicidad de procesos cuando el cliente se registra o tiene que hacer trámites burocráticos, ya que todas las entidades financieras compartirán una base de datos y tendrán un procedimiento común”, amplía Sánchez.
El hub financiero: mucha oferta para una fintech
Por último, y más importante: todo este sistema de nueva generación que viene a revolucionar la banca tradicional permitirá, a través del código de acceso a 11Onze, que el cliente escoja dónde quiere abrir su cuenta bancaria universal. “En 11Onze concentramos mucha oferta de IBAN en una sola fintech. Esto quiere decir que podrás escoger, de entre varias entidades bancarias europeas, dónde abrir tus cuentas. Queremos ser un hub financiero y que el cliente pueda operar con diversidad y seguridad”, reafirma nuestro jefe de producto.
Como toda fintech líder, 11Onze ha creado una red compartida con otras financieras que mejora la eficiencia, comparte estrategias, tecnología y servicios, y reduce costes estructurales. Al mismo tiempo, hace posible que el cliente pueda prescindir de cuentas múltiples desligadas entre ellas, que entorpecen actuar con libertad en el mercado global. Ya somos la primera comunidad fintech de Cataluña. Preparaos, ahora, para ser la punta de lanza de todas las fintech del mundo. El mundo cambia. El dinero, también. Evoluciona con 11Onze.
¿Quieres una cuenta de 11Onze? Pide tanda en Haz Cola. Con el código que te daremos, podrás abrir una cuenta el 1 de octubre.
Cuando necesitamos encontrar financiación, lo primero que pensamos es en pedir dinero al banco. Pero hay otras formas de conseguir un préstamo. Muchas veces por desconocimiento no usamos una de las herramientas más cercanas: el préstamo entre particulares.
Si el interés que te quiere cobrar el banco por un préstamo te parece excesivo, y ya has descartado las financieras, porque, a pesar de ser más rápidas, son aún más caras, hay otra opción: los préstamos entre particulares.
Esta fórmula de financiación comunitaria puede ser una buena manera de que ambas personas, tanto la prestadora como la prestataria, ganen algo. Por una parte, la prestadora obtiene una rentabilidad por su dinero; y, por la otra, la prestataria consigue un tipo de interés inferior al de mercado.
El agente 11Onze Jordi Oller nos explica como pedir un préstamo privado.
El contrato por escrito, clave para evitar malentendidos
La mejor forma de evitar malentendidos es dejar constancia del acuerdo por escrito. En este contrato privado entre quien presta dinero y quien lo recibe es importantísimo que consten:
- La fecha y lugar de la firma del contrato.
- Los datos personales de las partes implicadas (prestadora y prestataria).
- El importe que se deja.
- El plazo de devolución.
- Los intereses del crédito.
- La liquidación de las cuotas (mensuales, trimestrales, anuales, al vencimiento…).
Una vez firmado el contrato entre la prestadora y la prestataria, es necesario que el acuerdo quede registrado y, por eso, la prestataria deberá pagar el Impuesto sobre las Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP), en la oficina liquidadora de la Agencia Tributaria de Catalunya, mediante la presentación del formulario 600 en el plazo máximo de un mes. Si el crédito es entre un padre y un hijo o entre dos amigos, no se deberán pagar impuestos, porque los préstamos entre particulares son operaciones sujetas al impuesto, pero exentas de tributación.
A pesar de que la prestadora no se debe hacer cargo de pagar dicho impuesto, la Ley del Impuesto sobre la Renta de las Personas Físicas sí recoge que, cuando se ha acordado un préstamo entre particulares, se puede obligar al prestador a declarar los intereses. El interés legal es del 3%. Ahora bien, cabe la posibilidad que, si ambas partes lo acuerdan, no se aplique este tipo de interés y, por tanto, la prestadora no deba tributar por ello. Al final, todo queda en la comunidad.
¿Quieres una cuenta de 11Onze? Pide tanda en Haz Cola. Con el código que te daremos, podrás abrir una cuenta el 1 de octubre.
El pasado agosto, en Cataluña, se han suprimido 556 kilómetros de peajes después de 52 años de funcionamiento, y la pregunta, ahora, es obligada: ¿Cómo pagar su mantenimiento? Os explicamos cuánto han recaudado las carreteras catalanas y cómo conservan su red viaria otros países europeos.
A partir de ahora, el Estado español tendrá que conservar sin ayuda gran parte de la red viaria catalana, que tiene un coste de 60.000 euros por kilómetro, unos 33 millones anuales. Cómo hacerlo no tiene una respuesta fácil. A pesar de que los peajes en Cataluña han sido un negocio extraordinario, que ha generado 537 millones el año, ha beneficiado concesionarias y accionistas por encima de lo que han invertido. Por otro lado, ha financiado 132 municipios a través del Impuesto sobre Bienes inmuebles (IBI). A pesar de ello, España está a la cola de los países europeos, tanto en inversión como en recaudación.
De hecho, el Estado español no tiene un modelo claro para conservar sus carreteras, la mayoría de las cuales son gratuitas para los usuarios, lo que ha provocado un agujero de 8.000 millones de euros en las arcas públicas. Para revertir este déficit, el gobierno español ha propuesto peajes en las autovías y un sistema de pago por uso para las vías de alta capacidad, dentro del plan de recuperación postcovid con fondos europeos.
Portugal, el espejo en el que reflejarse
Con esta propuesta, el Estado se inspira en el modelo de Portugal, que tiene un sistema de cobro adicional que incluye autovías. En el país luso, como también pasa en Polonia, los vehículos deben estar registrados y se les cargan importes mediante unos arcos con cámaras que han instalado en las carreteras.
Otro modelo de pago es el que tienen un gran número de países centroeuropeos, como Austria, Suiza, Chequia, Eslovaquia, Eslovenia o Hungría, con el llamado sistema de viñeta, en el que el conductor paga un precio cerrado por circular por las carreteras. En el caso austríaco, por ejemplo, son 80 euros anuales. Cataluña quería implantar este modelo, pero finalmente ha aceptado compartir sistema con toda la red viaria española.
A su vez, Francia conserva un modelo mixto parecido al que tiene actualmente el Estado español y, de forma completamente opuesta, Italia tiene casi todas las carreteras gestionadas por empresas privadas de peaje. Por el contrario, en Alemania, Bélgica, Países Bajos o Dinamarca, toda la red viaria es libre y financiada con los presupuestos estatales, con pequeñas excepciones, como por ejemplo los vehículos pesados, que sí deben pagar por circular.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram