Trucos para asegurar tu cuenta cripto
Si ya operas con criptomonedas a través de la plataforma Bitvavo que 11Onze Recomienda, te ofrecemos 6 trucos para aumentar la seguridad de tu cuenta. Aprovecha los consejos y las promociones de Bitvavo y aprende como funciona el mundo de las criptomonedas.
Durante este mes de julio, Bitvavo está ofreciendo dos promociones para aquellos usuarios que se den de alta en la plataforma. Pero no solo esto, también nos da ideas para mejorar la seguridad de nuestra cuenta. Te lo explicamos a continuación:
- Habilitar la autenticación de dos factores. El primer paso para proteger la cuenta de Bitvavo es activar la autenticación de dos factores (2FA). Así se añade una capa extra de seguridad de una manera muy sencilla: requiriendo un código único generado por una aplicación de autenticación. Esto dificulta notablemente el acceso no autorizado, por lo tanto, es una magnífica barrera contra los hackers.
Otra cosa, si utilizas una aplicación de autenticación, de aquellas que te reconoce en todos los dispositivos, no sincronices los códigos de Bitvavo con tu cuenta personal. Guárdalos solo en el dispositivo. - Utiliza una contraseña segura. ¿Cómo puedes crear una contraseña fuerte? Pues no es complicado y evita usar palabras comunes, frases o información personal que pueda ser fácilmente adivinada. Siempre se recomienda hacer una combinación de letras mayúsculas y minúsculas, números y caracteres especiales. Pero, haz el favor, ¡apúntala en algún lugar para que no se te olvide!
- Mantén la privacidad de la información de tu cuenta. Es una obviedad, pero merece la pena recordarla y nunca compartas los detalles de tu cuenta Bitvavo con nadie. Esto incluye tu contraseña, la pregunta de seguridad y las claves API. Además, ten cuidado con las estafas de phishing y los correos electrónicos falsos que pueden intentar robar tu información personal. Recuerda, ni Bitvavo ni 11Onze te pedirán nunca información de tu cuenta a través de correo electrónico o de una llamada telefónica.
- Asegura tu correo electrónico. Tu correo está vinculado a Bitvavo, por lo tanto, sería buena idea que también mejoraras la seguridad. Por eso puedes activar la autenticación de dos factores y comprobar regularmente si hay filtraciones de cuentas. Hay herramientas para comprobarlo cómo haveibeenpwned.com. También, otra opción, es crear un correo electrónico solo para tus gestiones con Bitvavo.
- Utiliza el código anti-phishing. Si activas el código anti-phishing, se incluirá en todos los correos electrónicos generados automáticamente enviados por Bitvavo. Con este código, puedes verificar si el correo electrónico procede realmente de Bitvavo. Podéis cambiar vuestro código anti-phishing siguiendo las instrucciones aquí. O mirando el video que os enlazamos aquí abajo.
- Intenta mantenerte informado. Consulta regularmente tus cuentas, los blogs oficiales y La Plaça. Esto te ayudará a mantenerte informado sobre cualquier problema de seguridad o actualización en la plataforma.
- EXTRA: Bloqueando la retirada de fondo. Bitvavo también permite bloquear absolutamente las retiradas de dinero. De este modo solo se puede operar en criptomonedas, pero nunca se puede sacar el dinero en euros. Esto evita la posibilidad de que alguien pueda suplantar el usuario y descargar el dinero. La plataforma neerlandesa explica en este artículo como bloquear la retirada de depósitos y como volverla a activar cuando sea necesario.
Como utilizar el código anti-phising.
11Onze Recomienda Bitvavo, las criptomonedas de manera fácil, segura y a bajo precio.
El aprendizaje automático es una rama de la inteligencia artificial en la que se basan aplicaciones como el ChatGPT. Ariadna Font, referente internacional en el aprendizaje automático y la ética, nos habla de las posibles aplicaciones de estas nuevas tecnologías y de los retos éticos que nos plantean.
La eclosión de la inteligencia artificial a través de aplicaciones como el ChatGPT, desarrollada por OpenAI, está cambiando nuestras vidas y revolucionando muchos trabajos. La evolución del aprendizaje automático, o ‘machine learning’, tiene como objetivo desarrollar algoritmos y sistemas que puedan aprender y hacer predicciones a partir de datos o de la interacción con los usuarios. “Permite a los sistemas informáticos mejorar automáticamente su rendimiento en una tarea específica a través de la experiencia”, apunta Font.
Esta tecnología está siendo utilizada en varios ámbitos como el de la salud, la seguridad, el comercio, la robótica o la industria, para automatizar procesos, hacer operaciones financieras, detección de fraude o para el diagnóstico de enfermedades. No obstante, su uso también plantea una serie de retos éticos que se tienen que considerar.
La Plaça – Territori 17: aprendizaje automático y ética
Consecuencias no deseadas
Si los algoritmos están entrenados con datos que reflejan los prejuicios y las desigualdades de la sociedad, los resultados pueden ser injustos para ciertas personas o grupos, y pueden conducir a la discriminación. Esto es especialmente preocupante en contextos como la selección de personal, la aplicación de la ley y la concesión de préstamos, donde la discriminación puede tener un impacto significativo. Cómo explica Font, “los modelos de ‘machine learning’ pueden tomar decisiones importantes que afectan nuestras vidas, por lo tanto, es fundamental considerar qué efectos estas decisiones tienen sobre nosotros”.
Por otro lado, el aprendizaje automático puede poner en riesgo la privacidad y la seguridad de las personas. Por ejemplo, los datos que se utilizan para entrenar los algoritmos pueden contener información médica, personal y sensible, y si no son protegidas adecuadamente, pueden ser robadas o utilizadas indebidamente.
Para abordar estos retos éticos, es importante que los diseñadores y desarrolladores de esta tecnología adopten una perspectiva ética y piensen en las implicaciones que puede tener para las personas y la sociedad en general. La adopción de prácticas de protección de la privacidad, la consideración de la justicia y la igualdad en la selección de datos o la adopción de prácticas de transparencia serán esenciales para asegurar que la parte ética y humana no se pierda con la implantación de la inteligencia artificial.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
La idea de que las nuevas tecnologías nos liberarán de los trabajos más pesados y nos permitirán dedicar más tiempo a la familia, al ocio y al desarrollo personal no es nueva. Desde la mecanización agrícola hasta la revolución industrial, cada gran transformación ha venido acompañada de la promesa de una mejor vida.
La llegada de la inteligencia artificial (IA) ha reactivado este viejo sueño: ¿podría ser el inicio de una nueva era de prosperidad compartida? O, por el contrario, ¿estamos ante una nueva fase de precarización y concentración de poder?
La historia nos muestra una paradoja del progreso. La tecnología siempre ha aumentado la productividad, pero esto no se ha traducido automáticamente en mayor bienestar. El ejemplo más claro es la jornada laboral: fueron necesarias décadas de lucha sindical para que se reconociera la jornada de ocho horas, aunque las máquinas ya permitían trabajar mucho más eficientemente.
Hoy, la misma tensión se repite. Un estudio del AMB cifra en 1.516,73 euros mensuales el salario mínimo necesario para vivir dignamente, una cantidad muy superior al salario mínimo interprofesional vigente. La productividad ha crecido, pero los salarios y condiciones de vida no siempre han seguido el mismo ritmo.
Plena presencia de la IA
La IA ya está presente en todos los sectores: optimiza procesos industriales, sustituye tareas administrativas e incluso toma decisiones en el mundo financiero. Según la OCDE, más de una cuarta parte de los puestos de trabajo en Europa podrían verse afectados por la automatización. Esto podría significar menos carga laboral para las personas, pero también la pérdida masiva de trabajos repetitivos y la creación de una brecha entre quien controla la tecnología y quien sufre sus efectos. Las oportunidades existen —eficiencia, reducción de errores, liberación de tiempo— pero también los riesgos: desigualdad, desempleo y concentración de poder.
El debate no únicamente es económico, sino también político. Las tecnologías digitales, como las monedas digitales de los bancos centrales (CBDC), muestran cómo la innovación puede tener dos caras: por un lado, prometen mayor eficiencia y seguridad en las transacciones; por otro, pueden limitar la privacidad y aumentar el control gubernamental sobre la ciudadanía. La IA, al igual que las CBDC, no es neutra: su impacto dependerá de quién la diseñe y con qué objetivos. En un contexto marcado por el capitalismo clientelar, el peligro es que los beneficios de la tecnología sirvan sobre todo para enriquecer a una minoría en detrimento del conjunto de la población.
Alternativas que equilibran la balanza
Sin embargo, existen alternativas que apuntan hacia un futuro más equilibrado. Varios países han experimentado con la semana laboral de cuatro días, con resultados positivos en productividad y bienestar. En Islandia, por ejemplo, un estudio que involucró a más del 1% de la población demostró mejoras en la salud y el equilibrio entre vida personal y laboral.
También se ha puesto sobre la mesa la idea de una renta básica universal como mecanismo para garantizar seguridad en un mundo con menos trabajos estables. Estas medidas, combinadas con la automatización, podrían hacer realidad el sueño de una sociedad que trabaje menos y viva mejor. De hecho, informes de la OCDE muestran que los países con menos horas laborales suelen registrar mayores índices de felicidad y mayores niveles de satisfacción vital.
¿Qué hacer con la IA?
Al final, la respuesta a la pregunta inicial no será definida por la IA en sí misma, sino por las decisiones colectivas que tomemos. Si las ganancias derivadas de la automatización se redistribuyen en forma de salarios dignos, reducción de jornada y mejora de los servicios públicos, la IA podría convertirse en una herramienta de liberación. Pero si, como ya ha ocurrido con otros avances, los beneficios quedan concentrados en unas pocas grandes corporaciones y se mantienen dinámicas extractivas, la promesa de una vida mejor podría convertirse en una distopía de mayor desigualdad y control.
La verdadera cuestión, pues, no es qué va a hacer la IA con nosotros, sino qué vamos a decidir hacer nosotros con la IA. El futuro no está escrito: depende de si la sociedad es capaz de transformar el progreso tecnológico en el progreso social. En La Plaça de 11Onze continuaremos siguiendo de cerca este debate para entender cómo la tecnología afecta a nuestras vidas y finanzas, y para prepararnos para un futuro que, si lo construimos colectivamente, podría ser mucho mejor.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!


Las 153 empresas dedicadas en las tecnologías inmersivas en Cataluña suman una facturación de 136,6 millones de euros y dan trabajo a 900 personas. En el ámbito Europeo se prevé un crecimiento anual del 36% y que el sector logre los 66.000 millones de euros en 2026.
El metaverso, los hologramas, la realidad virtual, la realidad mixta y la realidad aumentada, son algunas de las tecnologías inmersivas. La transformación digital ha fusionado el mundo físico y el virtual, transformando conceptos que no hace mucho eran considerados ciencia ficción en una realidad palpable que ya forma parte del día a día de muchas personas.
Todas estas tecnologías están experimentando un crecimiento exponencial y prometen cambiar la manera en que percibimos el mundo e interactuamos con la información. Sectores como los de la educación, entretenimiento, medicina, diseño, industria o turismo se verán transformados con nuevas oportunidades de creación e innovación.
Se trata de una industria que globalmente tiene un crecimiento anual del 38% gracias al aumento inversión en tecnologías inmersivas, la adopción de estas tecnologías en el sector sanitario, en la educación y la aparición del metaverso y la web 3.0. Cataluña ya forma parte de este ecosistema tecnológico, y un estudio de ACCIÓ detalla, por primera vez, la situación del sector catalán de las tecnologías inmersivas.
Startups y empresas con menos de 10 años
Según el informe elaborado por la Agencia por la Competitividad de la Empresa, las 153 empresas catalanas especializadas en tecnologías inmersivas facturan 136,6 millones de euros de manera agregada, empleando cerca de 900 trabajadores. El estudio confirma que se trata de un sector en crecimiento, puesto que el 58,2% del total de las compañías tiene menos de 10 años y un tercio (32,7%) son startups. Además, el 19% son exportadoras.
Específicamente, un 66% de las empresas se dedican a la realidad virtual, mientras que un 48,4% están especializadas en la realidad aumentada, seguidas del 16,3% que se concentran en el metaverso. Por sectores, el 39,2% de estas empresas trabajan en el campo del entretenimiento, el 17% en la industria 4.0, el 11,8% en la formación y el 10,5% en la salud.
En este contexto, el estudio apunta que el territorio catalán está dotado de un ecosistema de apoyo que complementa el tejido empresarial de las tecnologías inmersivas: centros tecnológicos e institutos de investigación, universidades y centros formativos, asociaciones y equipaciones, clústeres, administración pública, además de ferias y congresos de renombre mundial como el MWC, el ISE, las IoT Solutions World Congress o las Advanced Factories.
ACCIÓ también destaca que en el ámbito Europeo se prevé un crecimiento anual del 36% y que el sector logrará los 66.000 millones de euros en 2026. Así mismo, a escala mundial el estudio anticipa que las tecnologías inmersivas consolidarán su crecimiento anual del 38% y tendrán un valor de mercado de 605.000 millones de euros de manera agregada en 2028.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
Les criptomonedes han revolucionat el sistema financer mundial, però com tota nova tecnologia genera moltes preguntes. Hem preparat un petit glossari dels termes bàsics que hauries d’entendre per a iniciar-te en el món de les criptodivises.
Les criptomonedes, també conegudes com a criptodivises o monedes digitals, són una divisa alternativa que es pot definir com un actiu digital que fa servir un xifratge criptogràfic per garantir la seva titularitat, assegurar la integritat de les transaccions, i controlar la creació d’unitats addicionals. Dit això, hi ha uns conceptes clau que cal tenir clars a l’hora d’entendre el funcionament de les criptomonedes.
Blockchain
El ‘blockchain’, o cadena de blocs en català, és una tecnologia que permet fer transaccions entre dues o més persones sense la necessitat d’intermediaris. Ve a ser el llibre de comptabilitat on es guarden totes les operacions distribuïdes en ordinadors, que poden estar en qualsevol part del món, interconnectats a través d’una xarxa Peer-To Peer (P2P), d’igual a igual, i sense la necessitat d’un servidor central. Es tracta d’una tecnologia que facilita la descentralització d’aplicacions financeres i qualsevol altre registre digital. A més, es considera molt segura perquè només es pot modificar el registre de tot el que ha passat a la xarxa si totes les parts hi estan d’acord.
Mineria
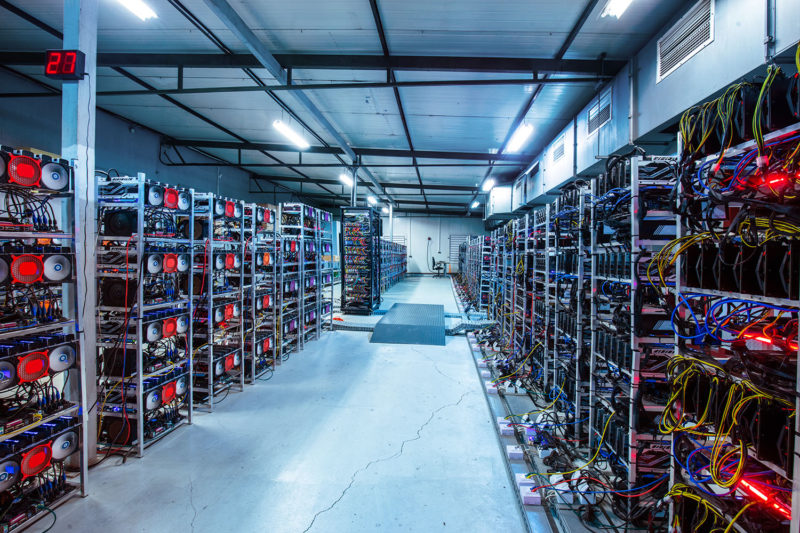
Mentre que en el sistema monetari tradicional, els Governs imprimeixen diners en funció de les seves necessitats, la creació monetària en l’ecosistema de les criptomonedes més populars, com per exemple el Bitcoin, està limitada. A més, les criptomonedes no s’emeten i queden disponibles per a tothom, es posen en circulació en blocs encriptats que han de ser desxifrats. D’aquí ve el concepte de la mineria de les criptomonedes, un procés computacional mitjançant el qual un conjunt d’ordinadors, els miners connectats a la xarxa, reben un nou algoritme per a resoldre un problema matemàtic, que, un cop solucionat, es recompensa amb una comissió per l’emissió d’una nova unitat de la criptomoneda, que s’afegeix a la cadena de blocs.
Moneders
Els moneders de criptomonedes o ‘wallets’ són moneders virtuals que ens permeten gestionar les nostres criptomonedes. La principal diferència amb altres moneders virtuals que podem trobar a molts bancs resideix en la seguretat que ofereix el seu programari, permetent un control absolut de les claus públiques i privades per signar transaccions i operacions executades amb criptomonedes a través de la xarxa blockchain. L’ús d’aquests moneders és indispensable a l’hora d’administrar monedes digitals basades en la criptografia, i que no existeixen en el món físic.
Staking i Hodling
El concepte de ‘staking’ consisteix en adquirir criptomonedes i mantenir-les bloquejades en un moneder amb la finalitat de donar suport a la seguretat i funcionament de la cadena de blocs. A canvi rebrem un guany, o recompensa, en forma de criptomonedes addicionals. El ‘hodl’ és un procés similar, però en aquest cas els actius no estan bloquejats i els pots utilitzar lliurement. Es tracta d’una opció que fan servir inversors que volen mantenir els seus actius durant un llarg període de temps amb l’esperança que es revalorin.
Tokens
Tot i que els conceptes de token i criptomoneda es poden considerar com a sinònims, la distinció està en el fet que les criptomonedes tenen una cadena de blocs pròpia, mentre que els tokens s’emeten en una altra cadena de blocs, com per exemple Ethereum. Un token és una unitat de valor emesa per una persona o per una empresa privada amb la qual pots representar diferents objectes dins d’una cadena de blocs. És un valor transferible dins de la xarxa de blockchain, però que no té un valor real fora d’ella, semblant al que ens passaria si tinguéssim fitxes d’un casino o punts d’una aerolínia. Per tant, un token pot tenir diferents finalitats: des de donar accés a més funcionalitats en un joc en línia, a poder ser intercanviat per objectes reals, col·leccionisme, participar en un esdeveniment …
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
L’acceleració de la digitalització, precipitada per la pandèmia, no ha fet més que confirmar la inevitabilitat de la transformació digital de la nostra societat. Una revolució tecnològica que ha canviat la nostra manera de treballar, comprar, estudiar i comunicar-nos, però que posa en qüestió aspectes vinculats amb les relacions personals.
En un món interconnectat on Internet, les xarxes socials i les eines telemàtiques han canviat radicalment la manera de comunicar-nos, ens hem acostumat a parlar davant d’una pantalla, a resoldre els assumptes més trivials del nostre dia a dia asseguts al sofà, a fer les compres des del llit i a treballar en pijama.
La comunicació electrònica ha augmentat la capacitat d’interacció entre les persones, i ens permet aconseguir una productivitat i eficiència sense precedents, tant en l’àmbit corporatiu com individual. L’auge del teletreball ha significat un canvi en positiu per molta gent, especialment pels que han experimentat una millora en la conciliació de la vida personal i laboral. Tanmateix, pels nadius digitals que s’han convertit en nòmades digitals que han fet del món la seva oficina.
La normalització de la convivència entre persones i intel·ligència artificial ens ha permès agilitzar les interaccions amb l’administració, establiments de comerç digital i entitats financeres. Ja no és necessari fer cua a una oficina física d’un banc, d’una asseguradora, o a la del SOC, podem fer pràcticament totes les gestions des del mòbil. Així mateix, han sorgit moltes noves feines basades en les tecnologies digitals, impensables només fa uns anys.
La importància de la interacció física
Tot i l’innegable progrés que ha suposat la transformació digital de la nostra societat, la realitat d’aquesta revolució no és tan idíl·lica com alguns volen dibuixar. L’absència física, intrínseca del món digital, presenta reptes pel que fa a l’empatia entre persones acostumades a l’anonimat dels espais virtuals, les interaccions personals entre treballadors, o la bretxa digital entre la gent més vulnerable i la resta de la societat.
La transformació digital ha propiciat que les fronteres entre el món físic i el digital siguin cada vegada més borroses. I, si ja tenim dificultats en adaptar-nos a aquest canvi de paradigma, pensem que el boom del metavers, l’Internet de les Coses, els NFT i la intel·ligència artificial encara ens acostaran més a una realitat virtual semi immersiva, que deixarà ‘fora de joc’ a una part significant de la població.
En aquest context, es fa evident la necessitat d’abordar de manera integral els canvis socio-tecnològics que estan definint i assentant les bases de la societat del futur. No només per assegurar-nos que la tecnologia segueixi sent una força positiva de progrés, sinó també, per evitar que part de la societat es quedi enrere, o que la immersió en el món digital castri l’essència del que ens defineix com a persones.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
La fusión entre las nuevas tecnologías y el capitalismo moderno está transformando nuestra sociedad a una velocidad vertiginosa. El tecnocapitalismo se caracteriza por la hegemonía de las grandes corporaciones tecnológicas, donde la digitalización de la información y comunicación establecen la base para la creación de riqueza y poder.
La revolución tecnológica que hemos experimentado durante las últimas décadas ha hecho evolucionar el capitalismo moderno, generando nuevas maneras de crear riqueza en la era digital. Las grandes tecnológicas como Alphabet, Amazon, Apple y Meta han reconfigurado el modelo socioeconómico, pero, este cambio de paradigma espoleado por el tecnocapitalismo también ha comportado algunos impactos negativos para la sociedad.
Control de datos y pérdida de privacidad
Uno de los pilares del tecnocapitalismo es la acumulación masiva de datos personales y de su procesamiento. Compartimos mucha información personal, pública y privada, a veces de manera consciente, otras veces de manera inconsciente. Las empresas tecnológicas utilizan el Big data sobre las búsquedas, conversaciones y preferencias de los usuarios para predecir e influenciar su comportamiento. Esto ha llevado a la monetización de nuestra intimidad, que se vende al mejor postor para fines comerciales.
Algunas de las grandes plataformas digitales justifican la legitimidad de este modelo de negocio argumentando que con la comercialización de la información de los usuarios cubren los costes de sus servicios. Aun así, esta pérdida de privacidad no solo implica que nosotros somos el producto, es decir, que nuestra información personal se convierte en un activo lucrativo para estas empresas, sino que también se puede utilizar para manipularnos.
Estos algoritmos pensados para mantenernos enganchados a las redes sociales no solo están destruyendo vínculos comunitarios y nuestra capacidad de interacción física, sino que también están modelando nuestras preferencias políticas, sociales y económicas –a menudo sin que seamos conscientes– propiciando la desinformación y la polarización social. El escándalo de Cambridge Analytica solo es uno de los numerosos ejemplos de como estas corporaciones pueden hacer un uso indebido de nuestra información personal.
Monopolización, deshumanización y precariedad laboral
El éxito de las grandes tecnológicas se ha traducido en la creación de monopolios y oligopolios que dominan completamente el mercado global. Estas empresas tienen un poder desmesurado, no solo económicamente, sino también en términos de control político y social. Esto puede generar enormes desigualdades, tanto entre empresas como entre individuos.
El control hegemónico del mercado que tienen algunas de estas corporaciones elimina la competencia, castra la innovación y concentra la riqueza en un pequeño número de manos. Su poder de influencia en las políticas públicas e internacionales, facilita la promiscua relación entre política y negocios, donde se mezclan los intereses privados y poder político, lo cual debilita la soberanía estatal y la democracia.
Si bien la digitalización y la robotización han creado nuevos sectores económicos, también han llevado a la precarización de algunos trabajos. En el mundo tecnocapitalista, muchos empleados están sujetos a condiciones laborales inestables, contratos temporales o prácticas abusivas, especialmente en sectores como el de la atención al cliente, la logística del e-commerce y el de las plataformas de servicios como Uber o Deliveroo.
Del mismo modo, la sustitución de trabajadores humanos por robots o algoritmos está convirtiéndose en una amenaza tangible. El trabajo físico e intelectual se ve reemplazado por software informático con la promesa de una mayor eficiencia, pero esto ha llevado a la destrucción de puestos de trabajo tradicionales y a una creciente polarización entre los trabajadores cualificados y los no calificados. Otros trabajos que requerían creatividad, hasta no hace mucho considerados seguros frente a los bots digitales, se están viendo amenazados por la evolución de los modelos de inteligencia artificial.
Por otro lado, la inevitabilidad de la transformación digital de nuestra sociedad no se ha distribuido de manera equitativa. El tecnocapitalismo ha acentuado la brecha digital y las desigualdades sociales de aquellos con acceso limitado a internet o con pocos conocimientos de las nuevas tecnologías que se encuentran desaventajados en términos educativos, económicos y sociales.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!


El Sistema Financiero Cuántico (QFS) introducirá un nuevo sistema descentralizado de pagos interbancarios transfronterizos basado en una moneda digital sostenida por activos físicos como el oro.
Si bien es cierto que el mundo de los servicios financieros está en constante evolución, el Sistema Financiero Cuántico (QFS) tiene el potencial de revolucionar un sector bancario que a menudo se encuentra limitado por sistemas heredados que no dan más de sí ante la necesidad de adaptarse a las posibilidades que ofrecen las nuevas tecnologías.
Antes de profundizar en el papel del oro dentro del QFS, es importante entender qué se trata de un nuevo desarrollo tecnológico que usaría la computación y criptografía cuántica a través de una plataforma de cadena de bloques (blockchain), las cuales permitirían realizar transacciones seguras y rápidas sin la necesidad de intermediarios como bancos e instituciones financieras.
Una de las principales ventajas del QFS es su capacidad para prevenir el fraude y el blanqueo de dinero, que son unas de las grandes preocupaciones en el sistema financiero actual. Esto se conseguiría mediante el uso de tecnologías avanzadas de encriptación y autenticación que asegurarían la inmutabilidad de los datos, evitando su manipulación y garantizando la integridad de las transacciones.
Además, un sistema financiero cuántico sería especialmente útil en aplicaciones donde los algoritmos se alimentan de flujos de datos en tiempo real, facilitando la transferencia de información y haciendo posibles transacciones financieras casi instantáneas, que los clientes podrían ver inmediatamente actualizadas en sus plataformas digitales.
El papel del oro en el QFS
Una de las formas en que el QFS puede revolucionar el sector financiero es a través de la creación de una moneda digital sostenida por activos físicos. No se trataría de una criptomoneda sino de una moneda digital que podría estar apoyada por oro físico, lo cual garantizaría su valor y estabilidad. De este modo, solo las monedas apoyadas por oro con un certificado digital de oro podrían participar en las transacciones de un QFS.
La impresión y vertido de grandes cantidades de dinero en la economía a través de déficits fiscales cada vez más insostenibles están dañando la credibilidad del sistema mundial de moneda fiduciaria, así como deteriorando las finanzas de los gobiernos. Por lo tanto, no es de extrañar que la incertidumbre económica y la pérdida de confianza en las divisas fiat incentiven un retorno a las monedas fiduciarias apoyadas por valores seguros como los metales preciosos.
En este contexto, es probable que el oro ejerza un papel cada vez más importante como apoyo de divisas y transacciones, un sistema monetario en el cual el valor de las divisas esté sostenido por su convertibilidad en oro. El ejemplo del QFS no es único, Zimbabue está a punto de introducir una moneda digital de curso legal sostenida por oro con el objetivo de ayudar a estabilizar la economía ante la rápida depreciación del dólar zimbabuense. Una tendencia que algunos analistas ven como una señal inequívoca de un cambio de paradigma en el sistema monetario internacional.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El sistema financiero cuántico (QFS) es un nuevo desarrollo tecnológico que promete revolucionar la manera en que interactuamos con el dinero, agilizando y democratizando la generación de riqueza al mismo tiempo que asegura la privacidad y la integridad de los datos.
En términos técnicos, la computación cuántica es fundamentalmente diferente a la computación tradicional. Mientras que la computación actual usa bits, la cuántica utiliza los qubits. Los bits solo pueden trabajar con resultados binarios, es decir, a partir de dos posibilidades, 1 o 0, en cambio, los electrones del qubit pueden calcular todas las combinaciones posibles al mismo tiempo, lo que se conoce como superposición cuántica.
Este enfoque diferente permite realizar cálculos muy complejos en minutos u horas, que requerirían meses o años con los ordenadores actuales. Por lo tanto, la computación cuántica tiene el potencial de resolver problemas la complejidad de los cuales crece de manera exponencial y que los ordenadores clásicos serían incapaces de abordar.
En un momento en que se generan inmensas cantidades de datos que se tienen que procesar a gran velocidad, la computación cuántica posibilita la creación de nuevos algoritmos capaces de analizar una gran multitud de datos o de encriptar y desencriptar información altamente compleja de manera más rápida. Así pues, se perfila como una de las tecnologías claves en la profunda transformación que está experimentando la economía y la sociedad a través de la industria 4.0.
¿Un sistema financiero cuántico?
Un sistema financiero cuántico (QFS) es un hipotético sistema financiero que utilizaría tecnología de la computación cuántica y la criptografía cuántica a través de una cadena de bloques, para gestionar transacciones y datos financieros. La banca cuántica podría aportar varias ventajas sobre los sistemas financieros tradicionales, como una mayor seguridad, tiempo de procesamiento de transacciones más rápidos y capacidades de gestión de riesgos más sofisticadas. Un nuevo concepto tecnológico que revolucionaría la forma en que interactuamos con el dinero, ofreciendo una infinidad de nuevas posibilidades financieras para empresas y particulares.
Una de las principales ventajas del QFS es que los datos son inmutables y no pueden ser manipulados por ningún actor malintencionado. Esto se debe al hecho que un QFS emitiría un número digital para cada moneda (dólar, euro, etc.) que haya en cada cuenta bancaria y la posición física (GPS) de cada una de estas monedas se controlará en tiempo real. Es decir, sabrás exactamente donde está, cuando se ha transferido, el número de cuenta y los datos de cualquier que ha tenido acceso a la cuenta.
Además, una nueva red mundial para la transferencia de fondos que protegiera a todas las partes implicadas dentro del sistema bancario tendría el potencial de sustituir al actual sistema SWIFT, controlado por los Estados Unidos, democratizando un sistema de transacciones globales que actualmente está totalmente politizado.
Criptomonedas y monedas cuánticas
A primera vista podría parecer que un sistema de moneda cuántica sería muy similar a un sistema de criptomonedas: descentralizado, encriptado, en cadena de bloques, más rápido, más eficiente… A la práctica, pero, son dos conceptos con diferencias básicas fundamentales. No se trataría de una criptomoneda, sino de una moneda digital sostenida por activos físicos.
Ambas se diferencian en el hecho que las variaciones cuánticas existen en forma física, lo cual las hace más análogas a la moneda fiduciaria que a sus primas criptográficas. Así mismo, solo las monedas apoyadas por oro con un certificado digital de oro podrían participar en las transacciones de un QFS. De este modo se asignaría un número de serie al certificado de oro como referencia a una pieza de oro mantenida en reserva para apoyar la moneda, activos que determinarían la cantidad de moneda accesible en cada país.
En definitiva, un sistema financiero cuántico podría ser parte de la solución a los problemas que actualmente se enfrenta el sistema financiero tradicional, dirigiendo la falta de transparencia, la inseguridad de los datos, la corrupción y la volatilidad intrínseca dada por la carencia de confianza en el sistema monetario actual.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
La vida útil de los productos se acorta cada vez más y nos vemos obligados a reemplazarlos compulsivamente. Es lo que se conoce como obsolescencia programada. Así es como la economía asegura crecer. ¿Pero la muerte prematura de los productos es realmente el motor del mercado?
Bienvenidos a Livermore, California. Aquí es donde encontramos la bombilla más longeva del mundo, ubicada en el parque de bomberos del municipio. Fue fabricada en Shelby, Ohio, hacia 1895, y su filamento es un invento de Adolphe Chaillet creado expresamente para durar.
La imagen de la bombilla puede verse por internet 24 horas al día y, de momento, ya ha durado más que tres webcams. Unos años atrás, en 1871, el inventor de la bombilla Thomas A. Edison había logrado producir una pequeña bombilla de una resistencia comparativamente enorme, con la que en 1881 conseguía una duración de 1.500 horas.
Unos años más tarde, en 1924, un grupo de hombres se reunieron en Ginebra con un plan secreto: crear el primer cártel para controlar la producción de bombillas mundial y repartirse sus beneficios. El cártel se llamó Phoebus y lo integraban los principales fabricantes de bombillas de Europa, Estados Unidos e, incluso, de las colonias de Asia y África. En ese momento, Phoebus anunció orgulloso una duración de hasta 2.500 horas en sus bombillas.
Pese a los progresos de la ciencia, el hito de Phoebus se truncó al año siguiente por el “Comité de las 1.000 horas de vida”, creado para reducir técnicamente la vida útil de las bombillas. Phillips (Holanda), General Electric (USA), OSRAM (Alemania) o Lámparas Zeta (España), entre otros, formaban parte.
La obsolescencia programada.
¿Por qué se acorta la vida de los productos?
La obsolescencia es la depreciación de los bienes de equipo a consecuencia del progreso técnico. Siguiendo esta idea, la obsolescencia planificada o programada es la práctica por lo menos reprobable de empresas y fabricantes para ofrecer unos productos con unas prestaciones y cualidades inferiores a la tecnología de que se dispone. El objetivo es que estos objetos dejen de funcionar después de un tiempo determinado y que el consumidor se vea obligado a reemplazarlos.
La razón principal por la que las empresas diseñan productos teniendo en cuenta la obsolescencia programada tiene que ver, evidentemente, con el argumento de que incrementan las ventas. En un artículo en el Printers Ink, un manual de publicidad de 1928, ya se argumentaba como “un artículo que no se estropea es una tragedia para los negocios”. Por tanto, la principal causa del aumento de la obsolescencia programada ha sido, en definitiva, el mismo sistema económico que rige nuestras sociedades. Un sistema económico basado en la economía del crecimiento, en el que la lógica no es crecer para satisfacer las necesidades, sino para aumentar beneficios.
En resumen, los empresarios dirán: un sistema económico basado en el crecimiento, por supuesto, no tiene futuro sin crecimiento; y, por tanto, si el consumidor no compra, la economía no crece. El diseñador industrial Brooks Stevens, a menudo citado como el inventor de la obsolescencia programada, la definió como “la necesidad de poseer algo más nuevo, algo mejor, algo antes de lo necesario”, aunque su idea era hacer que el consumidor deseara siempre algo nuevo, en lugar de crear productos de baja calidad que fuera necesario.
¿Es viable una economía sin obsolescencia programada?
Posiblemente, existe una alternativa a la obsolescencia programada, pero sólo si se cuenta con el apoyo de la administración y el tejido empresarial. En nuestro país ya existen diversas iniciativas que buscan reducir el impacto de la obsolescencia programada. Es el caso de la asociación catalana Millor Que Nou, que promueve la reparación de aparatos y el intercambio como alternativa para generar un mayor número de desechos tecnológicos.
Por otra parte, la Fundación Energía e Innovación Sostenible (Feniss) concluyó que una familia de cuatro miembros podría ahorrar 50.000 euros a lo largo de toda la vida si los electrodomésticos duraran más o fueran diseñados para ser reparados. Los expertos explican que poner etiquetas sobre la durabilidad de los productos podría ayudar al consumidor a tomar decisiones de compra.
La Unión Europea también ha tomado parte y apuesta por modelos de economía circular. Las marcas de tecnología deben permitir que se puedan retirar las piezas de sus productos para ser reemplazadas. También se plantea crear un sello para productos fáciles de reparar, una de las propuestas de la llamada Ley por el derecho a reparar, cuyo objetivo es aumentar la vida útil de los dispositivos electrónicos para conseguir un menor impacto medioambiental y acabar, así, con la obsolescencia programada.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!