Los servicios financieros del futuro, en un clic
En 11Onze empezamos a revelar las condiciones de los servicios que ofreceremos el 1 de octubre a los primeros 5.000 clientes. Con la ayuda de la jefa de producto junior Sara Casals, detallamos qué podremos encontrar próximamente en El Canut, la super app que viene a revolucionar la banca tradicional.
“El 1 de octubre salimos con una cuenta 11Onze para particulares. Una vez contrates esta cuenta con el código de acceso, podremos ir añadiendo nuevos servicios”, detalla Casals. La cuenta inicial será para personas mayores de edad y solo se aceptará un titular. Cuando el cliente entre en la super app de 11Onze, El Canut, tendrá una cuenta de la fincom, pero, además, podrá añadir cuentas de otras entidades financieras con quienes tenga contratado algún servicio.
El objetivo es poder gestionar todas las cuentas desde El Canut, de forma que el cliente tendrá un mayor control financiero de su dinero. Dentro del mismo paquete inicial, más allá de la cuenta 11Onze y de la super app, se participa en La Plaça, una comunidad financiera activa. Esta comunidad genera contenidos sobre el mundo del dinero, promueve la formación con lecciones y audiovisuales, y tiene a su servicio la atención 24 horas del equipo de agentes 11Onze. “Cobramos lo que cobramos para poder cubrir los costes mínimos. En pocos meses ofreceremos un abanico muy amplio de servicios. Hay que tener paciencia y adentrarse en 11Onze poco a poco”, revela Casals.
Los productos que nos harán crecer
- Un mail cifrado: proteger las comunicaciones. Uno de los servicios no financieros que ofreceremos en 11Onze, pero que nos puede ser útil para gestionar y organizar nuestras finanzas, es un correo electrónico con dominio de 11Onze “completamente cifrado”, nos explica Casals. Esto supone que podremos mantener la comunicación con proveedores, clientes o usuarios con total seguridad, porque el correo permitirá cifrar tanto el emisor como el receptor y el mensaje.
- Los paquetes ETF, aprender a invertir. En cuanto a los servicios financieros, uno de los puntales serán los paquetes ETF, es decir, fondos que cotizan en bolsa. “Los paquetes ETF te permiten invertir en participaciones. Cada participación representa una cartera de acciones, que saca rendimiento, no mediante gestores que compran y venden en el mercado bursátil, con el riesgo que ello comporta, sino que fluctúa según el índice dentro del cual se enmarca. Así, estás diversificando tu dinero y es más difícil que lo pongas en riesgo. Sin tener unos conocimientos muy profundos sobre el mundo de la bolsa, nuestros clientes podrán acceder a él”, detalla nuestra jefa de producto junior. Evidentemente, gracias a La Plaça y a los agentes 11Onze, la comunidad irá aprendiendo poco a poco cómo se cotiza en bolsa. “Configuraremos el producto según las necesidades del cliente y de sus conocimientos”, tranquiliza Casals. Una de las peculiaridades de estos paquetes será que no habrá que invertir una gran cantidad, como acostumbra a pasar en la banca tradicional. La otra característica es que se podrá escoger entre varias carteras y el usuario podrá consultar qué empresas forman parte de ellas, así que todos los paquetes permitirán invertir “sin tener conflictos éticos y morales”. “Tendremos paquetes eco, por ejemplo, con empresas que son sostenibles. Promoveremos una inversión socialmente responsable”, afirma la jefa de producto junior.
- Servicios de préstamo en toda Europa. “En 11Onze también podremos ofrecer préstamos con las cuotas más competitivas que encontremos en el mercado europeo”, sigue Casals. De hecho, precisamente, la red que ha creado nuestra fintech comunitaria en toda la Unión Europea, gracias a la normativa PSD2, permite disfrutar y elegir entre un gran abanico de servicios de varias financieras europeas. Esta ventaja no es posible en la banca tradicional, que te obliga a adquirir sus servicios a un precio cerrado. Además, en 11Onze “no ofreceremos nunca préstamos que ahoguen a nuestros clientes con intereses inasumibles”. “Si un cliente tiene un buen historial, pero tiene un mes que no llega a todo, se puede buscar alivio con préstamos con un interés muy bajo”, asegura la jefa de producto junior.
- El criptomonedero, la herramienta definitiva. “Si hablamos de servicios de inversión, hay que mencionar que tendremos nuestra propia criptomoneda, Les Peles, y ofreceremos una crypto wallet dentro de El Canut, a través de la cual podremos comprar, vender o guardar criptomonedas”, explica Casals. Por eso decimos que El Canut tiene que permitir crear un hub financiero, porque todas nuestras finanzas estarán protegidas dentro de una misma aplicación. Así es como podremos ofrecer más rentabilidad a nuestros ahorros. “Cuando la moneda es inestable, en épocas de hiperinflación, te aseguras que el valor de tu dinero no se pierde. El oro, por ejemplo, tiende a subir cuando la moneda baja”, detalla la jefa de producto junior. Para aprender a mover los ahorros de una moneda a otra tendremos, claro está, La Plaça y a los agentes 11Onze.
- Tarjetas de débito, un ahorro asegurado. Casals también revela que no se ofrecerán tarjetas de crédito, pero sí de débito. “Una tarjeta de crédito promueve un uso poco responsable del dinero. Cuando pagas con unos dineros que no tienes, te puedes encontrar con un problema a la hora de devolverlos, porque los intereses van en aumento. Por eso, en 11Onze se pondrán todas las herramientas al alcance de los clientes para que se apropien de sus finanzas y aprendan a ahorrar. “Si conseguimos que el cliente tenga conocimientos financieros, estamos seguros que será capaz de ahorrar”, remacha.
- Cuentas a medida, personalizar las finanzas. A medida que la comunidad de 11Onze vaya creciendo, también habrá cuentas diversas, para autónomos, empresas, familias, gente mayor, menores de edad, cuentas compartidas o subcuentas. En concreto, Casals desvela que, por ejemplo, las cuentas para autónomos y empresas se están diseñando para que tengan servicios asociados de factoraje digital, factoring y renting. Es decir, a través de El Canut se podrán gestionar las cuentas de un negocio y generar facturas, pero también avanzar pagos a proveedores cuando no se disponga de líquido o gestionar el alquiler de oficinas, tecnología o coches de empresa, entre otros.
¿Costes? Sí, pero muy competitivos
- Tener una cuenta como quien tiene una suscripción. “Tendremos una tarifa mensual de 2,95 euros, que es el precio de un periódico dominical. Será un coste mensual, no te cobraremos una comisión anual. Así, si en algún momento quieres darte de baja, lo podrás hacer sin problema”, explica Casals. En total, para mantener una cuenta para particulares con 11Onze no se deberá pagar más que 35,40 euros al año, una cuota de suscripción bastante más competitiva que las que, hoy por hoy, ofrece la banca tradicional, que van de los 50 a los 200 euros anuales. Además, con este precio se ofrece la app de nueva generación, El Canut, la atención personalizada de los agentes las 24 horas del día y la participación en la comunidad en La Plaça. “Esto no lo encontrarás en ninguna fintech ni en ningún banco”, sentencia nuestra jefa de producto junior. “Creemos que es un precio más que justo. Algunos bancos convencionales te ofrecen una cuenta gratuita, pero a cambio te obligan a domiciliar la nómina o tener un balance mínimo con cierta cantidad”, argumenta.
- El precio de la tarjeta lo pagas una única vez. Además de los 2,95 euros mensuales de cuota de suscripción, se cobrará, en un pago único, el coste de la tarjeta de débito, si se ha solicitado una, que “tendrá un diseño único, totalmente ecofriendly”. “No hacemos como la banca tradicional, donde tienes que pagar cada año por una tarjeta que te entregan una única vez. El precio incluye el coste de la tarjeta y los gastos de envío, 14,95 euros”, señala Casals.
- Las transferencias, en evolución. Las transferencias entre cuentas de 11Onze serán gratuitas e instantáneas. “Para hacer transferencias a otras entidades, sí se aplicará una comisión, pero tan pronto como se pueda ofrecer de forma gratuita, lo haremos”, sentencia la jefa de producto junior. Así, recibir las transferencias será gratuito, pero enviarlas tendrá un coste de 0,75 céntimos. “Cuando tengamos cuentas de empresa activas, es probable que tengamos que adaptarnos a las necesidades de esas empresas. Y sabemos que necesitan hacer transferencias y depositar efectivo”, amplía.
- ¿Y las retiradas en cajeros? “Por último, estamos trabajando para crear una red propia donde puedas hacer compras y, a la vez, retirar y depositar efectivo”, explica Casals. De momento, sin embargo, si las personas quieren sacar dinero desde el cajero con la cuenta de 11Onze, el precio es de 1,10 euros, más un 1% del importe. Aun así, nuestra jefa de producto junior recuerda que “no se está pidiendo a los clientes que cierren sus cuentas corrientes en otros bancos y, por lo tanto, si hay que sacar dinero desde el cajero, se puede hacer desde esas otras cuentas”. Además, también hay que tener presente que, en un futuro no muy lejano, es probable que la moneda en metálico acabe desapareciendo.
¿Quieres una cuenta de 11Onze? Pide tanda en Haz Cola. Con el código que te daremos, podrás abrir una cuenta el 1 de octubre.
Imaginemos una red con varios puntos de conexión, que intercambia información de forma horizontal, segura y dinámica. ¿Verdad que si uno de los puntos falla, el resto no se resiente? Así funciona la tecnología blockchain con que operará 11Onze. Hablamos sobre ello con el agente Joan Benedicto.
“El blockchain es un sistema que está descentralizado, que permite almacenar y procesar información, pero no depende de una sola entidad”, empieza Benedicto. Actualmente, sin embargo, la mayoría de aplicaciones, también las financieras, no funcionan con este sistema. Así se explica, por ejemplo, que cuando hay un error en el servidor central de Whatsapp o de Twitter, todo el sistema caiga durante horas como un castillo de naipes. Y así se explica, también, cómo funciona el sector de la banca tradicional.
Si todo tiene que pasar por un solo punto de validación y control, la protección que puedes ofrecer a tus clientes es más débil y hackeable, nos recuerda Benedicto. “En cambio, un sistema descentralizado controla el flujo de información gracias a la cooperación desde varios puntos. Este sistema de blockchain tiene unas reglas que hacen que no pueda entrar nadie para manipular lo que allí se transmite”, sigue explicando el agente.
Los mineros que hacen posibles las transacciones
Quienes se encargan de que el intercambio de información funcione son los llamados mineros, grupos de usuarios que ofrecen la fuerza de computación de sus ordenadores para calcular, de forma simultánea y rapidísima, el código criptográfico que configura cada punto de la red, llamado bloque de información. Cuando estos códigos son descifrados, cada uno de estos mineros recibe una recompensa de forma equitativa, y el bloque se instaura y se valida dentro del sistema y pasa a incorporarse a la red con el resto.
“El mercado de criptomonedas es el ejemplo paradigmático de cómo funciona un sistema blockchain”, señala el agente. De hecho, cada criptomoneda tiene su propio blockchain, su sistema descentralizado de transmisión de información y movimientos. Algunos de los sistemas más conocidos son el Bitcoin o el Ethereum. “En el sistema Bitcoin, por ejemplo, hay muchos grupos de mineros que compiten para ver quién calcula antes los códigos criptográficos de estos bloques. Hay cinco o seis grupos que son muy conocidos”, afirma.
Así, a través de estos bloques, se almacena la información de los movimientos que los usuarios hacen a través de plataformas de internet o brokers en línea, como si estuviéramos en una bolsa virtual: se hacen transacciones como en un mercado, con la diferencia que todos los movimientos quedan registrados dentro del mismo sistema y se pueden consultar de forma encriptada y anonimizada. De este modo, se puede controlar que, efectivamente, nadie está haciendo ninguna operación fraudulenta. El agente 11Onze detalla cómo, “precisamente, este sistema de información compartida hace que el sistema blockchain sea tan seguro”. “Es más seguro porque hay mil ojos mirando”, detalla.
Las criptomonedas, por lo tanto, basan gran parte de su éxito en la comunidad, en cómo esta vigila que todo sea correcto. Además, se rompe el monopolio de la creación monetaria, que deja de estar en manos exclusivas de los bancos centrales y los bancos privados y, finalmente, se acaba con una falacia: la moneda física no es más segura que la digital porque esté soportada con bienes físicos, porque la cantidad de moneda que emiten los bancos privados es muy superior a los bienes que tienen realmente.
“En cuanto a las decisiones que se toman dentro del blockchain, el sistema es muy democrático. Toda la estructura se aguanta porque todos confían que el sistema de normas de que se han dotado funciona”, resume el agente 11Onze. El blockchain permite que toda una comunidad ponga su economía en la nube, y deje de depender de la banca tradicional.
Les Peles, una criptomoneda más
A través de El Canut, la comunidad financiera también podrá operar con la moneda propia de 11Onze, Les Peles. Estas monedas son una apuesta de 11Onze por la comunidad, a la cual se remunera por formarse, por compartir conocimientos y por interactuar. Es una moneda que en un futuro próximo servirá para comprar bienes dentro del mercado de 11Onze, con comerciantes asociados.
¿Quieres una cuenta de 11Onze? Pide tanda en Haz Cola. Con el código que te daremos, podrás abrir una cuenta el 1 de octubre.

James Sène, presidente de la empresa de tecnología financiera 11Onze, comparte su experiencia y su visión sobre cómo podemos afrontar los retos de la ciberseguridad en la era de Pegasus.
“Tocar y listo” (“Tap&Go”) se ha convertido en nuestro último mantra. Ya sea en la caja registradora de una tienda, en una cafetería o en un taxi, todo lo que hacemos hoy en día es tocar e irnos. Lo que no pensamos es que ese pequeño gesto puede llevarnos a pagar algo que no hemos comprado, a perder todos nuestros ahorros a manos de los ciberdelincuentes o, lo que es peor, a ser víctimas de un robo de identidad. Hasta ahora, el abuso de la tecnología se limitaba principalmente a las ganancias monetarias.
Desde la seguridad nacional hasta la libertad individual, la tecnología en manos equivocadas está causando un daño incalculable a nuestra sociedad. Ya está robando a muchos sus ahorros y, ahora, amenaza con robar nuestra libertad.
La cantidad de dinero robada por los ciberdelincuentes es asombrosa. Hasta la fecha, los estadounidenses han declarado haber perdido más de 469 millones de dólares por fraudes relacionados con la pandemia. En el Reino Unido, las empresas han perdido más de 6,2 millones de libras esterlinas por estafas cibernéticas en el último año, con un aumento del 31% de los casos durante el punto álgido de la pandemia.
En algunos países europeos, la ciberdelincuencia representa casi la mitad de todos los delitos cometidos. El Covid-19 ha avivado el fuego de los ciberdelitos, y ha puesto en jaque a bancos, fintechs y empresas de todo el mundo. De hecho, 2020 marcó el récord histórico de ciberdelincuencia, fraude y robo de identidad en Estados Unidos y en Europa. No es de extrañar que el 76% de los europeos esté cada vez más preocupado por la ciberdelincuencia.
Las empresas —grandes y pequeñas— y los ciudadanos de a pie —jóvenes y mayores— se han convertido en víctimas de la ciberdelincuencia. En EE. UU., el oleoducto Colonial saltó a los titulares cuando cerró la totalidad de su sistema de oleoductos por primera vez en sus 57 años de historia. Mientras tanto, en Europa, unas 800 tiendas de supermercados Coop en Suecia se vieron obligadas a cerrar después de que las cajas de los puntos de venta y las de autoservicio dejaran de funcionar. Esto se debió a un ciberataque continuo que afectó a organizaciones de todo el mundo. La lista continúa…
La ciberdelincuencia adopta diversas formas. Los piratas informáticos pueden robar tus datos, tu identidad para cometer un fraude en línea. Puedes acabar pagando una factura por algo que nunca has pedido. Todos los días, miles de personas son bombardeadas por textos falsos sobre entregas de paquetes en línea “phishing” para obtener datos bancarios. Muchos han perdido los ahorros de toda una vida por estas operaciones delictivas. Los correos electrónicos falsos que exigen datos bancarios para la devolución de impuestos se han convertido en algo habitual. Incluso la mensajería relacionada con las vacunas de Covid-19 se está utilizando para liquidar los ahorros de las víctimas. El fraude “autorizado”, en el que se engaña a los consumidores para que transfieran dinero a los delincuentes, alcanzó niveles récord en 2020, con 479 millones de libras perdidas de casi 150.000 víctimas.
La ciberseguridad se ha convertido hoy en una prioridad nacional. Para los bancos y las fintechs —que dependen de ofrecer un refugio de seguridad financiera a sus clientes- es imperativo que ofrezcan ciberseguridad.
Ante todo, hay que educar a la gente sobre los ciberdelitos y sus diversas formas. Los gobiernos deben tomar la iniciativa en este sentido: al igual que hay campañas para reducir la obesidad, deben impulsarse campañas para educar a la gente sobre la ciberdelincuencia.
La Unión Europea ha desarrollado una política global de ciberseguridad que incluye una ley de ciberseguridad diseñada para mejorar la ciberresistencia de Europa y una Agencia permanente de la UE para la ciberseguridad.
Los fraudes en línea son una novedad para la mayoría de nosotros y son mucho más difíciles de evitar, sobre todo para aquellos que aún no están totalmente acostumbrados al ámbito digital. ¿Cómo podemos protegernos?
Algunas medidas que podemos tomar para evitar ser víctimas de ciberdelitos son mantener segura la información personal y privada en las redes sociales. Los ciberdelincuentes suelen obtener nuestra información personal a partir de unos pocos datos, por lo que cuanta menos información compartamos públicamente, mejor para nosotros. Es mejor no compartir información como el nombre de nuestro primer colegio, la mascota o el apellido de soltera de la madre. Cambiar la configuración de la privacidad en nuestras redes sociales, por ejemplo, configurando el perfil como privado, o también ayuda restringir la información que pueden ver las personas que no has añadido como contactos.
El robo de información personal también puede producirse cuando alguien obtiene tus datos personales de forma fraudulenta o con engaños, como de costumbre, para obtener un beneficio económico. Puede que te engañen para que des información personal a través de Internet, o que un ciberdelincuente te robe el correo para acceder a la información de la cuenta que te han enviado. Por eso es importante proteger tus datos personales. Una VPN también puede ayudarte a proteger los datos que envías y recibes en línea, especialmente cuando accedes a Internet a través de una wifi pública.
Las nuevas tecnologías son siempre vulnerables. Los datos biométricos almacenados por un proveedor de servicios podrían ser pirateados. Es un objetivo tan valioso para los ciberdelincuentes como una base de datos con nombres de usuario y contraseñas. Una contraseña se puede cambiar, pero una huella dactilar es tuya de por vida. Cualquier violación de la seguridad que suponga la filtración de esta información tendrá probablemente consecuencias mucho más graves que el robo de una contraseña.
Por lo tanto, es importante que la gente esté informada sobre el modo en que se utilizan y conservan los datos biométricos, y en qué circunstancias pueden ser transmitidos a otros organismos. Además, esta tecnología debe utilizarse como un método de protección secundaria que complemente otras medidas de seguridad en lugar de sustituirlas por completo, por razones obvias.
Entiendo que la lucha contra la ciberdelincuencia es cosa de todos. Para la mayoría de la gente, eso significa seguir unos cuantos pasos sencillos y de sentido común para ayudar a mantenerse a sí mismo y a su familia más seguros.
Pero eso no significa que los bancos y los gobiernos no deban rendir cuentas por el abuso de poder o la falta de inversión en un sistema de seguridad sólido. En el Reino Unido, la mayoría de los bancos han adoptado un código voluntario para reembolsar a las víctimas de este tipo de delitos “sin culpa”, pero el número de víctimas que consiguen recuperar su dinero puede ser ¡tan bajo como el 30% en algunos bancos! A medida que la tecnología se mueve y cambia, nosotros también tenemos que comprender, adaptarnos y garantizar nuestra seguridad.
Es inevitable que veamos más “Pegasus” que erosionen nuestra confianza en la tecnología, pero creo que también encontraremos a nuestros Belerófonos para combatir a los ciberdelincuentes.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!

Mike Tyson decía que «todo el mundo tiene un plan hasta que le dan un puñetazo en la cara». La revolución Fintech, espoleada por la crisis del 2008 y la pandemia global de la Covid-19, está haciendo temblar los pilares de la banca tradicional, y forzando un cambio de paradigma en el mundo de las finanzas. Analizamos la entrada de estos nuevos actores en un sector de la economía que hasta hace poco parecía inmutable.
El nacimiento y popularidad del e-commerce, o comercio electrónico, fue acompañado del desarrollo de tecnologías y plataformas de pago hechas a medida para esta nueva realidad. Procesadores de pagos en línea, como PayPal, globales, seguros, gratuitos, y ofreciendo múltiples opciones de pago, lideraron una tendencia donde nuevas empresas que combinan la tecnología y los servicios financieros generan un sector económico emergente, y van ganando terreno en un ámbito dominado por la banca tradicional.
Las cifras hablan por sí solas, el mercado fintech global estaba valorado en 5.504,13 millones de dólares el 2019, y se espera un crecimiento de un 23.58% en los próximos años.
Las nuevas tecnologías han entrado al sector financiero con fuerza, y las llamadas empresas fintech, de tecnologías financieras, se están haciendo suyo un mercado especialmente de público joven, ‘nativo digital’, hiperconnectado, y que no entiende la complicación, lentitud y comisiones desorbitadas a las cuales nos tiene acostumbrados la banca tradicional.

El agente 11Onze Xavi Viñolas nos habla de productos fintech.
¿Cuáles son las principales diferencias?
- Objetivos: Mientras que los bancos tradicionales ofrecen más productos, y a una clientela más amplía, las fintech están especializadas en productos encaminados a cubrir una deficiencia en el mercado.
- Experiencia de cliente: La premisa central de una fintech es una buena experiencia de cliente basada en la agilidad y accesibilidad virtual a sus servicios, sin la necesidad de una presencia física, y los largos trámites a menudo asociados con los bancos más orientados a procesos.
- Tecnología: Es una de las principales características que definen a las fintech, un uso extenso de la IA, machine-learning, y automatización para acelerar la introducción al mercado de nuevos productos o procesos que mejoran la eficiencia, libres de una infraestructura heredada que limita la interacción entre múltiples plataformas y retarda el lanzamiento de nuevos productos o servicios por parte de los bancos tradicionales.
Renovarse o morir
Para hacer frente al desafío que presentan estos nuevos actores, los bancos también han adoptado las nuevas tecnologías, agilizando sus procedimientos, o incluso creando sus propias fintech subsidiarías. Pero sin olvidar sus fortalezas, como estar supeditados a una regulación más estricta asociada a un menor riesgo financiero, y que aun así posibilita una mayor oferta de servicios ligados a esta regulación.
Estas medidas, junto con el cierre de oficinas físicas y la reducción de plantilla para acercarse a las ratios de cliente-empleado más eficientes, y típicos de las fintech, solo son algunos de los recursos que la banca tradicional está empleando para adjudicarse este segundo “round”. Una lucha que va para largo, pero que ya tiene un ganador, el consumidor, que ha visto aumentada su oferta de servicios financieros, más competitivos, y que le dan más poder de decisión en sus finanzas personales.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram
El anteproyecto para la reforma de ley de seguridad nacional española prevé que, en caso de una crisis grave, los ciudadanos mayores de edad puedan ser obligados a «hacer prestaciones» para el estado, que también podrá intervenir, ocupar o requisar provisionalmente bienes y capital que considere necesarios.
Así lo establece el borrador del anteproyecto publicado por el diario El País, y que modifica la Ley 36/2015 de Seguridad Nacional. Unas medidas que ya estaban, en parte, contempladas por la Ley 17/2015 del Sistema Nacional de Protección Civil para casos de emergencia, pero que ahora se amplían al ámbito de la seguridad nacional.
Embargar bienes y capital
Uno de los puntos más polémicos y que ha generado más crítica por parte de la oposición, consternación en las redes sociales, y debate entre expertos jurídicos, es en lo referente a la posibilidad, en condiciones extremas, de que el estado tenga potestad para embargar o requisar nuestros bienes y capital. Eso sí, con el derecho a ser indemnizados por perjuicios económicos en la actividad empresarial, pero sin compensación por cualquier obligación de hacer una prestación personal.
Hay que tener en cuenta que se trata de un borrador que todavía no ha sido aprobado y que tiene que pasar a trámite por las Cortes. Sin embargo, la ambigüedad y falta de concreción dan pie a diferentes interpretaciones jurídicas que crean desconfianza.
Cómo nos explica Arcadi Sala-Planell, jefe del Departamento Legal de 11Onze, el anteproyecto de ley es poco preciso. «Está hecho de forma que el Gobierno pueda actuar con total libertad y discrecionalidad, gracias a la imprecisión del articulado, que permite una interpretación jurídica demasiado amplia».
El ex-letrado del Tribunal Constitucional, Joaquín Urías, opina que «la ley tiene que incluir mecanismos para evitar que nadie pueda utilizarla en el futuro para fines desproporcionados o ilegítimos» e insiste que la reforma «tendrá que ser tan detallada como sea posible» y tendría que incluir desde «un listado de catástrofes o emergencias por las que se podría aplicar, hasta qué autoridades están capacitadas para garantizar su cumplimiento e, incluso, el desarrollo de un régimen de sanciones».
Garantizar recursos críticos
Es evidente que lecciones aprendidas durante la pandemia de la Covid-19 y la subsecuente declaración del estado de alarma han influenciado la redacción del texto de este anteproyecto de ley. La especulación a consecuencia del exceso de demanda y la carencia de ciertos productos básicos como las mascarillas o EPI, provocó una subida de precios extravagante y escenas dramáticas de sanitarios trabajando sin los equipos de protección adecuados.
En un contexto de crisis extrema los gobiernos se quieren asegurar de tener suficientes herramientas legales para garantizar recursos críticos. Un concepto que no es nuevo y por el cual otros países, como los EE. UU., ya tienen leyes similares que han utilizado durante la pandemia para instar a las empresas a colaborar con las autoridades estatales en la superación de la crisis.
Dicho esto, estamos hablando de una ley ordinaria, pero que, como han señalado los juristas, puede afectar nuestros derechos fundamentales, y que posiblemente se tramitará como una ley orgánica para evitar problemas jurídicos y tener todas las garantías legales. Una tramitación que tendrá que ir acompañada de un articulado más preciso y detallado para garantizar que no puede haber un abuso de autoridad por parte de los representantes del poder ejecutivo del estado.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram

Ahora mismo tener dinero en la cuenta corriente se ha convertido en un problema, un problema para los bancos y un problema para los clientes. El nivel de comisiones bancarias que se impone al dinero depositado en las cuentas corrientes es desmesurado. Nos están cobrando por tener el dinero depositado y la única manera de ahorrarnos esta comisión es invertir en alguno de sus productos financieros: un fondo de inversión, un producto para la jubilación… Esto está pasando en la mayoría de bancos de toda Europa. ¿Volveremos a guardar el dinero bajo las baldosas o el colchón?
Por qué los bancos cobran por los depósitos
La respuesta es porque los tipos de interés negativos están perjudicando la cuenta de resultados de los bancos. Por lo tanto, que los clientes depositen su dinero en el banco genera un coste y ningún beneficio.
Supongamos que depositamos 10.000 € en nuestra cuenta corriente del banco. Este dinero, el banco lo tiene que guardar y tenerlo disponible para cuando queramos disponer de él. Si hay 100 personas que depositan 10.000 €, el banco tendrá en sus manos 1.000.000 €. Con esta cantidad de dinero el banco puede hacer dos cosas: o prestarlos o mantenerlos en efectivo. Prestarlos comporta un riesgo, y mantenerlos en efectivo comporta una serie de costes, ya sea por la necesidad de contar con un almacenamiento de alta seguridad o por la opción de hacer un depósito en el Banco Central Europeo.
El agente David López analiza los pros y contras del ahorro y la inversión
¿Por qué los depósitos del BCE tienen un coste?
El depósito en el Banco Central Europeo tiene un coste de -0.50% por las entidades bancarias. Esto quiere decir, que para depositar el millón de euros del ejemplo, la entidad financiera tendría que pagar aproximadamente unos 5.000 € de coste.
El objetivo del Banco Central Europeo de mantener los intereses negativos es ayudar a las instituciones financieras a incrementar los préstamos a empresas y consumidores y, de este modo, reactivar la economía del consumo. Así mismo, el Banco Central Europeo ha optado por penalizar el ahorro con el objetivo de que el dinero se mueva, se invierta y se gaste. La idea es dinamizar la economía y paliar las escasas perspectivas macroeconómicas del continente.
Ahora bien, a causa de la incidencia de la COVID-19, los ahorros de las familias han aumentado y, por lo tanto, ha habido un aumento de la liquidez y el valor de los depósitos ha ido en aumento. Así pues, a causa de los intereses negativos, los bancos han tenido que pagar grandes cantidades de dinero para depositar toda esta liquidez al Banco Central Europeo.
Debido a que los bancos obtienen rentabilidades negativas por la liquidez ya no quieren captar más dinero y han dejado de ofrecer depósitos a plazo fijo y remuneración en sus cuentas. Lejos de nuestro alcance queda el recuerdo financiero del año 2008, cuando el Euríbor estaba por encima del 5% y existían depósitos que te bonificaban con un 10% o un 11% TAE en un mes. U otros que daban un 7,5% TAE en tres meses, o depósitos al 5% o 6% a medio – largo plazo. Si algún día volvemos a tener depósitos de este tipo será porque el Euríbor habrá vuelto a subir.
¿Vuelven las baldosas o el colchón?
Ahora bien, la solución tampoco es guardar el dinero debajo del colchón o bajo las baldosas, puesto que la pérdida del valor del dinero, a causa de la inflación, también nos hace menguar el poder adquisitivo. Ahora mismo, la solución a todo este problema es una ecuación bastante complicada sobre qué quiero hacer con el dinero ahorrado y cuánto tiempo lo quiero tener parado. Estas y otras cuestiones nos pueden orientar sobre qué podemos hacer con nuestros ahorros. Pero eso ya es harina de otro costal.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
Desde el 10 de abril de 2021 están disponibles las ayudas del Plan MOVES III (o Plan Moves 2021), que se extenderá hasta el año 2023. Este plan de ayuda a la compra de vehículos electrificados cuenta con un presupuesto inicial de 400 millones de euros, ampliables hasta 800 millones, si la demanda lo justifica.
El presupuesto de las ayudas se dividirá por comunidades autónomas, en función de su población. Teniendo esto en cuenta, Andalucía sería la más beneficiada con 71,35 M €; seguida de Cataluña, con 65,79 M €; Comunidad de Madrid, con 57,15 M €; y Comunidad Valenciana, con 42,63 M €. Eso sí: no es posible presentar solicitudes hasta que las comunidades autónomas activen sus planes.
Hay dos tipos de ayuda:
- Para la compra de vehículos eléctricos e híbridos enchufables.
- Para la instalación y desarrollo de puntos de recarga en todo el territorio —según la población, se puede obtener hasta el 80 % del coste total de la instalación.
Además de turismos, también se apoya la compra de furgonetas, motos y cuatriciclos. Al contrario que con el plan anterior, MOVES II, quedan fuera de este plan actual camiones y autobuses, coches de gas o bicicletas eléctricas.
Ayudas para particulares
Para los turismos, las ayudas pueden llegar hasta los 7.000 €, siempre que, a cambio, se entregue un coche para el desguace con una antigüedad superior a los siete años.
Los tipos de vehículos que se pueden beneficiar del Plan son:
- Turismos 100% eléctricos (EV o BEV) con autonomía eléctrica superior a 90 kilómetros. Para estos, el importe máximo puede llegar a los 7.000 €. Los requisitos son:
- Entregar un coche con más de siete años de antigüedad para desguazar. De lo contrario, el importe se reduce a 4.500 €.
- El importe (sin IVA) de compra del nuevo coche eléctrico no podrá superar los 45.000 €, o 53.000 € si es de 8 o 9 plazas.
- Estas mismas condiciones se aplican a híbridos enchufables (PHEV) con más de 90 kilómetros de autonomía homologados (muy pocos los consiguen).
- Turismos híbridos enchufables (PHEV) con autonomía eléctrica de entre 30 y 90 kilómetros.
- Turismos con tecnología de pila de combustible (FCV o FCHV). Los requisitos son:
- La subvención máxima es de 5.000 €, a cambio de un coche con más de siete años de antigüedad para desguazar. De lo contrario, la ayuda será la mitad, 2.500 €.
- El precio de compra no puede superar los 45.000 € (sin IVA).
Síntesis del Plan para particulares, autónomos y administraciones públicas
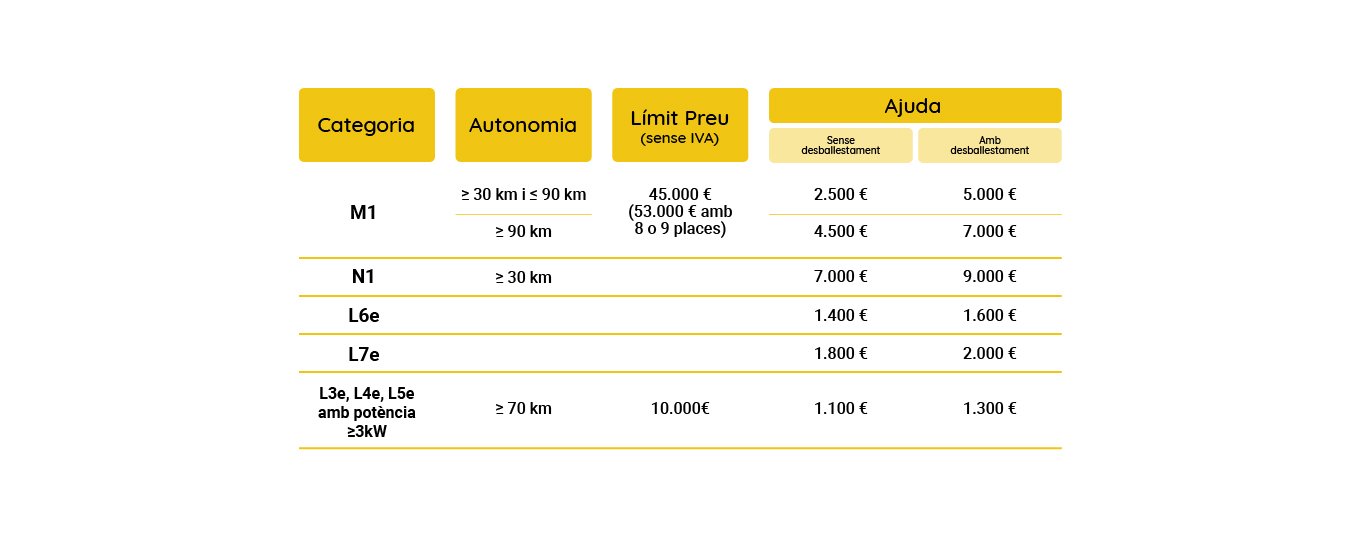
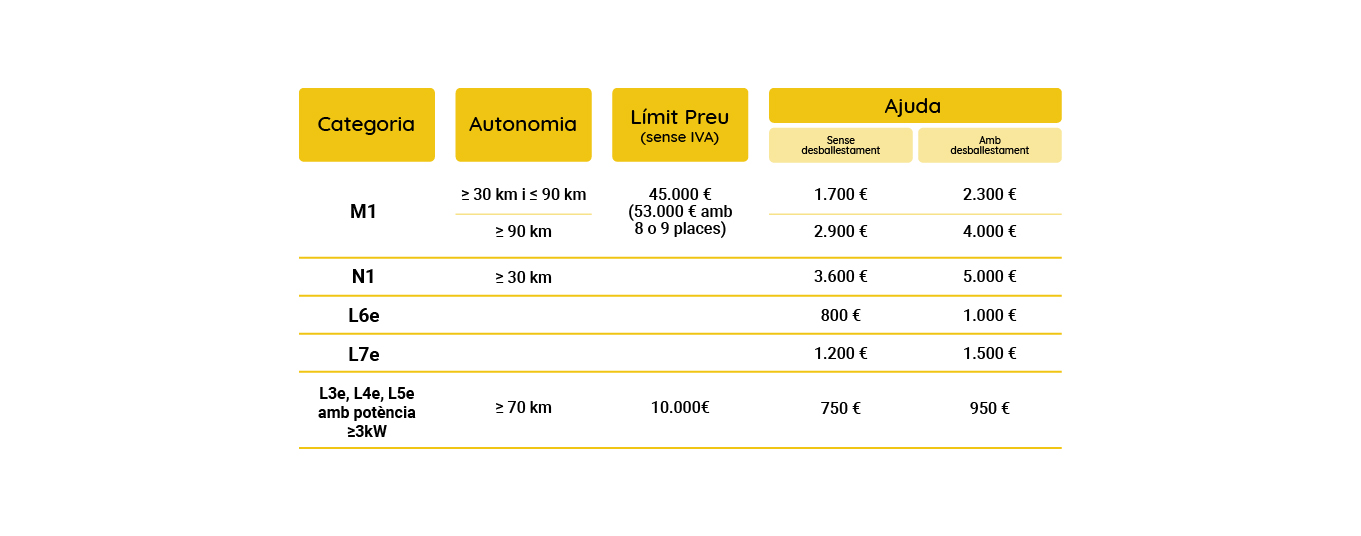
Los turismos y SUV son de la categoría M1. El N1 incluye vehículos de mercancías de peso inferior a 3,5 toneladas. Los L6e y L7e, cuatriciclos y los L3e, L4e y L5e son motocicletas y triciclos.
Síntesis del Plan para PYMES
Síntesis del Plan para grandes empresas
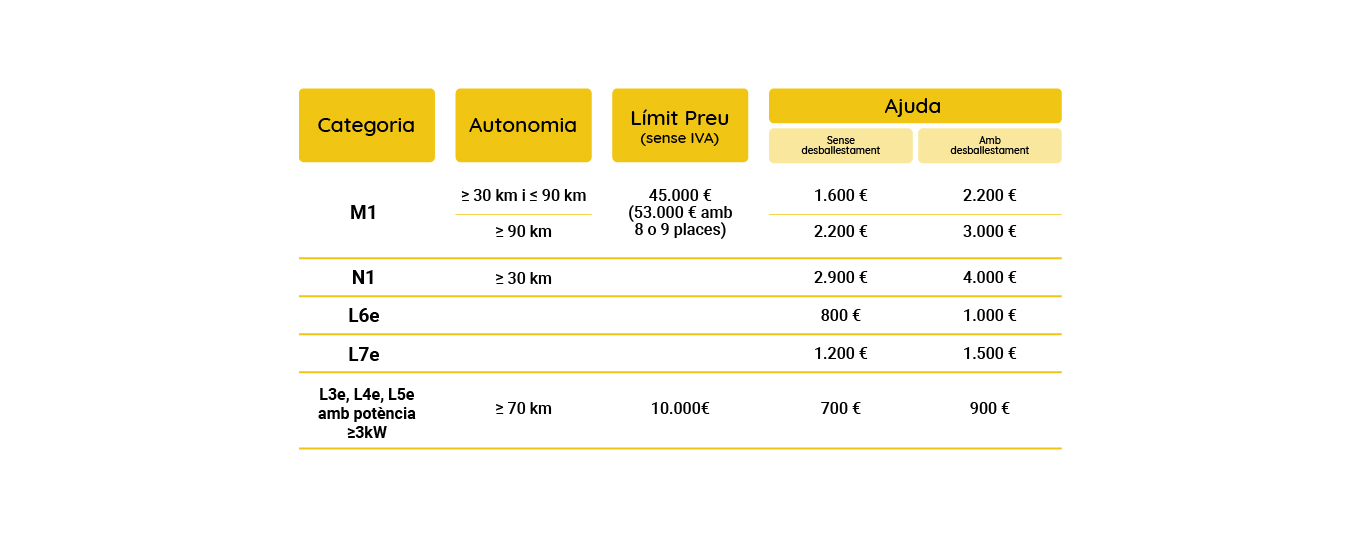
Para evitar que las ciudades concentren el grueso de las ayudas, el Gobierno ofrece ayudas más grandes a municipios con menos de 5.000 habitantes y a sus vecinos. En estos casos, es un 10 % más del que se indica a las tablas superiores. Eso sí, se debe mantener el empadronamiento en este mismo municipio durante algunos años.
También se establece un incremento del 10 % de la ayuda para servicios de VTC, taxis y para titulares con discapacidad.
El gobierno español espera que, con estas ayudas, el 2023 haya, al menos, 250.000 vehículos eléctricos en circulación. También un mínimo de 100.000 puntos de recarga (tanto públicos como privados).
En el apartado económico, los cálculos gubernamentales prevén que el Plan Moves III supondrá una aportación extra de 2.900 millones de euros al PIB español y que genere cerca de 40.000 puestos de trabajo a lo largo de toda la cadena de valor.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram
Cada año hay millones de personas en todo el mundo que sufren los efectos de las estafas en línea. La digitalización ha acelerado este tipo de crimen digital que cada vez es más frecuente, pero ¿cómo podemos prevenir y evitar los graves efectos que se derivan de ello?
Las estafas han estado siempre presentes en la vida diaria de todos nosotros. ¿Quién no se ha sentido estafado al descubrir que un producto no era lo que esperaba? ¿O quién no se ha visto con la necesidad de vigilar bien sus pertenencias mientras mira un espectáculo callejero en lugares concurridos como las Ramblas de Barcelona? Las estafas en línea simplemente son estos acontecimientos, pero centrados en el ámbito digital, con lo que implican el robo de nuestra identidad o de nuestro dinero mediante varias triquiñuelas, igual que en la vida real.
La razón fundamental por la cual están en auge es que en el mundo presencial tenemos mucha más experiencia en evitarlas, lo llevamos haciendo toda la vida, mientras que los fraudes en línea son un acontecimiento nuevo para la mayoría de nosotros y se nos hacen mucho más pesados de evitar, especialmente para aquellos que todavía no están del todo habituados al ámbito digital. ¿Cómo nos podemos proteger?
Montserrat Massana nos habla del fraude
La información es poder
La palabra clave es prevenir. Ya lo dice el dicho: más vale prevenir que curar, frase que al mundo digital le va como anillo al dedo. A diferencia de lo que ocurre en muchas estafas físicas, con el fraude en línea es muy difícil identificar a quien lo está llevando a cabo, siendo por tanto complicado perseguirlo y hacer que devuelva lo que ha robado. Así pues, la mejor opción es tomar suficientes precauciones para que no pase.
Una de las más importantes es controlar la información que damos de nosotros mismos en la red. Y es que vale la pena recordar que muchos estafadores virtuales aprovechan la información que la gente haya podido dejar accesible en la nube para intentar hacerlos caer en una trampa: por ejemplo, recibir un mensaje de una supuesta empresa de mensajería el día que esperas un paquete puede ser el escenario perfecto para hacerte abrir un mensaje falso y caer en la trampa.
Lo mejor que podemos hacer, pues, es ponerles las cosas difíciles y no poner en Internet detalles que no queremos que la gente ajena a nosotros sepa. Esto puede suponer cambiar la configuración de privacidad de nuestras redes sociales, poniendo por ejemplo el perfil en privado, o restringiendo la información que puede ver la gente que no tengas agregada.
Además, también deberíamos tener cuidado con la información que damos a terceras personas. Si en un correo, mensaje o llamada nos piden información personal o una contraseña, comprobar que realmente el emisor del mensaje es quien dice ser: por ejemplo, comparando el remitente del correo electrónico con el que figura a la página web oficial del emisor.
Proteger nuestra cuenta para protegernos a nosotros
El otro aspecto que no debemos descuidar es el nivel de protección de nuestras cuentas, ya sean las de nuestras redes sociales, el correo electrónico o la del aplicativo del banco. Es aconsejable tener una buena contraseña, incluyendo en ella, si puede ser, números, letras (en mayúscula y minúscula) y algún carácter especial, como por ejemplo un interrogante o unas comillas.
Es también recomendable activar la autenticación en dos factores o pasos en las páginas en las que podamos activarla. Es una función de seguridad que activa dos procesos de identificación del usuario diferentes en lugar de uno, así que una persona externa necesitaría haber robado mucha más información personal para poder acceder a la cuenta.
Protegernos sin obsesionarnos
Cada vez se producen más delitos en línea, pero esto no significa que nos tengamos que obsesionar con las medidas de seguridad. Tal como pasa en la vida real, por mucho cuidado que tengamos, a veces es posible que te atraquen igualmente, y en el ámbito digital pasa el mismo: puedes haberte protegido a un alto nivel, pero en cualquier pequeño detalle hay la posibilidad de que una tercera persona lo vea y se aproveche de ello.
En definitiva, disfrutar de las redes sociales y navegar por Internet sin peligro es posible, y seguir estos consejos os servirá como medida de precaución. Eso sí, hay que recordar siempre que el riesgo existe, y, por tanto, no vale la pena ponernos paranoicos en este sentido, ya que los resultados pueden ser contraproducentes. Tener sentido común, evitar todas aquellas prácticas que creemos que no nos convienen y controlar nuestra privacidad serán claves en esta lucha contra el fraude en línea.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram
La nueva factura de la luz entra en vigor a partir del 1 de junio. Se aplicarán cambios en los tramos horarios de consumo y se introduce la posibilidad de contratar dos potencias de suministro diferentes por un mismo día.
Esta nueva factura «fomentará el ahorro energético, la eficiencia, el autoconsumo, y el despliegue del vehículo eléctrico». O al menos esto nos dicen desde El Ministerio para la Transición Ecológica y lo Reto Demográfico.
Está pensada para modificar nuestros hábitos de consumo y aplicará diferentes precios basados en tres tramos horarios y en función de si se trata de días laborables, fin de semana o festivos. Eso sí, solo afectará a los consumidores domésticos y pequeños negocios del mercado regulado, el llamado Precio Voluntario al Pequeño Consumidor (PVPC), y que tengan una potencia contratada inferior a los 15 kW.
Tres franjas de consumo
Se establecen tres franjas horarias con diferentes peajes y cargos. El coste de la luz en el tramo Valle será hasta un 95% más barata que en el tramo Punta, y es por eso que se recomienda intentar concentrar la mayor parte de nuestro consumo eléctrico en esta franja horaria entre la medianoche y las 8:00 de la mañana.
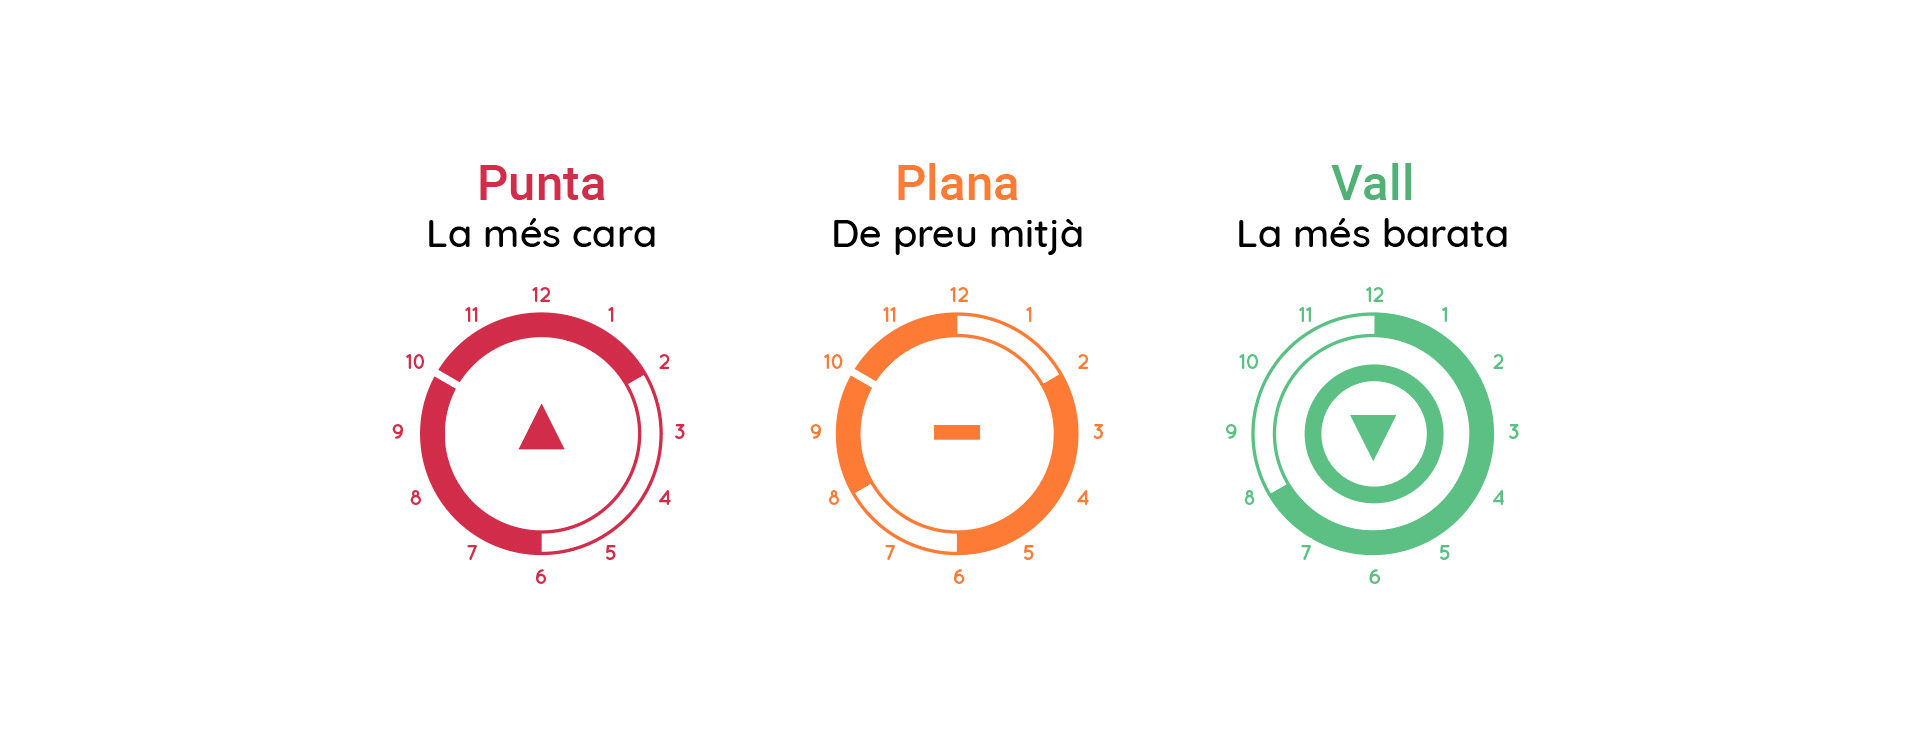
- Punta, la más cara. Días laborables de las 10 h a las 14 h y de las 18 h a las 22 h.
- Plana, la de precio mediano. Días laborables de las 8 h a las 10 h, de las 14 h a las 18 h y de las 22 h a medianoche.
- Valle, la más barata. Días laborables desde medianoche hasta las 8.00 y también todos los fines de semana y festivos estatales.
Dos potencias diferentes
Hasta ahora solo podíamos contratar una potencia, pero con la nueva tarifa podemos contratar dos diferentes, a pesar de que si no especificamos lo contrario serán de la misma potencia.
Un cambio interesante para los consumidores que tengan un coche eléctrico con punto de carga a casa, y que podrán contratar la potencia más alta en el tramo más barato y así aprovechar para cargar las baterías a un precio casi simbólico de 1,42 € por kW contratado (OCU). De igual manera, los consumidores que tienen calefacción por acumuladores de calor, y que se beneficiarán de la posibilidad de cargar las reservas de calor en el periodo de potencia más alta con la tarifa más baja.
¿Quiere esto decir qué pagaré más, o menos?
Pues dependerá de cada hogar y de la distribución del consumo que haga. Si ya teníamos contratada una discriminación horaria que incluía horas de la mañana, nos tendremos que adaptar a las nuevas franjas si no queremos que aumente el recibo de la luz, puesto que una buena parte de estas horas, que hasta ahora tenían la tarifa más barata, pasan a tener la más cara.
Por otro lado, si ajustamos la potencia contratada y cogemos la costumbre de poner lavadoras y secadoras el fin de semana o durante la noche, nos compensará con facturas anuales más reducidas.
Entonces, ¿estos cambios no afectan los consumidores que estén al mercado libre?
Indirectamente posiblemente sí, puesto que independientemente del contrato que hayamos firmado, es habitual que las comercializadoras se reserven el derecho de trasladar a los clientes cualquier cambio legislativo en referencia a peajes o cargos, y por eso hay que estar atento a cualquier carta que recibamos por parte de nuestra comercializadora indicando cambios en el contrato.
Una factura más simplificada, o no
A pesar de que será más corta, solo dos hojas, tendrá más información, como las dos nuevas potencias y las tres franjas de energía. Y también se incluye un código QR con el cual podremos acceder al comparador de ofertas disponibles de la Comisión Nacional de los Mercados y la Competencia (CNMC).
Evidentemente, ninguno de estos cambios afectan al oligopolio que las grandes eléctricas todavía tienen en nuestro mercado nacional, todo y la relativa fragmentación de las comercializadoras alternativas, y que garantiza que una bajada significativa de los precios de la luz siga siendo, desgraciadamente, una utopía. Pero en cualquier caso ya tenemos deberes pendientes, cuando menos, para evitar que nos aumente el recibo de la luz.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram
Silvia nos habla de la instalación de energías renovables en el hogar
Estamos en plena campaña de la Renta 2020, en un ejercicio que estará marcado por los ERTE que han impactado en la economía de los contribuyentes. Para tenerlo todo a punto, te ofrecemos una guía rápida para hacer la declaración de la renta.
Por otro lado, la Agencia Tributaria ofrece el servicio Le Llamamos, para aquellas personas que no pueden hacer la tramitación telemática o que no pueden o no quieren ir físicamente a hacer la renta. Como que la pandemia todavía colea la Agencia Tributaria ha reforzado su servicio telefónico para todos aquellos contribuyentes que quieran hacer la renta de manera no presencial. Se pide cita, y un trabajador de hacienda se pondrá en contacto con el contribuyente para hacer la declaración de la renta. Se puede pedir cita de manera telefónica llamando al 901 22 33 44 o al 91 553 00 71 de lunes a viernes de 09 a 19 h antes del 29 de junio.
Cómo en cada ejercicio, un caso aparte es el de los autónomos. El agente Oriol Garcia analiza las trabas más habituales entre los autónomos y como esquivarlas.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram
El agente Oriol Garcia Farré nos lo cuenta