
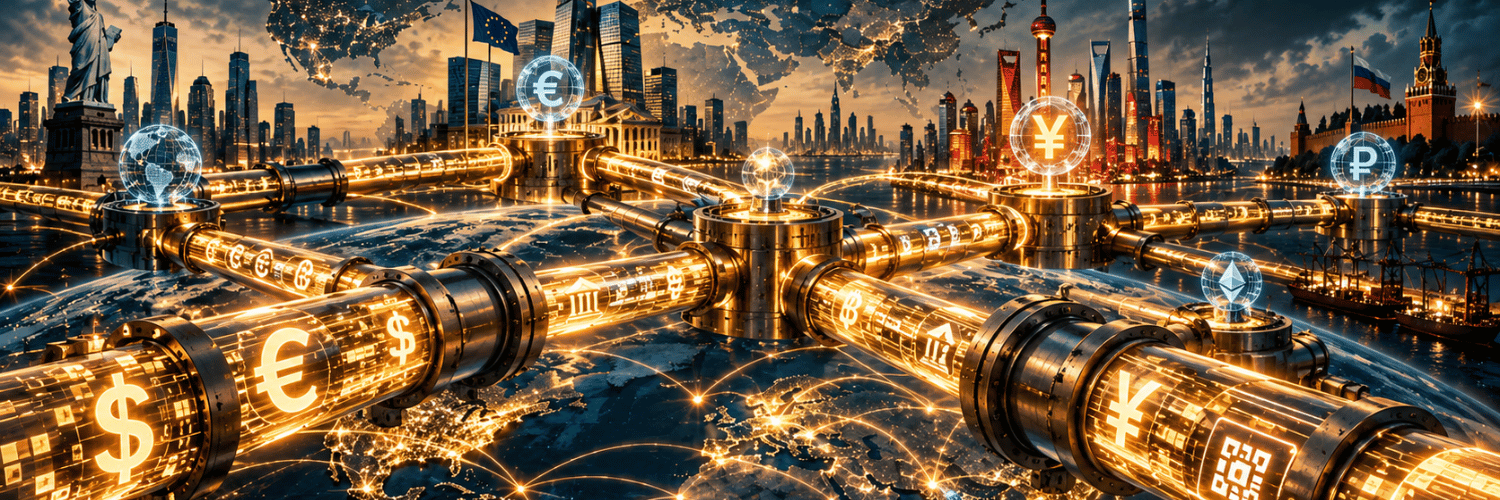
En els dos primers capítols de La guerra pels diners hem vist com les stablecoins poden donar una nova vida digital al dòlar i com la desdolarització està transformant, però encara no substituint, l’ordre monetari mundial. Ara falta una última peça, que potser serà la més important: Qui controla les canonades per on circulen els diners?
Perquè tenir una moneda pròpia serveix de poc si per moure-la depens de xarxes, bancs, empreses o infraestructures controlades des de fora. En el sistema financer del segle XXI, qui controla les canonades per on circulen els diners també controla una part del poder que aquests diners representen.
Quan pagar deixa de ser un acte neutral
Quan paguem un cafè amb una targeta o enviem diners a l’estranger, el gest sembla gairebé instantani. Premem un botó, acostem el mòbil al terminal i la transacció s’ha acabat. Però darrere d’aquests segons hi ha una arquitectura financera enorme. Bancs, processadors de pagaments, xarxes de targetes, sistemes de compensació i liquidació i plataformes de missatgeria financera fan possible que els diners arribin d’un punt a un altre. És una infraestructura gairebé invisible per al ciutadà, però essencial per al funcionament de l’economia. I aquesta infraestructura no és neutral.
Un dels exemples més coneguts és SWIFT, la xarxa de missatgeria financera que connecta milers d’institucions arreu del món. SWIFT no és un banc ni mou físicament els diners: permet que les entitats financeres s’enviïn instruccions de pagament de manera estandarditzada i segura. És, simplificant molt, una mena de sistema de missatgeria del sistema bancari internacional.
Durant dècades, aquesta arquitectura va ser vista principalment com una infraestructura tècnica. La geopolítica ha demostrat que també pot convertir-se en una eina de pressió.
Després de la invasió d’Ucraïna, diversos bancs russos van ser expulsats de SWIFT dins del paquet de sancions occidentals. Posteriorment, la Unió Europea ha continuat ampliant les restriccions sobre entitats financeres russes i sobre els mecanismes utilitzats per esquivar-les.
El missatge per a qualsevol potència rival d’Occident és evident: poder participar en el sistema financer mundial i poder utilitzar-lo sense interferències no són necessàriament la mateixa cosa.
La infraestructura també és sobirania
Aquest problema no afecta només Rússia o la Xina. Europa també comença a plantejar-se fins a quin punt controla realment la seva pròpia infraestructura financera. El Banc Central Europeu ho ha expressat amb una claredat poc habitual. Aproximadament dos terços de les transaccions amb targeta de la zona euro estan subjectes a les regles de companyies no europees i una majoria de països de l’euro depenen fortament dels sistemes internacionals per als pagaments quotidians. Això significa que podem pagar en euros, però una part important de la infraestructura que fa possible el pagament no està sota control europeu. És una diferència fonamental.
Imaginem una ciutat que disposa de tota l’aigua que necessita, però les canonades que la distribueixen pertanyen a una empresa situada en un altre país. Formalment, l’aigua continua sent seva. A la pràctica, però, la capacitat d’utilitzar-la depèn també de qui controla les canonades. Doncs, amb els diners passa una cosa semblant.
Per això el BCE ja parla dels sistemes de pagament com una infraestructura crítica, comparable a l’energia, les telecomunicacions o el transport. No es tracta només de pagar més o menys comissions. Es tracta de garantir que una economia pugui continuar funcionant fins i tot en un context de conflicte, sancions o ruptura política amb un aliat.
La batalla per construir xarxes pròpies
La resta del món també ho ha entès. La Xina fa anys que desenvolupa el seu propi sistema de pagaments transfronterers, el CIPS, mentre Rússia ha impulsat alternatives després de les sancions occidentals. Paral·lelament, diversos països busquen connectar els seus sistemes de pagaments instantanis per reduir intermediaris i facilitar operacions directes entre monedes.
Això no significa que SWIFT estigui a punt de desaparèixer. La seva escala, la confiança acumulada i l’enorme nombre d’institucions connectades continuen sent avantatges extraordinaris. Però el moviment és significatiu perquè apunta cap al mateix procés que observàvem en el capítol anterior: el sistema financer mundial s’està fragmentant.
No necessàriament en dos blocs perfectament separats, sinó en una xarxa de sistemes que competeixen, cooperen i intenten reduir dependències.
La desdolarització, vista des d’aquesta perspectiva, deixa de ser simplement una qüestió de divises. Un país pot reduir l’ús del dòlar en el seu comerç exterior, però continuar depenent d’infraestructures financeres que no controla. La veritable autonomia monetària exigeix totes dues coses: capacitat de decidir amb quins diners es paga i capacitat de decidir per on circulen.
El diner programable canvia les regles
La digitalització encara fa aquesta qüestió més important. Les stablecoins, les monedes digitals dels bancs centrals, els dipòsits bancaris tokenitzats i les noves xarxes basades en tecnologies de registre distribuït poden reduir intermediaris i accelerar els pagaments. El Banc de Pagaments Internacionals considera que la tokenització pot transformar profundament els pagaments transfronterers i els mercats financers, integrant diners de banc central, dipòsits comercials i actius financers dins de noves infraestructures digitals.
Però cada avenç tecnològic obre una pregunta política. Qui estableix les regles d’aquestes xarxes? Qui pot participar-hi? Qui conserva les dades? Quina jurisdicció s’aplica? I, sobretot, qui té la capacitat d’aturar una transacció?
Aquestes preguntes expliquen bona part de l’interès europeu per l’euro digital. El BCE no el presenta únicament com una versió electrònica dels bitllets, sinó també com una manera de reduir la dependència europea d’infraestructures estrangeres. L’objectiu és que Europa pugui disposar d’un mitjà de pagament digital públic que funcioni a tota la zona euro sota estàndards i normes pròpies.
Això també implica una paradoxa. Les mateixes tecnologies que poden augmentar la sobirania dels estats poden incrementar la seva capacitat de supervisió. Una infraestructura digital pot ser més ràpida, barata i resilient, però també pot generar molta més informació sobre els moviments dels diners que el vell efectiu. Per tant, el debat sobre el futur monetari no és només entre eficiència i tecnologia. També ho és entre sobirania, privacitat i control.
La guerra pels diners ja ha començat
Durant bona part del segle XX, controlar els diners significava sobretot controlar-ne l’emissió. Els bancs centrals imprimien moneda, els estats garantien el sistema i el dòlar actuava com a gran referència internacional. El segle XXI està afegint una nova capa de poder. Ara també importa controlar el codi, els estàndards, les xarxes de pagament, els sistemes de liquidació i les infraestructures digitals que connecten una economia amb una altra.
Això explica per què els Estats Units volen preservar la centralitat del dòlar, per què la Xina construeix vies financeres alternatives i per què Europa parla cada vegada més de sobirania en els pagaments. Tots han entès que deixar en mans d’altres la infraestructura monetària significa assumir una dependència estratègica. I així es tanca el cercle que vam començar amb una pregunta aparentment senzilla sobre les stablecoins.
Potser el futur no serà un món on el dòlar desaparegui i una altra moneda ocupi el seu lloc. Pot ser molt més complex: dòlars digitals circulant per blockchain, iuans movent-se per xarxes alternatives, euros digitals construint infraestructures pròpies, or acumulant-se a les reserves dels bancs centrals i diferents sistemes monetaris competint per atraure països, empreses i ciutadans.
La batalla monetària del segle XXI, per tant, no serà només una guerra entre monedes. Serà una guerra per decidir les regles del sistema que les mou. Perquè qui emet els diners té poder. Qui aconsegueix que els altres els utilitzin en té encara més. Però qui controla la infraestructura per on han de circular disposa d’una capacitat decisiva: pot determinar les condicions sota les quals aquests diners existeixen, es mouen i arriben al seu destí.
Auesta és, en última instància, la guerra pels diners.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
 Equip Editorial

