
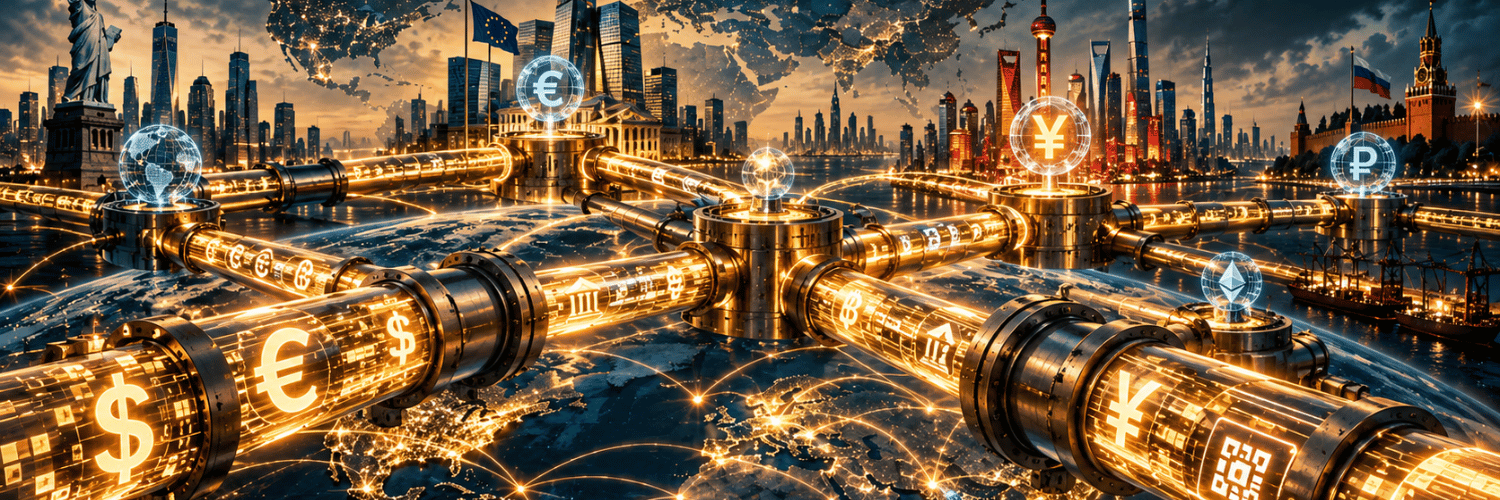
En los dos primeros capítulos de La guerra por el dinero hemos visto cómo las stablecoins pueden dar una nueva vida digital al dólar y cómo la desdolarización está transformando, pero todavía no sustituyendo, el orden monetario mundial. Ahora falta una última pieza y quizás sea la más importante: ¿Quién controla las tuberías por las que circula el dinero?
Porque tener una moneda propia sirve de poco si para moverla dependes de redes, bancos, empresas o infraestructuras controladas desde fuera. En el sistema financiero del siglo XXI, quien controla las tuberías por las que circula el dinero también controla una parte del poder que ese dinero representa.
Cuando pagar deja de ser un acto neutral
Cuando pagamos un café con una tarjeta o enviamos dinero al extranjero, el gesto parece casi instantáneo. Pulsamos un botón, acercamos el móvil al terminal y la transacción ha terminado. Pero detrás de esos segundos hay una enorme arquitectura financiera. Bancos, procesadores de pagos, redes de tarjetas, sistemas de compensación y liquidación y plataformas de mensajería financiera hacen posible que el dinero llegue de un punto a otro. Es una infraestructura casi invisible para el ciudadano, pero esencial para el funcionamiento de la economía. Y esta infraestructura no es neutral.
Uno de los ejemplos más conocidos es SWIFT, la red de mensajería financiera que conecta miles de instituciones en todo el mundo. SWIFT no es un banco ni mueve físicamente el dinero: permite que las entidades financieras se envíen instrucciones de pago de manera estandarizada y segura. Es, simplificando mucho, una especie de sistema de mensajería del sistema bancario internacional.
Durante décadas, esta arquitectura fue vista principalmente como una infraestructura técnica. La geopolítica ha demostrado que también puede convertirse en una herramienta de presión. Después de la invasión de Ucrania, varios bancos rusos fueron expulsados de SWIFT dentro del paquete de sanciones occidentales. Posteriormente, la Unión Europea ha continuado ampliando las restricciones sobre entidades financieras rusas y sobre los mecanismos utilizados para eludirlas.
El mensaje para cualquier potencia rival de Occidente es evidente: poder participar en el sistema financiero mundial y poder utilizarlo sin interferencias no son necesariamente la misma cosa.
La infraestructura también es soberanía
Este problema no afecta solo a Rusia o China. Europa también empieza a plantearse hasta qué punto controla realmente su propia infraestructura financiera. El Banco Central Europeo lo ha expresado con una claridad poco habitual. Aproximadamente dos tercios de las transacciones con tarjeta de la zona euro están sujetas a las reglas de compañías no europeas y una mayoría de países del euro dependen fuertemente de los sistemas internacionales para los pagos cotidianos. Esto significa que podemos pagar en euros, pero una parte importante de la infraestructura que hace posible el pago no está bajo control europeo. Es una diferencia fundamental.
Imaginemos una ciudad que dispone de toda el agua que necesita, pero las tuberías que la distribuyen pertenecen a una empresa situada en otro país. Formalmente, el agua sigue siendo suya. En la práctica, sin embargo, la capacidad de utilizarla también depende de quien controla las tuberías. Con el dinero ocurre algo parecido.
Por eso el BCE ya habla de los sistemas de pago como una infraestructura crítica, comparable a la energía, las telecomunicaciones o el transporte. No se trata solo de pagar más o menos comisiones. Se trata de garantizar que una economía pueda seguir funcionando incluso en un contexto de conflicto, sanciones o ruptura política con un aliado.
La batalla por construir redes propias
El resto del mundo también lo ha entendido. China lleva años desarrollando su propio sistema de pagos transfronterizos, el CIPS, mientras Rusia ha impulsado alternativas después de las sanciones occidentales. Paralelamente, varios países buscan conectar sus sistemas de pagos instantáneos para reducir intermediarios y facilitar operaciones directas entre monedas.
Esto no significa que SWIFT esté a punto de desaparecer. Su escala, la confianza acumulada y el enorme número de instituciones conectadas siguen siendo ventajas extraordinarias. Pero el movimiento es significativo porque apunta hacia el mismo proceso que observábamos en el capítulo anterior: el sistema financiero mundial se está fragmentando. No necesariamente en dos bloques perfectamente separados, sino en una red de sistemas que compiten, cooperan e intentan reducir dependencias.
La desdolarización, vista desde esta perspectiva, deja de ser simplemente una cuestión de divisas. Un país puede reducir el uso del dólar en su comercio exterior, pero seguir dependiendo de infraestructuras financieras que no controla. La verdadera autonomía monetaria exige ambas cosas: capacidad de decidir con qué dinero se paga y capacidad de decidir por dónde circula.
El dinero programable cambia las reglas
La digitalización hace todavía más importante esta cuestión. Las stablecoins, las monedas digitales de los bancos centrales, los depósitos bancarios tokenizados y las nuevas redes basadas en tecnologías de registro distribuido pueden reducir intermediarios y acelerar los pagos. El Banco de Pagos Internacionales considera que la tokenización puede transformar profundamente los pagos transfronterizos y los mercados financieros, integrando dinero de banco central, depósitos comerciales y activos financieros dentro de nuevas infraestructuras digitales.
Pero cada avance tecnológico abre una pregunta política. ¿Quién establece las reglas de estas redes? ¿Quién puede participar? ¿Quién conserva los datos? ¿Qué jurisdicción se aplica? Y, sobre todo, ¿quién tiene la capacidad de detener una transacción?
Estas preguntas explican buena parte del interés europeo por el euro digital. El BCE no lo presenta únicamente como una versión electrónica de los billetes, sino también como una manera de reducir la dependencia europea de infraestructuras extranjeras. El objetivo es que Europa pueda disponer de un medio de pago digital público que funcione en toda la zona euro bajo estándares y normas propias.
Esto también implica una paradoja. Las mismas tecnologías que pueden aumentar la soberanía de los estados pueden incrementar su capacidad de supervisión. Una infraestructura digital puede ser más rápida, barata y resiliente, pero también puede generar mucha más información sobre los movimientos del dinero que el viejo efectivo. Por tanto, el debate sobre el futuro monetario no es solo entre eficiencia y tecnología. También lo es entre soberanía, privacidad y control.
La guerra por el dinero ya ha empezado
Durante buena parte del siglo XX, controlar el dinero significaba sobre todo controlar su emisión. Los bancos centrales imprimían moneda, los estados garantizaban el sistema y el dólar actuaba como gran referencia internacional. El siglo XXI está añadiendo una nueva capa de poder. Ahora también importa controlar el código, los estándares, las redes de pago, los sistemas de liquidación y las infraestructuras digitales que conectan una economía con otra.
Esto explica por qué Estados Unidos quiere preservar la centralidad del dólar, por qué China construye vías financieras alternativas y por qué Europa habla cada vez más de soberanía en los pagos. Todos han entendido que dejar en manos de otros la infraestructura monetaria significa asumir una dependencia estratégica. Y así se cierra el círculo que empezamos con una pregunta aparentemente sencilla sobre las stablecoins.
Quizás el futuro no será un mundo donde el dólar desaparezca y otra moneda ocupe su lugar. Puede ser mucho más complejo: dólares digitales circulando por blockchain, yuanes moviéndose por redes alternativas, euros digitales construyendo infraestructuras propias, oro acumulándose en las reservas de los bancos centrales y diferentes sistemas monetarios compitiendo por atraer países, empresas y ciudadanos.
La batalla monetaria del siglo XXI, por tanto, no será solo una guerra entre monedas. Será una guerra por decidir las reglas del sistema que las mueve, porque quien emite el dinero tiene poder y quien consigue que los demás lo utilicen tiene todavía más. Pero quien controla la infraestructura por la que debe circular dispone de una capacidad decisiva: puede determinar las condiciones bajo las cuales ese dinero existe, se mueve y llega a su destino. Esta es, en última instancia, la guerra por el dinero.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
 Equip Editorial

