
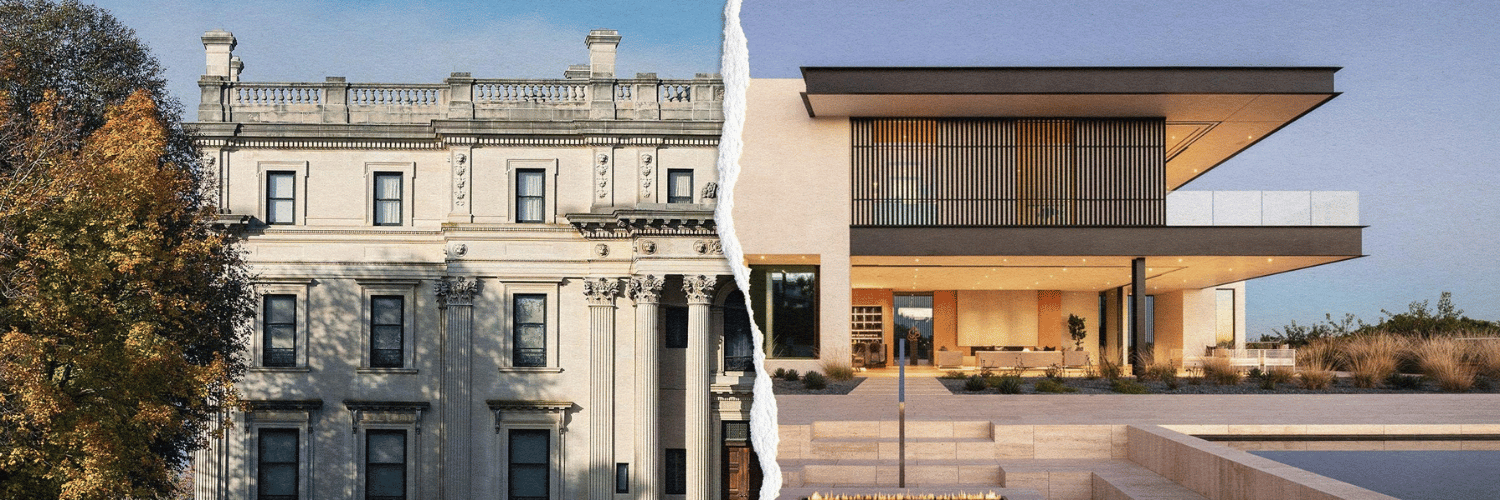
Imaginem dues grans fortunes. Una passa de pares a fills des de fa quatre o cinc generacions. L’altra encara no existia quan el seu fundador va començar a treballar. Totes dues poden valer milers de milions, però expliquen dues maneres diferents d’entendre la riquesa.
Durant segles, Europa ha acumulat grans patrimonis familiars. Els Estats Units, sense estar exempts de dinasties, han construït bona part del seu relat econòmic al voltant de l’emprenedor que crea una fortuna. La diferència és cultural o són els mateixos sistemes econòmics els que ens ensenyen a conservar o a arriscar?
Sam Altman, fundador d’OpenAI i una de les figures més representatives de la nova economia nord-americana, ha reflexionat sobre aquesta qüestió. En un text publicat el 2017, titulat “American Equity”, advertia que els països que concentren la riquesa en un nombre reduït de famílies tendeixen a tenir pitjors resultats a llarg termini. La seva proposta anava molt més enllà de l’emprenedoria i defensava distribuir millor els beneficis del creixement, però posava sobre la taula una qüestió interessant: què passa quan la riquesa deixa de circular i queda concentrada durant generacions?
La pregunta, per tant, no és si els americans són emprenedors i els europeus hereus. N’hi ha de tots dos a banda i banda de l’Atlàntic. La qüestió interessant és una altra: per què els Estats Units han estat molt més eficients durant les últimes dècades a l’hora de convertir idees, empreses i risc en noves grans fortunes?
Quan la riquesa europea tenia terres, cognom i hereus
Per entendre aquesta diferència hem de començar molt abans de Silicon Valley. Durant segles, a Europa, ser ric significava sobretot posseir terra. La terra generava rendes, aliments i poder polític. Les grans famílies aristocràtiques protegien el patrimoni mitjançant herències, matrimonis i mecanismes jurídics destinats a evitar-ne la fragmentació. L’objectiu principal no era multiplicar-lo assumint grans riscos, sinó conservar-lo perquè arribés a la generació següent.
La Revolució Industrial va començar a trencar aquest model. La fàbrica va disputar a la terra el paper de gran generador de riquesa i va aparèixer una nova classe empresarial. Però moltes d’aquelles fortunes industrials també es van convertir, amb el temps, en patrimonis familiars. Encara avui podem observar aquesta continuïtat en algunes de les empreses europees més conegudes. Darrere de BMW continua tenint un pes determinant la família Quandt; Hermès manté una forta vinculació amb els descendents del fundador, i una part significativa de L’Oréal continua associada a la família Bettencourt Meyers.
Això no significa que siguin empreses immobilistes. Moltes han innovat, crescut i creat milers de llocs de treball. Però exemplifiquen una característica de la riquesa europea: una part important del gran capital ha tingut temps per convertir-se en capital multigeneracional.
I avui aquesta transmissió continua accelerant-se. Segons el Billionaire Ambitions Report 2025 d’UBS, només durant aquell any 91 hereus van rebre 297.800 milions de dòlars, la xifra més elevada registrada per l’informe. Europa occidental en va ser l’epicentre: 48 hereus van rebre 149.500 milions, més del doble dels 86.500 milions heretats a Amèrica del Nord. A l’altra banda de l’Atlàntic, mentrestant, s’havia anat construint un relat diferent.
De Carnegie a Jobs: la invenció del self-made man
Andrew Carnegie va arribar als Estats Units des d’Escòcia quan era un nen i acabaria construint un dels grans imperis siderúrgics del segle XIX. Henry Ford, fill d’una família de grangers de Michigan, va transformar la fabricació d’automòbils. Un segle després, Steve Jobs va cofundar Apple i Jeff Bezos va convertir una llibreria en línia anomenada Amazon en una de les empreses més grans del planeta.
Les seves històries són molt diferents i seria ingenu afirmar que tots els grans empresaris nord-americans van començar literalment de zero. L’educació, els contactes, l’accés al crèdit o una família capaç d’absorbir el risc d’un fracàs també són formes de capital.
Però aquests noms van alimentar una idea profundament arrelada en l’imaginari nord-americà: la fortuna no només es rep; també es pot construir.
Primer van ser el ferrocarril, l’acer i el petroli. Després l’automòbil i el consum de masses. Més tard els ordinadors, Internet i les plataformes digitals. Cada gran revolució tecnològica nord-americana ha creat una nova generació d’empreses i, amb elles, noves fortunes. La dimensió del fenomen és difícil d’ignorar. UBS calcula que el 74% dels 924 multimilionaris que hi havia als Estats Units el 2025 havien creat la seva pròpia fortuna.
Mario Draghi va resumir la diferència amb Europa amb una dada encara més contundent. Quan va presentar el seu informe sobre competitivitat europea, va assenyalar que cap empresa de la UE creada des de zero durant els cinquanta anys anteriors havia superat els 100.000 milions d’euros de capitalització, mentre que als Estats Units sis empreses creades durant aquell mateix període havien superat el bilió d’euros. No és que Europa hagi deixat de tenir emprenedors. El problema sembla aparèixer quan aquests intenten convertir una bona empresa en un gegant mundial.
De Zara a Spotify: Europa també sap crear fortunes
Amancio Ortega és probablement el millor contraexemple a qualsevol caricatura d’una Europa dominada pels hereus. Va iniciar la seva activitat tèxtil el 1963, va crear Confecciones Goa el 1972 i tres anys després va fundar Zara. Aquell negoci acabaria convertint-se en Inditex, un dels grans grups tèxtils mundials. I no és un cas aïllat.
Potser el nom de Daniel Ek no és tan reconegut com el de Mark Zuckerberg, però gairebé tothom coneix l’empresa que va fundar: Spotify. Ek ja havia creat una empresa de publicitat digital abans de fundar Spotify el 2006 juntament amb Martin Lorentzon. Aquí tenim una comparació interessant. Spotify i Facebook van néixer amb només dos anys de diferència. Daniel Ek i Mark Zuckerberg pertanyen pràcticament a la mateixa generació i tots dos van crear productes digitals capaços d’arribar a centenars de milions de persones. Però Facebook acabaria convertint-se en Meta i en una de les corporacions tecnològiques més grans del món. Spotify és un èxit empresarial europeu extraordinari, però juga en una altra escala.
També podem mirar cap a les finances. El nom de Nik Storonsky és menys conegut que el de Jeff Bezos, però milions d’europeus coneixen Revolut, l’empresa que va cofundar amb Vlad Yatsenko el 2015. Ortega, Ek o Storonsky demostren que Europa no té un problema d’absència d’emprenedors. Per entendre la diferència hem de mirar què passa després que una empresa hagi nascut.
Tenir una idea és una cosa. Convertir-la en un imperi, una altra
Imaginem dos emprenedors amb una empresa tecnològica prometedora. Un treballa a Barcelona; l’altre, a San Francisco. Tots dos necessiten cinc milions per començar. Després cinquanta. Més endavant, dos-cents. És en aquest moment quan la geografia comença a importar.
Segons el Banc Central Europeu, els fons de capital risc ubicats als Estats Units acumulen aproximadament 930.000 milions d’euros, davant d’uns 150.000 milions a la Unió Europea. És a dir, el mercat nord-americà és unes sis vegades més gran. I la diferència és especialment important en les fases avançades, quan una empresa necessita grans quantitats de capital per fer el salt d’una start-up prometedora a una multinacional. Això canvia la partida.
Una empresa pot néixer amb una bona idea i uns quants enginyers. Però construir fàbriques, entrar en cinquanta països, contractar milers de treballadors o competir amb multinacionals requereix capital. Aquí apareix una de les diferències essencials entre els dos models: Europa és capaç de crear empreses; els Estats Units han construït una maquinària extraordinàriament potent per fer-les créixer. No és només una qüestió de diners. També hi intervenen la profunditat dels mercats financers, la fragmentació reguladora europea, la dimensió del mercat interior i la capacitat dels inversors d’assumir riscos elevats.
Draghi ho explicava amb una altra dada reveladora: entre 2008 i 2021, prop del 30% dels unicorns fundats a Europa van traslladar la seu a l’estranger, principalment als Estats Units. El talent havia nascut aquí. L’empresa també. Però el capital necessari per fer el següent salt sovint era a l’altra banda de l’Atlàntic. Això obliga a reinterpretar la suposada diferència de mentalitat. Potser Europa no té menys persones disposades a arriscar. Potser té un sistema que els fa més difícil continuar arriscant quan arriba el moment de créixer.
Quan el nou ric es converteix en vell ric
Però la història té un gir interessant. Tota fortuna creada de zero pot acabar convertida en una fortuna heretada. Walmart n’és probablement un dels exemples més clars. Sam Walton va construir el negoci que acabaria convertint-se en el gegant mundial de la distribució. Dècades després de la seva mort, les estructures vinculades a la família Walton continuen controlant una part enorme de la companyia. El 2025, Walmart informava que aproximadament el 45% de les seves accions estaven en mans d’entitats relacionades amb la família del fundador i que membres de tres generacions dels Walton havien format part del consell d’administració. És difícil trobar una metàfora millor.
Una de les grans fortunes creades per un emprenedor nord-americà s’ha convertit, amb el pas del temps, en una enorme fortuna familiar transmesa entre generacions. El fenomen s’estendrà molt més durant els pròxims anys. UBS calcula que els actuals multimilionaris nord-americans transferiran uns 2,8 bilions de dòlars als seus hereus durant els pròxims quinze anys. El capitalisme nord-americà que durant dècades ha produït new money està fabricant també el seu propi old money. I aquí Europa i els Estats Units tornen a trobar-se.
Mentalitat o sistema?
És temptador pensar que els nord-americans són culturalment més emprenedors i els europeus més conservadors. Però aquesta explicació és massa fàcil. Una societat també aprèn què significa assumir riscos a través de les seves institucions. Si existeixen inversors disposats a finançar una idea encara que pugui fracassar, assumir riscos resulta més fàcil. Si una empresa pot accedir ràpidament a un mercat continental homogeni, créixer és més senzill. Si els mercats de capitals poden proporcionar centenars de milions quan arriba el moment d’escalar, l’emprenedor no necessita vendre l’empresa abans d’hora o buscar el capital fora.
Quan aquestes condicions no existeixen, conservar patrimoni pot ser una decisió perfectament racional. Potser, per tant, la mentalitat no crea només el sistema. El sistema també acaba creant la mentalitat.
Això ens retorna a la reflexió de Sam Altman. Ell mateix ha advertit que la concentració de riquesa en poques mans pot convertir-se en un problema i que l’automatització pot accentuar aquesta tendència si els beneficis del creixement no arriben al conjunt de la societat. Crear fortunes, per tant, no és necessàriament sinònim de crear prosperitat compartida. Però una economia que deixa de generar empreses noves també corre el risc de dependre cada vegada més de les fortunes, les empreses i els sectors que va crear en el passat.
La fortuna més important és la que encara no existeix
Europa no necessita més multimilionaris per ser una economia millor. Necessita que una bona idea tingui possibilitats reals de convertir-se en una gran empresa a Barcelona, París o Berlín sense haver de marxar a San Francisco per trobar el capital necessari.
Amancio Ortega, Daniel Ek o Nik Storonsky demostren que l’emprenedoria no és patrimoni nord-americà. Els Walton demostren, al mateix temps, que l’herència tampoc és patrimoni europeu. Per això, la qüestió decisiva no és si una societat té molts rics. Ni tan sols si aquests rics han heretat o creat la seva fortuna. La pregunta és una altra: quan aparegui la pròxima gran idea, trobarà capital per créixer o haurà de marxar per trobar-lo?
Europa disposa d’estalvi, talent, universitats, investigadors i emprenedors. El repte és aconseguir que aquest enorme patrimoni no serveixi únicament per protegir la riquesa creada en el passat, sinó també per finançar la que encara no existeix.
Perquè administrar bé una fortuna és important. Però una economia que només conserva acaba vivint del que van construir les generacions anteriors. I potser és aquí, més que en una suposada diferència de caràcter entre europeus i americans, on es decideix qui administrarà la riquesa del passat i qui crearà la del futur.
A La Plaça d’11Onze continuem analitzant les grans transformacions econòmiques que expliquen com es crea, es conserva i es transmet la riquesa. Perquè entendre els diners també significa entendre les estructures que decideixen qui pot arriscar, qui pot créixer i qui acaba convertint una idea en patrimoni.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
 Equip Editorial

