
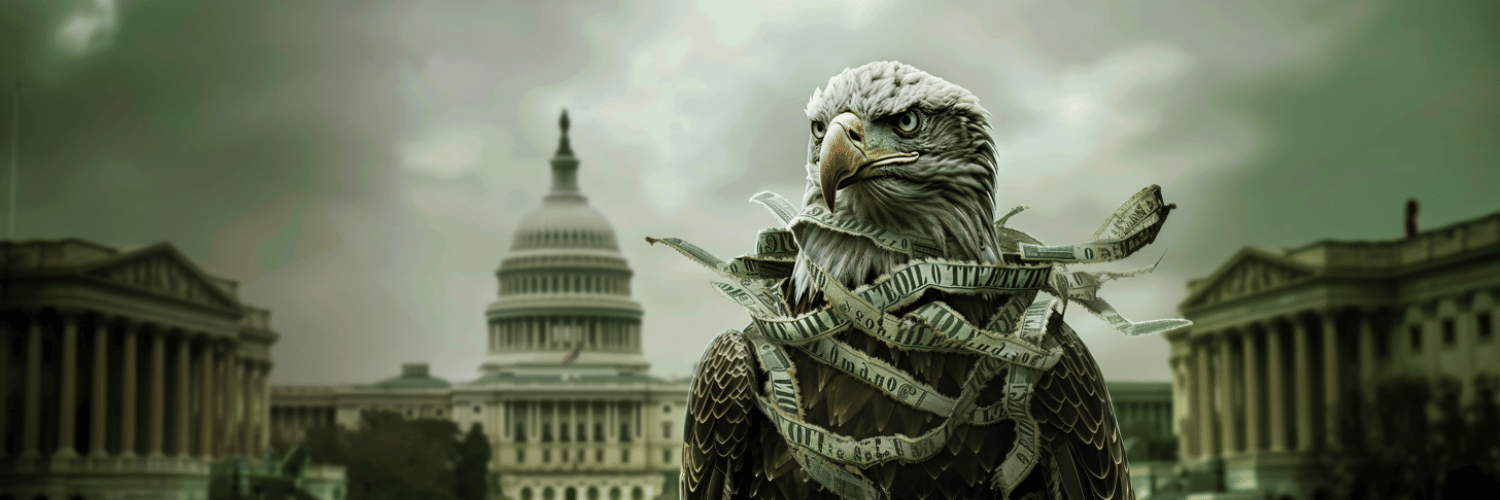
Estados Unidos acumula una de las montañas de deuda más grandes del mundo, pero este no es, por sí solo, el dato que más preocupa a los economistas. El problema real es que cada vez tiene que destinar más dinero a pagar los intereses de esta deuda, lo que reduce el margen disponible para financiar otras políticas públicas. Cuando una parte creciente del presupuesto sirve simplemente para mantener vivo el endeudamiento acumulado, el riesgo ya no depende solo de la cantidad que se debe, sino del coste de seguir financiándolo. Y es aquí donde una crisis de deuda deja de ser una hipótesis abstracta para convertirse en un riesgo que afecta a toda la economía mundial.
Gastar más de lo que se ingresa
Para entender el problema no hace falta dominar grandes conceptos económicos. Imaginemos una familia que cada año gasta más de lo que ingresa y cubre la diferencia pidiendo dinero prestado. Durante un tiempo, la situación puede ser asumible, sobre todo si los intereses son bajos. Pero cada nuevo préstamo se suma a los anteriores y, con el paso de los años, la familia no solo tiene que seguir financiando su déficit, sino que también tiene que pagar los intereses de la deuda acumulada.
Salvando todas las distancias, esta es la dinámica que tensiona las finanzas públicas estadounidenses. Según las proyecciones de la Congressional Budget Office, el Gobierno de Estados Unidos gastará unos 7,4 billones de dólares en 2026, mientras que los ingresos se situarán alrededor de los 5,6 billones. Esto deja un déficit cercano a los 1,9 billones de dólares.
Es importante diferenciar el déficit de la deuda. El déficit es el agujero que se genera durante un año concreto. La deuda es la acumulación de los déficits anteriores. Dicho de una manera gráfica, el déficit es el agua que sigue entrando en la bañera; la deuda es toda el agua que ya se ha acumulado.
Una deuda mayor que la economía
La dimensión de esta acumulación ya es considerable. La CBO calcula que la deuda federal en manos del público llegará en 2026 aproximadamente al 101% del PIB de Estados Unidos y que podría alcanzar el 120% en 2036 si no hay cambios significativos en la política fiscal.
Este porcentaje es importante porque permite comparar la deuda con la capacidad económica del país para sostenerla. Deber mucho no es necesariamente un problema si la economía crece lo suficiente y los acreedores siguen confiando en la capacidad de pago. Por eso superar el 100% del PIB no significa automáticamente estar a las puertas de la quiebra.
Lo que sí significa es una mayor vulnerabilidad a los tipos de interés. Cuanto mayor es la deuda, más impacto tiene cualquier aumento en el coste de financiarla. Y precisamente aquí es donde la situación estadounidense se ha complicado durante los últimos años.
Cuando los intereses empiezan a pesar
Durante buena parte de las últimas décadas, Estados Unidos pudo convivir con una deuda creciente porque endeudarse era relativamente barato. Los tipos de interés eran bajos y eso permitía refinanciar grandes volúmenes de deuda sin que la factura se disparara.
Ahora la situación es diferente. La CBO prevé que el Gobierno federal destine más de un billón de dólares al pago neto de intereses en 2026, una cifra que podría superar los 2,1 billones anuales en 2036.
Este gasto tiene una particularidad importante: no financia hospitales, carreteras, educación o investigación. Simplemente remunera a los acreedores que prestaron dinero al Gobierno. Cuanto más peso tienen los intereses dentro del presupuesto, menos margen existe para destinar recursos a otras prioridades.
Además, buena parte de la deuda llega periódicamente a vencimiento y debe refinanciarse. Si aquellos bonos se emitieron en una época de tipos muy bajos y ahora tienen que ser sustituidos por nuevos títulos con una rentabilidad superior, el coste financiero aumenta automáticamente.
Cuando la deuda alimenta más deuda
A partir de aquí se puede generar una dinámica difícil de romper. Si el Gobierno mantiene déficits elevados, necesita emitir más deuda. Esta nueva deuda genera nuevos intereses, que aumentan el gasto y pueden ampliar todavía más el déficit.
Por lo tanto, el problema no es solo que Estados Unidos deba mucho dinero, sino que el propio coste de la deuda puede contribuir a hacerla crecer.
La CBO calcula que los intereses netos pasarán del 3,3% del PIB en 2026 al 4,6% en 2036. En este escenario, una parte creciente de los ingresos públicos se destinará simplemente a pagar el coste de decisiones presupuestarias anteriores.
Aquí es donde se encuentra la diferencia entre tener mucha deuda y empezar a tener un problema de deuda. Una economía potente puede sostener niveles elevados de endeudamiento durante mucho tiempo, pero si la deuda crece persistentemente más rápido que la economía, la situación se vuelve cada vez más exigente.
Una crisis no necesita empezar con un impago
Cuando pensamos en una crisis de deuda, a menudo imaginamos un Gobierno anunciando que no puede pagar. Pero en el caso de Estados Unidos, una crisis podría empezar mucho antes.
La primera señal podría ser simplemente que los inversores exigieran más rentabilidad para seguir comprando bonos del Tesoro. Si perciben que la trayectoria fiscal es cada vez menos sostenible, pueden pedir intereses más elevados a cambio de seguir prestando dinero.
Una diferencia aparentemente pequeña en los tipos de interés puede tener un impacto enorme cuando se aplica sobre decenas de billones de dólares. Y este efecto no quedaría limitado a las cuentas públicas estadounidenses.
Los Bonos del Tesoro son una referencia central para el sistema financiero internacional. Si su rentabilidad aumenta, también pueden encarecerse las hipotecas, los préstamos empresariales y la deuda de otros gobiernos. Por eso una crisis de confianza en la deuda de Estados Unidos tendría repercusiones globales.
El privilegio extraordinario del dólar
Estados Unidos dispone, sin embargo, de una ventaja que casi ningún otro país tiene: se endeuda en su propia moneda y esta moneda es, al mismo tiempo, la principal divisa de reserva internacional.
Esto reduce enormemente el riesgo de una quiebra convencional. El Tesoro emite deuda en dólares y la Reserva Federal tiene capacidad para proporcionar liquidez al sistema. Es un privilegio extraordinario que ofrece a Washington mucho más margen del que tendría cualquier otra economía.
Pero este margen no es infinito. Si se recurriera de manera excesiva a la creación monetaria para facilitar la financiación de la deuda, las consecuencias podrían aparecer por otra vía: más inflación, depreciación del dólar o una pérdida progresiva de confianza de los inversores.
Dicho de otra manera, poder crear la moneda con la que se paga la deuda reduce el riesgo de impago, pero no elimina el coste económico de un endeudamiento excesivo.
Todo depende de la confianza
Al final, la palabra clave es esta: confianza. No existe una cifra exacta a partir de la cual un Estado entre automáticamente en crisis. Lo que determina la sostenibilidad de la deuda es la confianza de los inversores en la capacidad del Gobierno para seguir pagando sin tener que recurrir a medidas extremas.
Durante décadas, Estados Unidos ha disfrutado de una posición privilegiada gracias a la dimensión de su economía, la profundidad de sus mercados financieros y el papel internacional del dólar. Esta combinación explica por qué el mundo sigue dispuesto a financiar a Washington a pesar de sus déficits recurrentes.
Pero esta confianza no es infinita. La pregunta importante, por lo tanto, no es si Estados Unidos quebrará mañana. La cuestión es cuánto tiempo puede mantener una trayectoria en la que la deuda crece más rápido que la economía y los intereses absorben una parte cada vez mayor del presupuesto.
Un problema estadounidense con consecuencias globales
Mientras los inversores sigan dispuestos a comprar deuda estadounidense a un coste asumible, el sistema puede seguir funcionando. Pero si este coste aumenta de manera sostenida, el problema deja de ser una simple cifra contable y se convierte en una restricción real sobre la economía.
Una crisis de la deuda estadounidense, por lo tanto, no empezaría necesariamente el día en que Washington dejara de pagar. Podría empezar mucho antes, en el momento en que el mundo exigiera un precio cada vez más alto por seguir prestándole dinero.
Y cuando quien se endeuda es el país que emite la principal moneda de reserva mundial y ocupa el centro del sistema financiero internacional, la factura difícilmente se queda solo en casa.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
Si quieres profundizar en este tema, te recomendamos:
 Economía
Las claves de la inevitable crisis de deuda
8min lecturaTodos los índices de previsión económica indican que...

 Equip Editorial

